
Sim, um empresário brasileiro que mora no Brasil pode abrir uma C-Corp nos EUA, e sem precisar de visto ou residência americana para isso. O processo em si é rápido: arquivar o documento de constituição no estado escolhido, nomear um agente registrado, obter o EIN e abrir a conta bancária.
O que define se a operação vai dar certo é o que vem antes e depois: a escolha entre C-Corp e LLC, o estado de incorporação e as obrigações que passam a existir nos dois países. Este conteúdo foi escrito para você que já decidiu levar o negócio aos EUA e precisa acertar a estrutura na primeira vez.
Em resumo
- A C-Corp é uma entidade separada dos sócios: paga o próprio imposto de renda corporativo e, quando distribui dividendos, o lucro pode ser tributado de novo no acionista.
- É a estrutura que fundos e investidores costumam exigir, por ter capital dividido em ações e governança formal. Para quem não pretende captar, nem sempre é a melhor opção.
- Abrir exige Certificate of Incorporation, agente registrado no estado, EIN junto ao IRS e, em muitos estados, um capital mínimo integralizado.
- Em Delaware, a taxa mínima de constituição é de US$ 109, e relatório anual e franchise tax vencem todo 1º de março.
- No Brasil, a participação precisa ser declarada à Receita Federal e, quando atinge os critérios, ao Banco Central. Ignorar isso sai caro.
Índice
- O que é uma C-Corp e o que a diferencia de uma LLC
- Quando abrir uma C-Corp nos EUA faz sentido para uma empresa brasileira
- Como escolher o estado de incorporação
- Passo a passo para abrir uma C-Corp nos EUA morando no Brasil
- Quanto custa abrir uma C-Corp nos EUA e mantê-la
- Obrigações depois da abertura: EUA e Brasil
- Erros ao abrir uma C-Corp nos EUA que custam caro
- A visão da Naventia sobre abrir uma C-Corp nos EUA
- Como a Naventia conduz a abertura de uma C-Corp nos EUA
- Perguntas frequentes
- Fontes
O que é uma C-Corp e o que a diferencia de uma LLC
A confusão mais comum começa aqui. LLC é uma forma jurídica criada pela lei de cada estado. C-Corp descreve, antes de tudo, um tratamento tributário federal: a corporation tributada pelas regras do Subchapter C do código americano.
Segundo o guia do IRS sobre escolha de estrutura empresarial, a corporation é uma entidade separada, responsável pelas próprias obrigações.
Em regra, os acionistas não respondem pessoalmente pelas dívidas da empresa. Em troca, a estrutura traz mais exigências regulatórias e fiscais do que formas mais simples, e o lucro distribuído como dividendo pode ser tributado duas vezes: na empresa e no acionista.
A LLC é mais flexível. Para fins federais, ela pode ser tratada como entidade desconsiderada (disregarded entity), como partnership ou, por eleição, como corporation. O IRS confirma que uma LLC pode optar por ser tributada como corporation e, nesse caso, passa a seguir as regras corporativas normais e a apresentar o Form 1120.
| Critério | C-Corp | LLC (padrão) |
|---|---|---|
| Natureza | Corporation constituída pela lei estadual | Forma jurídica estadual flexível |
| Tributação federal | Imposto corporativo na própria empresa | Transparente ou partnership, salvo eleição |
| Dividendos | Podem ser tributados de novo no acionista | Sem dupla camada no modelo transparente |
| Capital | Dividido em ações | Dividido em quotas de participação (membership interests) |
| Governança | Formal: board, atas, livro de ações | Definida no operating agreement |
| Investidores e fundos | Estrutura preferida | Pouco aceita em rodadas de venture capital |
| Declaração anual típica | Form 1120 | Depende da classificação fiscal |
Para aprofundar as diferenças de tratamento fiscal, veja nosso comparativo entre disregarded entity e corporation e a análise completa de LLC, Corporation ou Holding nos EUA.
Quando abrir uma C-Corp nos EUA faz sentido para uma empresa brasileira
A C-Corp não é a escolha “mais profissional” por definição. Ela é a escolha certa em cenários específicos:
- Captação de investimento. Fundos de venture capital e investidores-anjo americanos trabalham com ações preferenciais, opções e cap tables, instrumentos naturais de uma corporation. Startups que planejam rodadas nos EUA raramente fogem dela.
- Reinvestimento do lucro. Se a ideia é reter o resultado na operação americana por anos, a dupla tributação só aparece quando há distribuição. A empresa paga o imposto corporativo e segue crescendo.
- Operação com estrutura de grupo. Quando a sócia é uma empresa brasileira, a C-Corp funciona como subsidiária clara, com contratos intercompany e governança separada.
- Plano de equity para equipe. Stock options para funcionários americanos exigem ações.
- Exigência de parceiros. Alguns clientes corporativos, bancos e distribuidores preferem negociar com corporations.
Em contrapartida, a C-Corp tende a ser excessiva para quem vai prestar serviços com estrutura enxuta, distribuir todo o lucro aos sócios pessoas físicas ou apenas testar o mercado. Nesses casos, a LLC costuma oferecer menos custo de conformidade.
E se você ouviu falar da S-Corp como meio-termo, entenda antes quando a S-Corp faz sentido para brasileiros, porque ela tem restrições relevantes sobre quem pode ser acionista.
Como escolher o estado de incorporação
Nos EUA não existe uma “junta comercial federal”. O IRS lembra que a formação de uma corporation é regida pela lei do estado em que ela é organizada. O estado escolhido define taxas, prazos, regras de governança e o tribunal que vai julgar disputas societárias.
O Guia do Investidor SelectUSA, publicado pelo Departamento de Comércio americano, recomenda que a jurisdição seja escolhida com orientação de profissionais de tributação e direito societário. Na prática, a decisão costuma girar em torno de três perguntas:
- Onde a operação vai acontecer de fato? Se você terá escritório, estoque ou funcionários na Flórida, no Texas ou em Nova York, provavelmente precisará se registrar ali como empresa estrangeira (foreign qualification), mesmo incorporando em outro estado. Isso significa pagar duas vezes as taxas anuais.
- Haverá investidores? Delaware é o padrão do mercado de venture capital pela previsibilidade do direito societário e da sua corte especializada.
- Qual o custo total de manutenção? Franchise tax, relatório anual, agente registrado e eventual imposto estadual sobre a renda pesam todo ano, não só na abertura.
Delaware é a resposta para muitos casos, mas não para todos. Antes de decidir, leia os erros fiscais mais comuns ao abrir empresa em Delaware.
Passo a passo para abrir uma C-Corp nos EUA morando no Brasil
O roteiro abaixo segue a lógica descrita pelo SelectUSA: constituir a pessoa jurídica, obter o identificador federal e organizar contabilidade e obrigações fiscais. Acrescentamos as etapas que o empresário brasileiro não pode pular.
- Defina a estrutura societária antes de tudo. Quem será acionista: você como pessoa física, sua empresa brasileira ou uma holding? Essa resposta muda a tributação no Brasil, a declaração ao Banco Central e a forma de remeter o capital.
- Escolha o estado e o nome. Verifique a disponibilidade do nome no registro estadual. O nome precisa conter um indicativo como Inc., Corp. ou Corporation.
- Nomeie o agente registrado. O SelectUSA aponta que pode ser necessário nomear um agente registrado sediado no estado de formação. É ele quem recebe citações judiciais e correspondências oficiais.
- Arquive o Certificate of Incorporation. O documento informa nome, agente registrado, quantidade e valor nominal das ações autorizadas e o incorporador. A escolha do número de ações não é burocrática: em Delaware, ela afeta diretamente o cálculo do franchise tax.
- Formalize a governança. Aprove os bylaws, nomeie os diretores e officers, emita as ações e registre tudo em atas. Uma corporation sem atas e livro de ações perde parte da proteção que justificou sua escolha.
- Obtenha o EIN. O SelectUSA confirma que a empresa pode registrar-se no IRS para obter o FEIN. O pedido é feito pelo Form SS-4, que exige identificar o responsável pela entidade. Sem SSN ou ITIN, o caminho é diferente do usado por residentes, e erros no formulário atrasam todo o resto.
- Integralize o capital e abra a conta bancária. A lei estadual define o capital mínimo pago, e o SelectUSA cita US$ 1.000 como um mínimo comum. A remessa a partir do Brasil precisa seguir as regras cambiais do Banco Central. Veja como funciona abrir conta empresarial nos EUA morando no Brasil.
- Organize a contabilidade desde o primeiro dia. Registre o aporte, os contratos intercompany e cada despesa. A primeira declaração federal chega mais cedo do que parece.
Quanto custa abrir uma C-Corp nos EUA e mantê-la
O custo de abertura é a menor parte da conta. Tomando Delaware como referência:
| Item | Referência | Periodicidade |
|---|---|---|
| Certificate of Incorporation (com ações) | Taxa mínima de US$ 109 | Uma vez |
| Relatório anual e franchise tax | Vencimento em 1º de março | Anual, a partir do ano seguinte |
| Agente registrado | Contratado no mercado | Anual |
| Capital mínimo integralizado | US$ 1.000 é um mínimo comum, conforme a lei estadual | Na constituição |
| Contabilidade e declarações federais e estaduais | Conforme volume e complexidade | Mensal e anual |
Os valores de Delaware estão no formulário oficial de Certificate of Incorporation, que fixa a taxa mínima e informa o vencimento de 1º de março para relatório anual e franchise tax. Confira sempre a versão vigente antes de arquivar.
O ponto que mais surpreende brasileiros é o franchise tax. A Divisão de Receita de Delaware explica que ele pode ser calculado por dois métodos:
o de ações autorizadas ou o de capital de valor nominal presumido. Uma corporation que autoriza milhões de ações, prática comum em startups, pode receber uma cobrança alta pelo primeiro método e uma bem menor pelo segundo. Quem não conhece a regra paga a conta mais cara.
Some a isso a eventual foreign qualification no estado onde você opera, o imposto estadual sobre a renda e o custo de compliance no Brasil. Planeje o orçamento de pelo menos três anos, e não apenas o da abertura.
Obrigações depois da abertura: EUA e Brasil
Abrir a C-Corp cria um calendário de obrigações em dois países. Esse é o ponto em que a maioria dos problemas aparece, geralmente um ou dois anos depois.
Nos Estados Unidos
- Form 1120. A Publication 583 do IRS indica que a C-Corp normalmente declara o imposto de renda corporativo pelo Form 1120, além de obrigações trabalhistas e outras declarações conforme a atividade.
- Form 5472. As instruções do IRS para o Form 5472 tratam de corporations americanas com acionista estrangeiro de pelo menos 25% e definem como pessoa estrangeira o indivíduo que não é cidadão nem residente dos EUA. Um brasileiro dono da C-Corp se enquadra, e as transações entre ele e a empresa precisam ser reportadas.
- Obrigações estaduais e locais. Relatório anual, franchise tax, sales tax quando a atividade gera essa obrigação e registros em cada estado onde a empresa tem presença.
Os detalhes de cada imposto estão no nosso guia prático de impostos da C-Corp nos EUA.
No Brasil
- Declaração anual da pessoa física. A Lei 14.754/2023 determina que residentes no Brasil declarem, separadamente dos demais rendimentos, os rendimentos de capital aplicado no exterior e os lucros e dividendos de entidades controladas. Nas hipóteses previstas na lei, os lucros da controlada são computados em 31 de dezembro, independentemente de terem sido distribuídos.
- Banco Central. A Receita Federal, em seu material de perguntas e respostas sobre offshores, lembra que ter empresa no exterior é permitido, desde que os recursos sejam remetidos conforme as regras do Banco Central e a empresa seja declarada na declaração de Capitais Brasileiros no Exterior (CBE) e no IRPF. O manual da CBE destaca participações iguais ou superiores a 10% no capital de empresas no exterior.
- Quando a sócia é uma empresa brasileira, o tratamento muda: os resultados da controlada no exterior seguem regras próprias para pessoas jurídicas, que precisam ser analisadas pelo contador da matriz antes da constituição, e não depois.
Entenda o impacto prático dessas regras em nosso conteúdo sobre imposto sobre lucros no exterior.
Erros ao abrir uma C-Corp nos EUA que custam caro
- Escolher C-Corp por imitação. Porque “toda startup americana é C-Corp”, sem ter plano de captação nem de reinvestimento.
- Autorizar ações sem calcular o franchise tax. O número parece simbólico e vira cobrança anual.
- Incorporar em um estado e operar em outro sem registro. A empresa fica irregular onde realmente atua.
- Remeter capital sem observar as regras cambiais. O aporte precisa ter lastro documental para os dois fiscos.
- Esquecer o Form 5472 e a CBE. São obrigações de informação, mas o descumprimento gera penalidades nos dois países.
- Misturar contas pessoais e da empresa. Isso enfraquece a separação patrimonial que justificou abrir uma corporation.
Outros deslizes frequentes estão reunidos em erros tributários ao abrir empresa nos EUA.
A visão da Naventia sobre abrir uma C-Corp nos EUA
Na nossa experiência, a pergunta “como abro uma C-Corp?” quase sempre esconde outra mais importante: “qual estrutura protege meu negócio e meu patrimônio daqui a cinco anos?”. O formulário de constituição se preenche em poucos minutos. As consequências da escolha duram enquanto a empresa existir.
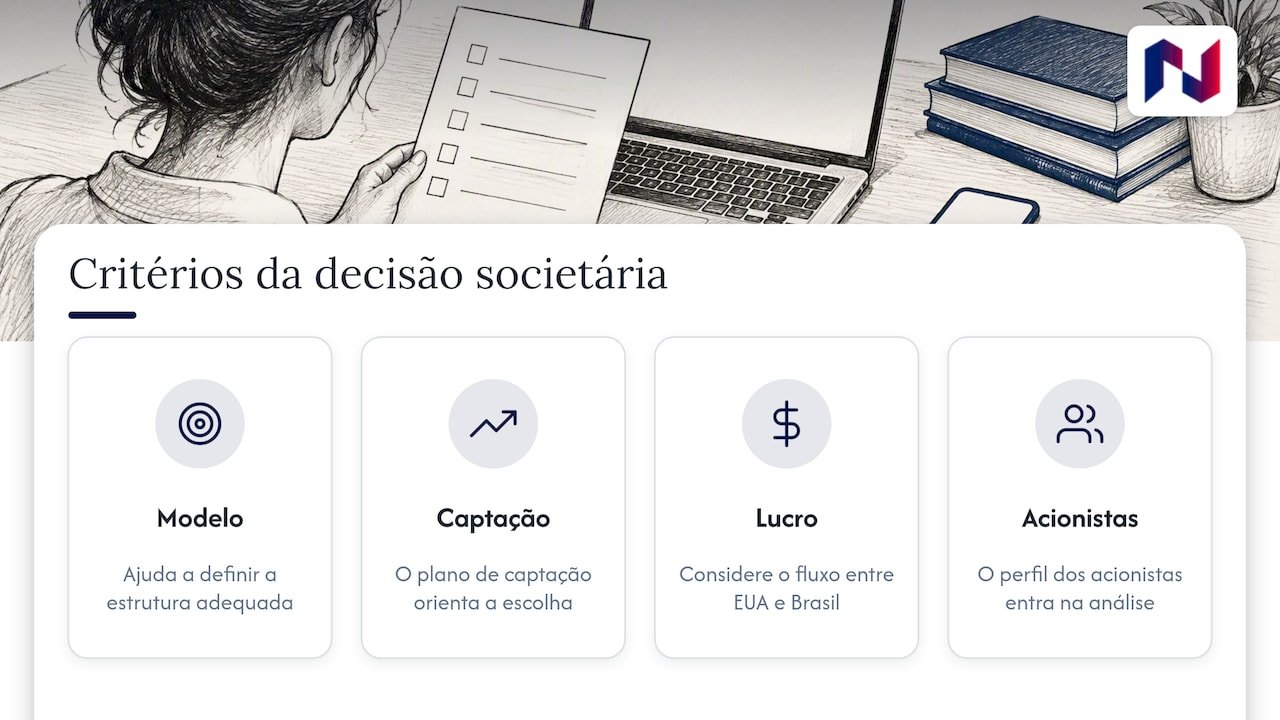
Por isso, não começamos pelo estado nem pelo nome. Começamos pelo modelo de negócio, pelo plano de captação, pela forma como o lucro vai circular entre EUA e Brasil e pelo perfil de quem será acionista.
Muitas vezes a C-Corp é a resposta. Em outras, uma LLC ou uma holding atende melhor, com menos custo de conformidade. O que não aceitamos é a solução genérica montada em pacote, que funciona no papel e falha na primeira declaração.
Temos especialistas vivendo nos Estados Unidos, e isso muda a qualidade da decisão: conhecemos o banco que vai pedir documentos, o estado que vai cobrar o relatório e o tipo de pergunta que o IRS faz. Decisão estruturada, análise real de riscos e acompanhamento contínuo são o que transforma uma empresa aberta em uma operação que cresce.
— Flavio Inacarato
Como a Naventia conduz a abertura de uma C-Corp nos EUA
Nosso serviço de Abertura e Estruturação de Empresas nos EUA cobre a definição do tipo societário, a orientação na escolha do estado, a constituição da C-Corp, a abertura da conta bancária americana, os contratos intercompany e o planejamento tributário internacional.
Quando o projeto envolve mudança para os EUA, coordenamos também a estratégia de vistos empresariais. Conheça o escopo completo em nossos serviços de internacionalização e fale com um especialista antes de arquivar qualquer documento.
Perguntas frequentes
Preciso de visto ou SSN para abrir uma C-Corp nos EUA?
Não. A constituição segue a lei estadual e não exige que o acionista seja cidadão ou residente americano. O EIN também pode ser obtido por estrangeiros, por um procedimento diferente do usado por quem tem SSN. Trabalhar pessoalmente nos EUA para a empresa, porém, exige visto adequado.
Quanto tempo leva para abrir uma C-Corp nos EUA?
O arquivamento estadual costuma ser rápido. O que alonga o prazo é a obtenção do EIN sem SSN e a abertura da conta bancária, que depende de análise de compliance do banco. Para uma referência de cronograma completo até operar, veja nosso conteúdo sobre prazos de abertura de empresa nos EUA.
Posso transformar minha LLC em C-Corp depois?
Sim. A LLC pode eleger tributação como corporation junto ao IRS ou ser convertida formalmente em corporation pela lei estadual. Cada caminho tem efeitos fiscais diferentes nos EUA e no Brasil, por isso a decisão deve ser tomada antes de uma rodada de investimento, e não durante.
A C-Corp paga imposto no Brasil?
A C-Corp paga seus impostos nos EUA. Mas o sócio residente no Brasil declara a participação e, nas hipóteses da Lei 14.754/2023, os lucros da controlada entram na tributação brasileira em 31 de dezembro, mesmo sem distribuição. Converse com seu contador no Brasil antes de definir quem será o acionista.
Fontes
- IRS: Choosing a Business Structure
- IRS: LLC filing as a corporation or partnership
- IRS: Publication 583, Starting a Business and Keeping Records
- IRS: Instructions for Form 5472
- SelectUSA: Guia do Investidor
- Delaware: Certificate of Incorporation, Stock
- Delaware Division of Revenue: Franchise Taxes
- Lei nº 14.754, de 12 de dezembro de 2023
- Receita Federal: Perguntas e respostas sobre offshores
- Banco Central: Manual de Capitais Brasileiros no Exterior