
O Brasil tributa, em regra, os lucros que empresários e investidores brasileiros auferem no exterior. Esse é o ponto que mais surpreende empresários: o imposto pode nascer antes do dinheiro chegar ao Brasil. Os próximos tópicos mostram como calcular, declarar, aproveitar créditos e evitar autuações.
Em resumo:
- Empresas controladas no exterior podem gerar obrigação tributária no Brasil na data do balanço, independentemente de repatriação de recursos, aumentando o risco de caixa.
- A nova lei de 2024 unificou a alíquota de 15% para lucros de quem investe no exterior, alterando o prazo de apuração para o fechamento do ano-calendário.
- O reconhecimento de lucros de controladas por meio do artigo 74 da MP 2.158-35/2001 exige atenção especial à conversão cambial e ao momento de disponibilidade para evitar autuações.
- O crédito de imposto pago no exterior funciona com limites rigorosos, que impedem compensação superior ao imposto devido no Brasil, e dependem de documentação formal.
- A jurisprudência consolidada do STF e do STJ reforça a tributação de lucros de controladas estrangeiras, tornando o provisionamento contábil e o planejamento preventivo essenciais para redução de riscos fiscais.
NaventiaReduza riscos fiscais na expansão internacionalA Naventia conecta empresas brasileiras ao mercado americano com planejamento estratégico fiscal, jurídico e operacional adaptado a cada negócio.Conheça a Naventia
Índice
- Panorama legal e normativo: o que rege o imposto sobre lucros no exterior
- Quem paga: pessoa física, pessoa jurídica e os regimes que se aplicam
- Como calcular e declarar lucros e dividendos do exterior
- Créditos, deduções e como evitar a dupla tributação
- O momento da tributação é o maior risco de caixa
- O que o STF e o STJ decidiram sobre lucros de controladas
- Checklist de conformidade para reduzir risco fiscal
- O que priorizar diante da nova realidade tributária
- Diagnóstico fiscal internacional: como a Naventia apoia sua empresa
- Fontes
- Perguntas frequentes
Panorama legal e normativo: o que rege o imposto sobre lucros no exterior
A base do sistema atual mudou de forma relevante a partir de 2024, quando entrou em vigor a Lei nº 14.754/2023 (Planalto). Essa lei reorganizou a tributação de rendimentos e aplicações financeiras de pessoas físicas mantidas fora do Brasil, unificando boa parte desses ganhos numa alíquota fixa de 15%, além de trazer regras específicas para lucros de controladas e coligadas no exterior.
Antes dela, o dispositivo que ainda organiza a tributação de controladas no âmbito das pessoas jurídicas é o artigo 74 da Medida Provisória nº 2.158-35/2001. Esse artigo determina que os lucros apurados por uma controlada ou coligada estrangeira são considerados disponibilizados para a controladora brasileira na data do balanço em que foram apurados, não na data em que o dinheiro efetivamente entra no caixa da empresa brasileira. É esse mecanismo que gera boa parte dos problemas de caixa que discutimos mais adiante.
Duas instruções normativas completam esse quadro:
- A Instrução Normativa RFB nº 2.180/2024 detalha como declarar controladas no exterior, os procedimentos de apuração anual e os prazos para informar lucros na declaração de ajuste.
- A Instrução Normativa SRF nº 213/2002 trata das regras de consolidação de resultados de controladas e coligadas, além de procedimentos de conversão cambial e exigências documentais para fins de crédito tributário.
A Receita Federal também publica orientações práticas sobre como preencher a declaração. Segundo o Gov, investimentos no exterior precisam constar na ficha “Bens e Direitos”, e a conversão para reais usa a cotação de fechamento do dólar no último dia útil de dezembro. Isso vale tanto para quem tem uma conta de investimentos em Nova York quanto para quem detém participação em uma holding registrada em Delaware.
Quem paga: pessoa física, pessoa jurídica e os regimes que se aplicam
A resposta para “quem é tributado” depende de dois fatores: o tipo de contribuinte e o momento em que o lucro se torna tributável. Pessoa física e pessoa jurídica seguem lógicas diferentes, e confundir as duas é um dos erros mais caros que vemos em diagnósticos de clientes.
Para pessoas físicas, a Lei nº 14.754/2023 criou o regime de tributação anual: os rendimentos de aplicações financeiras no exterior são apurados em 31 de dezembro de cada ano, à alíquota de 15%, e declarados de forma separada na Declaração de Ajuste Anual (DAA), sem se misturar à tabela progressiva do imposto de renda sobre salários. Isso muda o comportamento de quem investe fora: já não é possível esperar a “disponibilização” do lucro para pagar imposto porque o fato gerador ocorre no fechamento do ano-calendário, independentemente de resgate.
Existe ainda o regime de tributação na data da disponibilização, que se aplica a situações específicas não cobertas pela apuração anual, como certos rendimentos que só se tornam tributáveis quando efetivamente pagos, creditados ou remetidos ao beneficiário.
Para pessoas jurídicas, o cenário gira em torno do artigo 74 da MP 2.158-35/2001. Empresas brasileiras que controlam ou detêm participação relevante em empresas no exterior podem ter que reconhecer o lucro da controlada estrangeira no resultado da controladora brasileira, sujeitando esse valor ao IRPJ e à CSLL, geralmente no regime de lucro real. A distinção entre controlada e coligada importa aqui:
- Controlada: a empresa brasileira detém, direta ou indiretamente, o poder de decisão sobre as políticas financeiras e operacionais da empresa estrangeira, normalmente por deter mais de 50% do capital votante.
- Coligada: existe influência significativa, mas sem controle efetivo, geralmente com participação relevante que não configura maioria de votos.
Essa diferença altera o enquadramento tributário e o momento de reconhecimento do lucro, por isso deve constar expressamente no organograma societário que qualquer contador consulta antes de fechar o balanço.
Como calcular e declarar lucros e dividendos do exterior
Na prática, calcular o imposto sobre lucros no exterior envolve três etapas: converter valores para reais, apurar o imposto devido e preencher os campos corretos da declaração. Veja o roteiro que costuma evitar retrabalho:
- Converta pela cotação de fechamento. Segundo o Manual MIR da Receita Federal, o valor em moeda estrangeira é convertido para reais pela cotação de compra do dólar fixada pelo Banco Central no último dia útil de dezembro do ano-calendário.
- Identifique o tipo de rendimento. Dividendos e lucros de controladas seguem uma lógica; juros, aluguéis e ganhos de aplicações financeiras seguem outra, com alíquota de 15% conforme a regra consolidada desde 2024 pelo Valor Investe.
- Preencha a ficha “Bens e Direitos” com a participação societária ou o saldo da aplicação, e a ficha específica de “Rendimentos Isentos e Não Tributáveis” ou “Rendimentos Sujeitos à Tributação Exclusiva/Definitiva”, conforme o caso.
- Use o GCAP quando houver ganho de capital. Venda de imóveis, ações ou outros ativos no exterior exige apuração no programa Ganhos de Capital (GCAP), com recolhimento do imposto até o último dia útil do mês seguinte à operação.
- Confira a consistência entre balanço estrangeiro e declaração brasileira antes de transmitir, comparando valores em moeda original com os convertidos.
Dica profissional: mantenha uma planilha de controle com a data de cada balanço estrangeiro, a cotação usada na conversão e o comprovante de imposto retido. Esse único hábito resolve a maior parte das divergências que geram notificação da Receita.
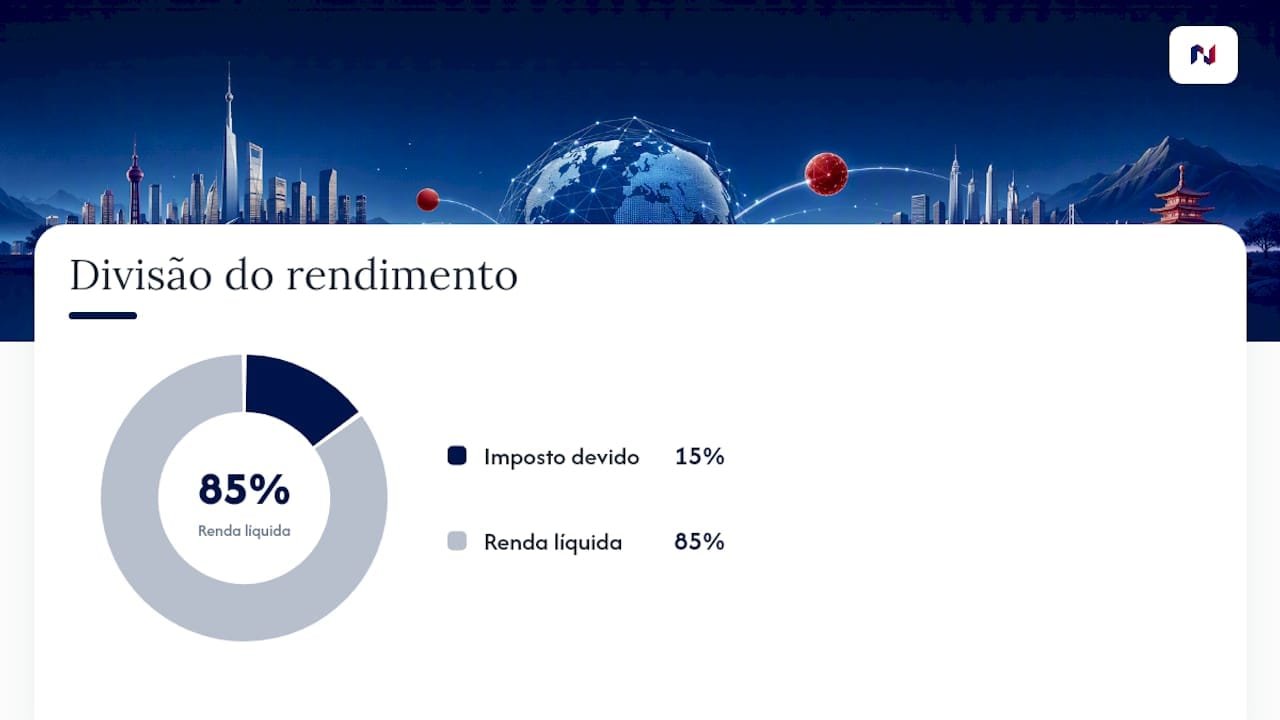
Um exemplo simplificado ajuda a visualizar o cálculo: uma pessoa física com aplicação financeira no exterior que gerou o equivalente a R$ 100 mil em rendimentos no ano paga 15% de imposto sobre esse valor, ou seja, R$ 15 mil, apurados na DAA e não na tabela progressiva mensal.
Créditos, deduções e como evitar a dupla tributação
O imposto pago no exterior sobre o mesmo lucro não precisa, em tese, ser pago duas vezes. A legislação brasileira, incluindo dispositivos da própria Lei nº 14.754/2023, permite tomar crédito do imposto de renda pago no exterior para abater o imposto devido no Brasil sobre o mesmo rendimento.
Esse crédito, porém, tem limites claros:
- O valor creditado nunca pode superar o imposto brasileiro devido sobre aquele mesmo rendimento; se o imposto pago fora for maior, o excedente simplesmente não é aproveitado no ano corrente.
- É preciso comprovação documental do imposto pago: normalmente um extrato oficial da autoridade fiscal estrangeira, guia de recolhimento ou declaração equivalente, traduzida quando exigido pela Receita.
- Para pessoa jurídica, a compensação segue lógica de dedução do IRPJ e da CSLL devidos, dentro dos limites estabelecidos pelas instruções normativas aplicáveis a controladas e coligadas.
- Para pessoa física, o crédito é aplicado diretamente contra o imposto de 15% apurado na DAA, respeitando o mesmo teto de não exceder o valor devido no Brasil.
Quando existe um tratado para evitar dupla tributação entre o Brasil e o país onde o lucro foi gerado, as regras do acordo podem alterar esse cálculo e definir qual país tem prioridade para tributar determinado tipo de rendimento. Isso não significa isenção automática no Brasil. Como mostra a leitura do posicionamento do STF sobre tributação de controladas no exterior, a tributação da controladora brasileira sobre a renda que lhe pertence pode coexistir com convenções internacionais, porque o Brasil tributa o residente, não diretamente a empresa estrangeira. O tratado prevalece apenas na medida em que resolve o conflito de competência entre os dois Estados, não elimina a obrigação de declarar.
O momento da tributação é o maior risco de caixa
O artigo 74 da MP 2.158-35/2001 cria uma armadilha de liquidez que poucos empresários enxergam antes de ser tarde: o lucro da controlada estrangeira é considerado disponibilizado na data do balanço, e não na data em que o dinheiro efetivamente entra na conta da empresa brasileira. Isso significa que a controladora pode ter que pagar IRPJ e CSLL sobre um lucro que ainda está retido no exterior, seja por decisão de reinvestimento, restrição contratual ou simplesmente porque a diretoria decidiu não distribuir dividendos naquele ano.
Esse descasamento entre o momento contábil e o momento financeiro exige planejamento cambial ativo. Empresas que mantêm lucro acumulado em moeda estrangeira e não provisionam a variação cambial em reais correm o risco de fechar o balanço com uma obrigação tributária maior do que o caixa disponível para pagá-la, especialmente em anos de forte valorização do dólar.
Erros contábeis recorrentes que levam a autuações incluem:
- Descasamento entre a data do balanço estrangeiro e a data usada para conversão cambial na declaração brasileira.
- Falta de documentação formal do imposto pago no exterior, o que impede o aproveitamento do crédito.
- Omissão da Declaração de Capitais Brasileiros no Exterior (DCBE), exigida pelo Banco Central do Brasil para quem mantém ativos acima de determinados limites fora do país, o que gera multa independentemente da situação tributária.
Analistas que acompanham o contencioso apontam justamente esse descasamento contábil como uma das causas mais frequentes de notificação fiscal, reforçando que o problema raramente é a intenção de sonegar, mas a falta de rotina de reconciliação entre os balanços.
Dica profissional: se sua empresa mantém lucro retido no exterior por mais de um exercício fiscal, provisione o imposto em reais assim que o balanço estrangeiro fechar, não quando decidir repatriar. Esperar a repatriação para calcular o imposto é a receita mais comum para descobrir, tarde demais, que falta caixa para pagar a Receita.
O que o STF e o STJ decidiram sobre lucros de controladas
A jurisprudência mudou de forma decisiva o cenário para empresas com controladas ou coligadas fora do Brasil. Em 2026, o Supremo Tribunal Federal formou maioria favorável à constitucionalidade da tributação de lucros de controladas no exterior na esfera da pessoa jurídica brasileira, entendendo que a renda tributada é da controladora residente no país, não diretamente da empresa estrangeira.
O placar formado no STF em 2026 consolidou o entendimento de que tributar a controladora brasileira pelos lucros apurados por sua controlada estrangeira não viola o conceito constitucional de renda, porque o fato gerador se conecta ao patrimônio do contribuinte residente no Brasil, e não à soberania fiscal do outro país.
Essa leitura, descrita pelo O Globo, reduz o espaço para questionar judicialmente a própria constitucionalidade do artigo 74 da MP 2.158-35/2001. Empresas que apostavam nessa tese como estratégia de defesa precisam reavaliar o risco de manter passivos fiscais sem provisão.
No Superior Tribunal de Justiça, decisões recentes seguem a mesma linha. O tribunal manteve, em recursos especiais, a incidência de IRPJ e CSLL sobre lucros de controladas no exterior com base no próprio artigo 74, conforme mostram análises de acórdãos publicadas pela Rota da Jurisprudência. Isso indica convergência entre as duas cortes superiores, o que reduz a chance de reversão dessas teses no curto prazo.
Na prática, essa tendência muda três coisas para quem tem estrutura societária internacional:
- Provisionamento contábil deixa de ser opcional. Empresas que ainda tratavam a tributação de controladas como risco remoto, sujeito a reversão judicial, precisam reconhecer o passivo com mais rigor.
- Litígio puro perde força como estratégia isolada. Faz mais sentido combinar defesa técnica pontual (erros de apuração, prazo, base de cálculo) com planejamento preventivo do que apostar na tese de inconstitucionalidade geral.
- A via administrativa ganha peso. Antes de judicializar, avaliar recursos administrativos e consultas formais à Receita costuma ser mais rápido e menos custoso, reservando o Judiciário para divergências pontuais de cálculo ou de aplicação de tratado.
Checklist de conformidade para reduzir risco fiscal
Reunimos os pontos que qualquer empresário ou contador deveria revisar antes do fechamento do exercício fiscal, especialmente quem tem controlada, coligada ou aplicação financeira relevante no exterior.
- Mapeie toda a estrutura societária no exterior, identificando com precisão o que é controlada, coligada ou simples participação minoritária, porque essa classificação define o regime aplicável.
- Reconcilie o balanço estrangeiro com a demonstração brasileira todo ano, verificando se as datas de apuração coincidem com o que a controladora está reconhecendo em sua contabilidade.
- Guarde comprovantes formais de imposto pago no exterior, incluindo guias de recolhimento e extratos oficiais, para sustentar qualquer pedido de crédito.
- Revise a política de conversão cambial, garantindo que todos os valores usem a cotação de fechamento correta na data exigida pela Receita.
- Confirme a entrega da DCBE ao Banco Central, quando o valor de ativos no exterior superar os limites que geram essa obrigação.
- Avalie a existência de tratado para evitar dupla tributação com o país onde está a controlada ou a aplicação, e documente como ele afeta o crédito tributário.
- Simule o impacto de caixa da tributação pela data do balanço, antes de decidir reter lucros no exterior por múltiplos exercícios.
Esse checklist reduz a exposição a autuações, mas a parte mais difícil costuma ser a estruturação inicial: decidir onde abrir a empresa, como desenhar a holding e como equilibrar tributação brasileira com a americana. É nesse ponto que consultorias especializadas atuam para ajudar empresários brasileiros que já têm ou estão construindo operação nos Estados Unidos, auxiliando a desenhar a estrutura societária, dialogar com o contador responsável pela apuração no Brasil e organizar o provisionamento fiscal antes que ele se torne um problema de caixa.
O que priorizar diante da nova realidade tributária
A tributação de lucros no exterior deixou de ser um tema de planejamento de longo prazo e passou a ser um problema de gestão de caixa no curto prazo. O erro mais comum que vejo entre empresários brasileiros com operação internacional não é desconhecer a lei, é subestimar a velocidade com que o passivo cresce entre um balanço e o outro.
Minha recomendação prática tem três camadas. Primeiro, faça o diagnóstico do passivo fiscal acumulado antes de qualquer decisão sobre distribuição de lucros, revisando políticas contábeis com o mesmo rigor que se aplicaria a uma auditoria externa. Terceiro, acompanhe de perto a evolução do contencioso no STF e no STJ: teses que pareciam sólidas há três anos perderam força, e planejamento baseado em jurisprudência antiga é hoje um risco maior do que era.
— Flavio Inacarato
Diagnóstico fiscal internacional: como a Naventia apoia sua empresa
Se sua empresa tem controlada, coligada ou aplicação relevante no exterior, o risco não é só pagar imposto, é pagar no momento errado, sem crédito documentado ou sem caixa provisionado. A Naventia atua justamente nesse ponto de virada: em vez de você tentar traduzir sozinho leis brasileiras, instruções normativas e decisões do STF para a realidade específica da sua estrutura nos Estados Unidos, nossa equipe com presença local já conhece o terreno dos dois lados.
O trabalho de consultoria pode começar com um diagnóstico da exposição fiscal atual da empresa, passando pela estruturação ou reorganização societária mais adequada ao caso e seguindo com suporte contínuo para que a apuração no Brasil e a operação nos Estados Unidos estejam alinhadas, evitando passivos surpresa. Isso reduz riscos de autuação, evita provisionamento tardio e dá previsibilidade de caixa para quem decide manter parte do lucro reinvestido fora do país. Conheça os serviços de internacionalização da Naventia e agende um diagnóstico inicial pelo formulário de contato para entender exatamente onde está o risco na sua estrutura atual.
Fontes
Para quem quer verificar cada regra diretamente na fonte, vale consultar:
- Lei nº 14.754/2023 (Planalto)
- Gov
- STF tem maioria a favor da tributação de lucros de controladas no exterior — O Globo
- Imposto de Renda 2026: como declarar investimentos no exterior — Valor Investe
Para entender melhor riscos de estruturas societárias específicas, também é útil ler sobre bitributação entre Brasil e Estados Unidos e sobre tributação de LLCs para brasileiros.
Este artigo fornece informações gerais e não substitui a orientação de um consultor financeiro qualificado. Consulte um profissional financeiro qualificado sobre o seu caso antes de agir com base neste conteúdo.
Perguntas frequentes
Como funciona a tributação de lucros no exterior no Brasil?
Pessoas jurídicas com controladas estrangeiras podem ser tributadas pelo IRPJ e pela CSLL na data do balanço da controlada, conforme o artigo 74 da MP 2.158-35/2001, mesmo sem repatriação do dinheiro.
Como o ganho de capital de investimento no exterior é tributado no Brasil?
Ganho de capital sobre venda de imóveis, ações ou outros ativos no exterior é apurado no programa GCAP, com recolhimento do imposto até o último dia útil do mês seguinte à operação, seguindo as alíquotas progressivas de ganho de capital.
A isenção de R$ 35 mil no exterior ainda é válida?
Cada caso deve ser avaliado conforme o tipo específico de rendimento e o dispositivo legal aplicável.