
A forma mais prática de fazer a transferência de sede para EUA é constituir uma subsidiária americana e usar o visto L-1 para transferir executivos e gerentes. A USCIS exige vínculo prévio de um ano do funcionário com a empresa e prova de espaço físico operacional. Antes de qualquer mudança, porém, é indispensável modelar os riscos fiscais junto ao IRS e buscar assessoria especializada para evitar erros de estruturação que custam caro depois.
 Transferir a titularidade da propriedade intelectual para a entidade americana, por outro lado, pode gerar ganho de capital tributável no Brasil e exige avaliação formal do ativo antes da transferência. Não existe opção neutra: cada caminho tem consequência fiscal, e a escolha errada custa caro nos dois países.
Contratos de licenciamento intercompany entram direto na mira do transfer pricing citado pelo IRS: royalties pagos da subsidiária americana para a matriz brasileira precisam refletir valor de mercado, com documentação que sustente esse valor caso a Receita americana questione. Empresas que registram a propriedade intelectual sem esse cuidado descobrem o problema só na primeira auditoria, quando já é tarde para corrigir retroativamente.
Escolher a localização do escritório também é decisão fiscal, não só logística: o estado de instalação física determina obrigações de nexus estadual, mesmo quando a entidade já está incorporada em outro estado. Empresas que escolhem o escritório físico só por custo de aluguel, sem considerar o regime tributário estadual, acabam pagando esse desconto de volta em impostos nos anos seguintes.
Um projeto típico começa com diagnóstico da estrutura ideal, segue com constituição da entidade e planejamento de transfer pricing, e inclui suporte direto na petição de visto para os executivos que vão liderar a operação americana. A página de expansão internacional para os EUA detalha esse escopo completo.
Se sua empresa já decidiu transferir a sede, mas ainda não sabe por onde começar a estruturação, entre em contato com a Naventia para um diagnóstico inicial e descubra qual caminho jurídico e fiscal se encaixa melhor no seu plano de negócio.
Em resumo:
- Transferir a sede para os EUA só faz sentido para empresas com receita recorrente, cliente ou investidor americano ou necessidade de proteção patrimonial.
- A escolha do veículo jurídico deve considerar o impacto fiscal, sendo comum optar por subsidiária, C-Corp ou LLC para operações sérias de crescimento.
- O visto L-1A é o principal instrumento para transferência de executivos, exigindo comprovação de vínculo de um ano na empresa e espaço físico adequado.
- Erros de sequenciamento, como domesticação sem planejamento e contratos de preços de transferência sem documentação, podem gerar passivos fiscais altos.
- Planejar a transferência de sede envolve etapas sequenciais de diagnóstico, constituição, documentação e infraestrutura tecnológica, para evitar atrasos e custos extras.
Índice
- Quando faz sentido transferir a sede para os EUA
- Estrutura jurídica: representante, branch, subsidiária ou domesticação
- Quais vistos permitem mudar executivos para os EUA?
- Implicações fiscais e compliance ao transferir sede
- Passo a passo: documentos e cronograma da transferência
- Riscos e armadilhas comuns ao transferir sede
- Existem consultorias especializadas que acompanham empresas brasileiras desde o diagnóstico inicial até o posicionamento da operação nos EUA, com especialistas presentes em solo americano para orientar decisões que dependem de contexto local. Os projetos de internacionalização normalmente cobrem diagnóstico da estrutura ideal, estruturação societária e fiscal, suporte na obtenção de vistos e acompanhamento operacional após a abertura.
- O que fazer agora, na prática
- Aspectos trabalhistas na transferência de funcionários
- Propriedade intelectual e ativos intangíveis na transferência
- Migração de sistemas e TI durante a transferência
- Mudança física do escritório e logística internacional
- O que a maioria dos guias sobre expansão para os EUA não diz
- Naventia: apoio completo para transferir sua sede aos EUA
- Fontes
Quando faz sentido transferir a sede para os EUA
Transferir a sede não é decisão para empresas em fase de teste. Faz sentido quando a operação brasileira já tem receita recorrente, um cliente ou investidor americano concreto no radar, ou necessidade de proteção patrimonial que a estrutura brasileira não oferece. Os motivadores mais comuns aparecem em combinação, raramente isolados:- Acesso a um mercado consumidor ou de capital que exige presença física ou societária nos EUA.
- Captação de investimento com fundos que só aportam em entidades domiciliadas no país.
- Governança mais robusta, com conselho, contratos e blindagem patrimonial sob o direito americano.
- Necessidade de emitir contratos, faturar ou empregar localmente sem depender de terceiros.
Estrutura jurídica: representante, branch, subsidiária ou domesticação
A escolha do veículo jurídico determina quanto imposto a empresa paga, quem responde pelas dívidas e quanto trabalho de compliance ela assume. O Trade descreve três modelos operacionais típicos para empresas estrangeiras que entram nos EUA, cada um com peso fiscal diferente.- Representative office: sem receita direta nos EUA, pode evitar tributação federal se as atividades ficarem restritas a marketing e suporte, sem fechar vendas.
- Branch (filial): opera como extensão da matriz brasileira, mas gera effectively connected income (ECI) e fica sujeita ao imposto sobre lucros de filial, além do imposto corporativo.
- Subsidiária (C-Corp ou LLC): entidade americana independente, sujeita à alíquota federal de 21% sobre o lucro corporativo, com responsabilidade limitada e mais previsibilidade para repatriar dividendos.
- Domesticação: converte a entidade estrangeira em uma entidade americana, mas pode gerar tributação imediata sobre os acionistas sob a seção 367(b), segundo análise da Skadden.
Quais vistos permitem mudar executivos para os EUA?
O visto L-1 é o instrumento central para viabilizar a transferência de sede, mas seus requisitos mudam conforme a subsidiária já exista ou esteja sendo criada.- L-1A (executivos e gerentes) e L-1B (conhecimento especializado): exigem que o funcionário tenha trabalhado na empresa brasileira por pelo menos um ano nos últimos três, em relação qualificada entre a matriz e a entidade americana, conforme o manual de políticas da USCIS.
- New office: quando a subsidiária americana é recém-criada, a aprovação inicial costuma se limitar a um ano, e a empresa precisa comprovar espaço físico adequado e plano de negócios viável.
- Existing office: se a entidade americana já opera há mais tempo, a aprovação inicial pode chegar a três anos, com menos exigência de prova operacional.
- Alternativas: o E-2 serve para investidores de países com tratado; o EB-1C atende executivos que buscam residência permanente direta; o EB-2 NIW cabe a perfis com qualificação excepcional sem necessidade de patrocínio formal de emprego.
Implicações fiscais e compliance ao transferir sede
A estrutura escolhida define se a empresa cria um U.S. trade or business (USTB), o gatilho que ativa a tributação federal sobre a receita conectada à atividade americana (ECI). Mesmo operações pequenas podem cruzar esse limite: uma equipe de vendas ativa nos EUA, sem nenhuma entidade formal, já pode configurar USTB, segundo análise da KPMG sobre investimento estrangeiro. A escolha entre C-Corp e estrutura pass-through muda o resultado líquido de forma significativa:- Uma C-Corp paga 21% de imposto federal sobre o lucro, mais imposto estadual conforme o estado de operação.
- Uma branch de empresa estrangeira, além do imposto corporativo, pode ficar sujeita ao branch profits tax, que tributa a repatriação de lucro para o Brasil.
- Pagamentos de FDAP (juros, royalties, dividendos) a partes relacionadas no exterior sofrem retenção na fonte, salvo tratado aplicável.
- O nexus estadual é definido separadamente do federal: um estado pode exigir registro e apuração mesmo sem a empresa ter escritório físico ali, com regras próprias de apportionment para dividir a receita tributável entre estados.
Passo a passo: documentos e cronograma da transferência
Executar a transferência de sede para EUA exige sequenciar decisões societárias, fiscais e migratórias na ordem certa, porque cada etapa depende da anterior.- Due diligence e business plan: mapear objetivos, escolher estado de incorporação e definir se a estrutura será C-Corp, LLC ou branch.
- Constituição da entidade: registrar articles of incorporation ou articles of organization no estado escolhido e obter o EIN junto ao IRS.
- Registro estadual como empresa estrangeira: se a operação atuar em mais de um estado, é preciso obter certificate of authority nos estados adicionais.
- Contrato de locação (lease): assinar um contrato que comprove espaço físico operacional, documento central para o pedido L-1 de new office.
- Petição L-1 (Form I-129): reunir prova de vínculo do funcionário, relação entre entidades e viabilidade do plano de negócios.
- Abertura de conta bancária americana: normalmente exige EIN, comprovante de endereço e presença de um sócio ou representante nos EUA.
Riscos e armadilhas comuns ao transferir sede
Na transferência de sede para EUA, erros de sequenciamento e de documentação custam mais caro do que qualquer taxa oficial. Os mais recorrentes:- Domesticação sem análise prévia: converter a entidade brasileira diretamente pode gerar tributação imediata sobre os acionistas sob a seção 367(b), um gatilho que pega muita empresa desprevenida.
- Transfer pricing improvisado: contratos intercompany sem documentação de preços de mercado atraem ajuste fiscal e multa do IRS.
- Função mal desenhada para o L-1: cargos que não têm natureza majoritariamente executiva ou gerencial não qualificam o funcionário, mesmo com título de diretor no papel.
- Falha em KYC bancário: bancos americanos recusam abertura de conta quando a estrutura societária ou a origem dos sócios não fica clara na documentação.
Vale contratar uma consultoria especializada?
Existem consultorias especializadas que acompanham empresas brasileiras desde o diagnóstico inicial até o posicionamento da operação nos EUA, com especialistas presentes em solo americano para orientar decisões que dependem de contexto local. Os projetos de internacionalização normalmente cobrem diagnóstico da estrutura ideal, estruturação societária e fiscal, suporte na obtenção de vistos e acompanhamento operacional após a abertura. Vale contratar uma consultoria especializada quando a empresa já tem decisão de negócio tomada, mas ainda não sabe traduzir isso em estrutura jurídica e fiscal sem expor o caixa a riscos evitáveis. Nossa página de expansão internacional para os EUA detalha o escopo típico de um projeto.O que fazer agora, na prática
O caminho recomendado combina três decisões simultâneas: planejamento tributário prévio, escolha de estrutura societária e estratégia de visto para os executivos. Nenhuma dessas frentes funciona isolada. Uma subsidiária bem desenhada sem visto para o time de liderança não move a operação; um visto aprovado sem estrutura fiscal sólida cria passivo desde o primeiro ano. O próximo passo prático é rodar um diagnóstico que modele carga tributária, escolha de estado e elegibilidade migratória antes de assinar qualquer contrato de locação ou registrar qualquer entidade. Empresas que pulam essa etapa costumam corrigir depois, com custo bem mais alto do que teria sido planejar antes.Aspectos trabalhistas na transferência de funcionários
Transferir executivos para os EUA não resolve automaticamente a relação de trabalho deles. O contrato brasileiro precisa ser encerrado ou suspenso formalmente, e um novo contrato sob legislação americana precisa entrar em vigor, respeitando regras estaduais que variam bastante. Estados como Califórnia e Nova York têm exigências trabalhistas mais rígidas que outros, incluindo regras de aviso prévio, benefícios obrigatórios e políticas antidiscriminação que não existem na legislação brasileira. Contratar sem ajustar esses pontos expõe a empresa a processos trabalhistas desde os primeiros meses de operação. Funcionários que chegam com visto L-1 dependem do status migratório do titular: dependentes recebem visto L-2, que permite trabalho mediante autorização própria. Isso muda o planejamento de contratação de cônjuges e familiares que também queiram atuar na operação americana. Para novas contratações locais, feitas diretamente nos EUA, a empresa precisa observar a legislação de at will employment, que permite rescisão sem justa causa na maioria dos estados, mas exige políticas escritas de conduta e compliance para reduzir risco de litígio. Documentar políticas de RH desde o primeiro contrato, e não depois do primeiro problema, é o que separa operações que crescem sem sobressaltos das que gastam tempo e dinheiro com disputas evitáveis.Propriedade intelectual e ativos intangíveis na transferência
Transferir sede envolve decidir onde a propriedade intelectual da empresa vai residir, e essa decisão tem peso fiscal direto. Manter marcas, patentes e software registrados no Brasil, enquanto a operação comercial migra para os EUA, cria uma relação de licenciamento entre as duas entidades que precisa ser precificada como transação entre partes relacionadas.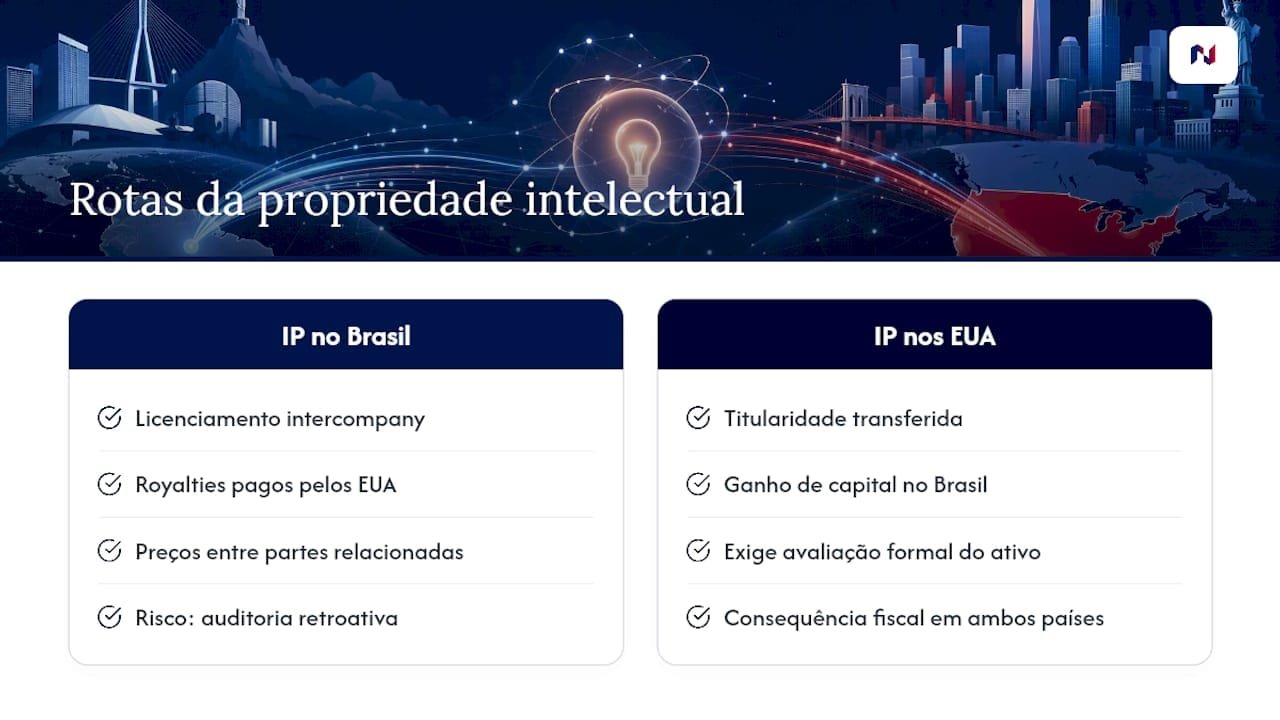 Transferir a titularidade da propriedade intelectual para a entidade americana, por outro lado, pode gerar ganho de capital tributável no Brasil e exige avaliação formal do ativo antes da transferência. Não existe opção neutra: cada caminho tem consequência fiscal, e a escolha errada custa caro nos dois países.
Contratos de licenciamento intercompany entram direto na mira do transfer pricing citado pelo IRS: royalties pagos da subsidiária americana para a matriz brasileira precisam refletir valor de mercado, com documentação que sustente esse valor caso a Receita americana questione. Empresas que registram a propriedade intelectual sem esse cuidado descobrem o problema só na primeira auditoria, quando já é tarde para corrigir retroativamente.
Migração de sistemas e TI durante a transferência
A infraestrutura de tecnologia raramente recebe a mesma atenção que a estrutura societária, mas decide se a operação americana funciona no primeiro dia. Sistemas financeiros, CRM e folha de pagamento brasileiros geralmente não atendem exigências americanas de contabilidade, moeda e compliance fiscal, o que obriga a empresa a migrar ou duplicar ferramentas. A prioridade prática é separar dados e acessos por entidade legal, não só por localização geográfica. Misturar bancos de dados da operação brasileira com a americana cria problema de compliance e dificulta auditoria fiscal separada, exigida quando existem duas entidades distintas. Empresas que fazem essa transição bem planejam a migração em fases: primeiro sistemas financeiros e de folha de pagamento, que têm prazo legal para funcionar corretamente desde a abertura, depois sistemas operacionais e de atendimento ao cliente. Ferramentas de contabilidade compatíveis com os padrões contábeis americanos (GAAP) e integradas ao processamento de folha local costumam ser prioridade sobre qualquer outro sistema, porque erros aqui geram multa fiscal direta, não apenas ineficiência operacional.Mudança física do escritório e logística internacional
A parte física da transferência de sede é a mais visível, mas costuma ser subestimada no planejamento. Alugar espaço nos EUA não é só uma formalidade para o pedido de visto L-1: o contrato de locação precisa refletir a real necessidade operacional, porque a USCIS avalia se o espaço é compatível com o plano de negócios apresentado. Mudança de equipamento, estoque ou material de escritório entre países envolve desembaraço aduaneiro, que varia conforme o tipo de bem e o estado de destino. Equipamentos eletrônicos e maquinário específico podem exigir certificações adicionais para uso comercial nos EUA, o que atrasa a operação se não for mapeado com antecedência. Escolher a localização do escritório também é decisão fiscal, não só logística: o estado de instalação física determina obrigações de nexus estadual, mesmo quando a entidade já está incorporada em outro estado. Empresas que escolhem o escritório físico só por custo de aluguel, sem considerar o regime tributário estadual, acabam pagando esse desconto de volta em impostos nos anos seguintes.
O que a maioria dos guias sobre expansão para os EUA não diz
A maior parte do conteúdo disponível trata visto e estrutura societária como problemas separados, resolvidos por profissionais diferentes em momentos diferentes. Essa separação é o erro mais caro que vejo em operações que travam no meio do caminho. O visto L-1 depende de a empresa já ter uma estrutura societária definida e um plano de negócios crível para sustentar o pedido. A estrutura societária, por sua vez, só faz sentido depois de saber quem vai operar nos EUA e sob qual status migratório. Tratar essas duas frentes em sequência, e não em paralelo, é o que gera os atrasos de meses que aparecem em quase todo relato de expansão mal planejada. O outro ponto subestimado é o peso do planejamento fiscal internacional antes da constituição, não depois. A interação entre o regime tributário americano e o brasileiro, incluindo créditos fiscais e regras de tributação de lucros no exterior, muda o resultado líquido da operação de forma mais significativa do que a maioria dos fundadores espera. Decidir a estrutura primeiro e modelar o impacto fiscal depois é fazer o trabalho na ordem errada.— Flavio Inacarato
Naventia: apoio completo para transferir sua sede aos EUA
Algumas consultorias especializadas estruturam visto, sociedade e fiscal como um projeto único, com especialistas vivendo nos EUA para acompanhar decisões que exigem contexto local. Um projeto típico começa com diagnóstico da estrutura ideal, segue com constituição da entidade e planejamento de transfer pricing, e inclui suporte direto na petição de visto para os executivos que vão liderar a operação americana. A página de expansão internacional para os EUA detalha esse escopo completo.
Se sua empresa já decidiu transferir a sede, mas ainda não sabe por onde começar a estruturação, entre em contato com a Naventia para um diagnóstico inicial e descubra qual caminho jurídico e fiscal se encaixa melhor no seu plano de negócio.