
Uma C Corp paga imposto sobre o lucro no nível da própria empresa, com alíquota federal de 21% mais tributos estaduais que variam conforme a jurisdição. Quando a empresa distribui dividendos, o valor pode sofrer retenção na fonte nos EUA e ser tributado de novo no Brasil na declaração do beneficiário. O Foreign Tax Credit ajuda a evitar parte dessa sobreposição, mas só funciona se a documentação estiver correta. Ignorar formulários como o 1120 ou o 5472 custa caro, literalmente.
 Os serviços da Naventia cobrem justamente os pontos mais sensíveis deste artigo: planejamento fiscal internacional, abertura e estruturação de empresas nos EUA, suporte para vistos empresariais como E-2 e O-1, e acompanhamento contínuo depois da constituição, incluindo apoio no cumprimento das obrigações de reporting que geram as multas mais caras para estrangeiros. Se você já decidiu abrir uma C Corp, ou ainda está avaliando entre C Corp e outras estruturas, o próximo passo prático é conversar com a equipe da Naventia sobre a estruturação da sua empresa nos EUA antes de assinar qualquer documento de constituição.
Em resumo:
- Empresas com objetivo de captar investimento em geral devem optar por uma C Corp, mesmo com a alta carga de dupla tributação sobre dividendos e lucros.
- A alíquota federal da C Corp nos EUA é de 21%, mas a carga total, incluindo impostos estaduais, costuma ficar entre 25% e 26%.
- Falhas na documentação, como não entregar o Formulário 5472 ou não manter contratos intercompany, podem gerar multas de até US$ 25.000 por ano.
- Distribuição de dividendos para acionistas brasileiros sofre uma retenção fixa de 30%, sem possibilidade de redução por tratado de bitributação.
- Antes de distribuir lucros, é essencial garantir toda a conformidade legal e fiscal para evitar multas caras que anulam possíveis benefícios fiscais.
Índice
- O que é uma C Corporation e quando ela faz sentido
- Como funciona a tributação c corp nos EUA na prática
- Retenção sobre dividendos e ganho de capital para não-residentes
- Como o Brasil tributa esses ganhos e o papel do crédito tributário
- Formulários obrigatórios: o que toda C Corp estrangeira precisa entregar
- Impostos estaduais, folha de pagamento e o risco do nexus
- Checklist antes de constituir sua C Corp nos EUA
- O que a experiência prática revela sobre esses erros
- O que realmente importa antes de distribuir o primeiro dividendo
- Como estruturar sua entrada nos EUA com segurança fiscal
- Fontes
- Perguntas frequentes
O que é uma C Corporation e quando ela faz sentido
A C Corporation é a estrutura societária americana em que a empresa é uma pessoa jurídica separada dos sócios, tributada de forma autônoma pelo governo federal e, na maioria dos casos, também pelo estado onde opera. Isso a diferença da LLC, que normalmente repassa o lucro diretamente aos sócios (regime chamado de pass through), e da S-Corp, reservada a cidadãos ou residentes fiscais dos EUA, o que já exclui a maior parte dos empresários brasileiros dessa opção. Empresários brasileiros costumam escolher a C Corp por um motivo específico: captação de investimento. Fundos de venture capital e investidor anjo americanos preferem investir em C Corps porque a estrutura permite emitir diferentes classes de ações, criar planos de stock options para atrair talentos e simplificar rodadas futuras de captação, conforme aponta um guia de entidades empresariais para startups da Universidade de Illinois. Sem essa flexibilidade acionária, muitos fundos simplesmente não investem. O preço dessa flexibilidade é a dupla tributação. Quando a empresa paga imposto sobre o lucro e, depois, o acionista paga imposto de novo ao receber dividendos, o mesmo dinheiro é tributado duas vezes dentro do sistema americano, como descreve o guia de tributação corporativa da Chambers and Partners. Antes de escolher C Corp, vale considerar:- Se o objetivo é apenas operar (vender produto ou serviço) sem buscar investimento, uma LLC costuma ser mais eficiente fiscalmente.
- Se o plano inclui rodadas de captação com investidores institucionais, a C Corp praticamente se torna obrigatória.
- Se a empresa vai reter lucro para reinvestir, em vez de distribuir, o impacto da dupla tributação diminui bastante.
Como funciona a tributação c corp nos EUA na prática
A alíquota federal sobre o lucro da C Corp é de 21%, aplicada sobre o lucro tributável apurado conforme as regras do Internal Revenue Code. Essa é a base do sistema, mas raramente é o número final que a empresa paga. A carga combinada federal e estadual costuma ficar em torno de 25% a 26% em média nos Estados Unidos, segundo dados da Tax Foundation. O motivo é simples: quase todo estado cobra algum tipo de imposto adicional sobre o lucro corporativo, e alguns cobram uma taxa de franquia (franchise tax) só pelo direito de operar legalmente naquele território, independente de haver lucro. Delaware, por exemplo, cobra franchise tax mesmo de empresas com receita zero, enquanto Texas usa um regime de margin tax com regras próprias de base de cálculo. Já a Califórnia combina imposto de renda estadual com uma taxa mínima anual fixa, cobrada até de empresas que ainda não faturam. Isso significa que duas C Corps com o mesmo lucro, mas incorporadas em estados diferentes, podem pagar valores totais bem distintos ao final do exercício fiscal. A escolha do estado de incorporação, portanto, não é um detalhe burocrático: afeta diretamente quanto sobra depois dos impostos. A boa notícia é que existem deduções e créditos que reduzem a alíquota efetiva. Despesas operacionais legítimas, depreciação de ativos, custos de folha de pagamento e certos créditos de pesquisa e desenvolvimento abatem a base tributável antes de aplicar os 21%. O Tax Cuts and Jobs Act (TCJA), aprovado em 2017, foi justamente a lei que baixou a alíquota federal corporativa de 35% para os atuais 21%, um dos cortes mais relevantes da história tributária americana recente para pessoas jurídicas.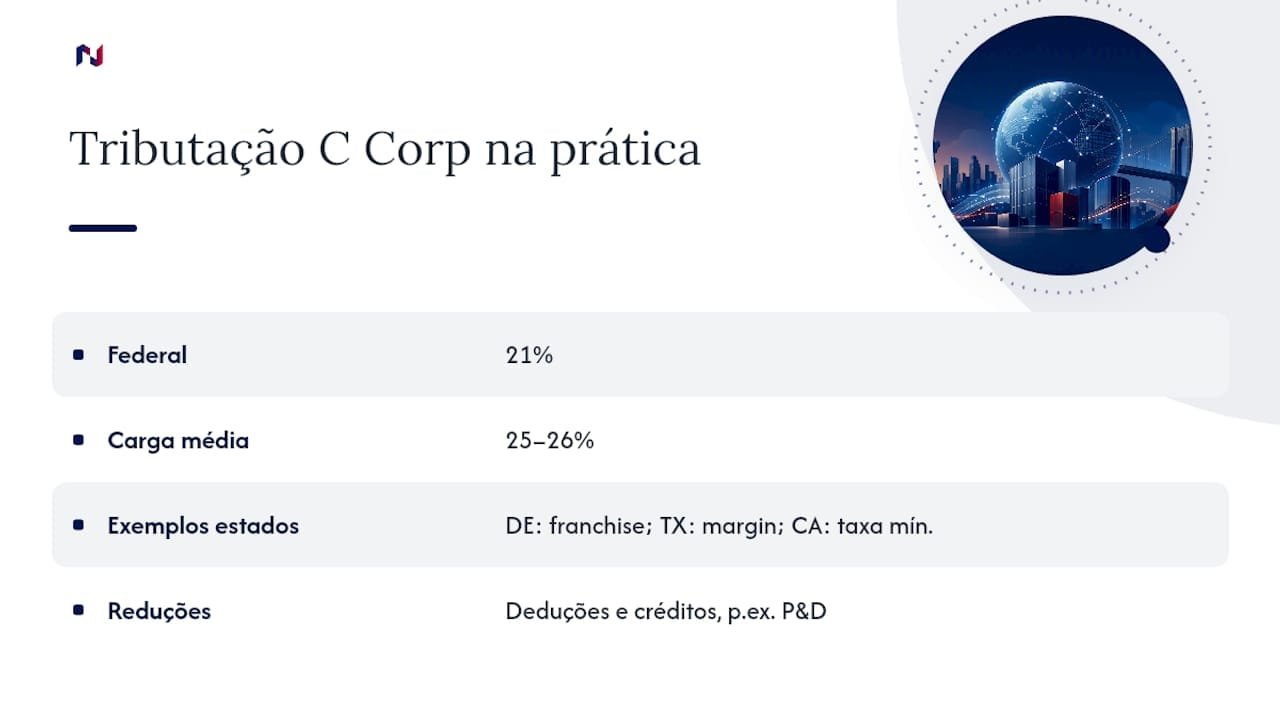
Retenção sobre dividendos e ganho de capital para não-residentes
Quando a C Corp distribui dividendos a um acionista que não é residente fiscal dos Estados Unidos, a regra padrão prevê retenção de 30% sobre esse valor, conforme confirma o guia sobre obrigações fiscais de fundadores estrangeiros com C Corp nos EUA. Esse percentual pode ser reduzido quando existe tratado de bitributação entre os EUA e o país do acionista. O problema para quem mora no Brasil é direto: não existe tratado abrangente de bitributação entre Brasil e Estados Unidos que reduza essa retenção. Na prática, o acionista brasileiro fica sujeito à alíquota estatutária de 30% sobre dividendos recebidos, sem o alívio que investidores de outros países conseguem por acordo bilateral. Ganhos de capital na venda de ações de uma C Corp seguem outra lógica: em geral, acionistas estrangeiros que não têm vínculo operacional relevante nos EUA (o chamado nexus) não sofrem retenção automática sobre o ganho na venda das ações, embora haja exceções ligadas a empresas cujo valor está concentrado em imóveis americanos. Para o acionista brasileiro, isso reforça a importância de documentar corretamente a natureza do investimento desde o início, com o formulário W-8BEN em mãos, para evitar retenção indevida sobre valores que não deveriam ser retidos.Como o Brasil tributa esses ganhos e o papel do crédito tributário
O sistema tributário brasileiro adota o princípio da universalidade: residentes fiscais no Brasil declaram e pagam imposto sobre rendimentos recebidos no exterior, incluindo dividendos de uma C Corp americana. Não existe isenção automática só porque o dinheiro já foi tributado nos EUA. É aqui que o Foreign Tax Credit brasileiro entra em cena. A legislação permite compensar, dentro de limites, o imposto já pago no exterior contra o imposto devido no Brasil sobre o mesmo rendimento, evitando que o mesmo dinheiro seja tributado integralmente duas vezes. Na prática, esse crédito costuma cobrir a retenção de 30% sobre dividendos, mas raramente cobre 100% da carga total quando se soma o imposto corporativo americano já pago pela empresa antes da distribuição. O tratamento muda dependendo de quem é o acionista. Uma pessoa física brasileira que recebe dividendos diretamente da C Corp declara o valor líquido recebido e usa o crédito referente à retenção americana. Já uma empresa brasileira que controla a C Corp como holding enfrenta regras adicionais de consolidação e pode ter obrigações de declarar a participação em entidade estrangeira de forma mais detalhada. Antes de definir a política de distribuição de lucros, faz sentido simular os dois cenários com um contador que entenda tributação internacional, porque a diferença de carga total entre eles pode ser significativa.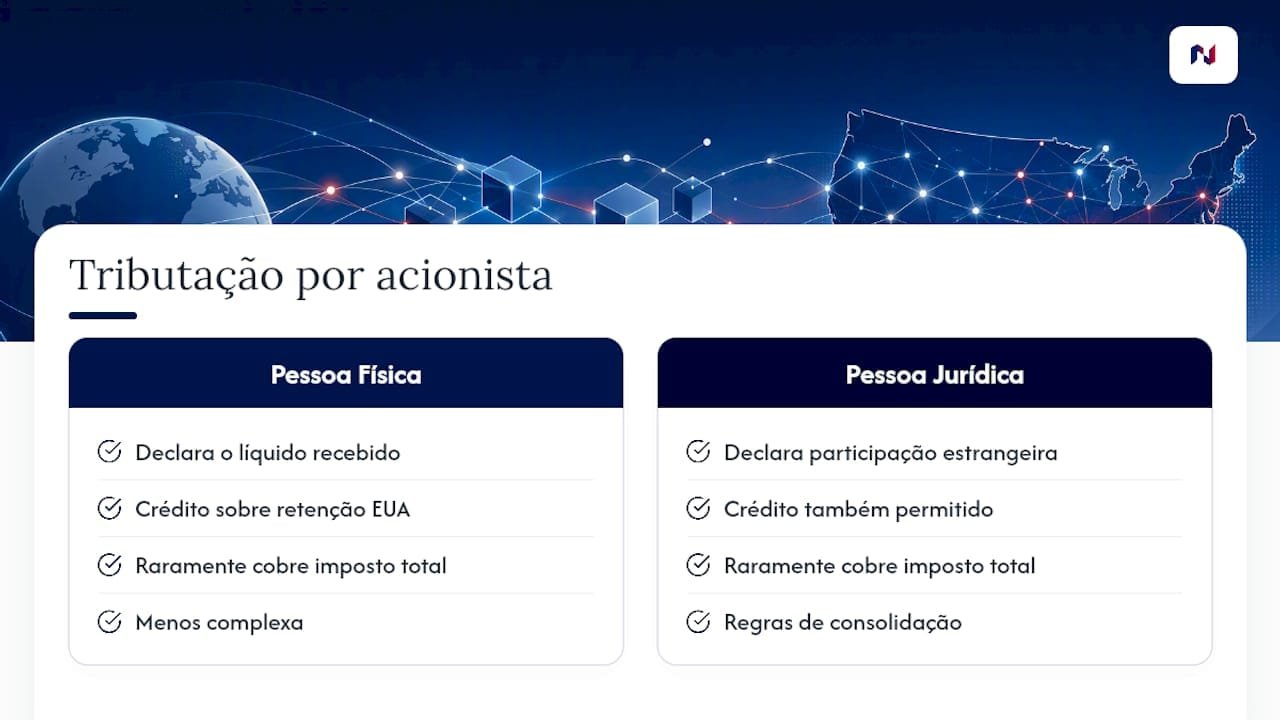
Formulários obrigatórios: o que toda C Corp estrangeira precisa entregar
Empresários brasileiros que controlam uma C Corp nos Estados Unidos têm uma lista de obrigações de reporting que não pode ser tratada como opcional. O descumprimento gera multa, não apenas advertência.- Form 1120, a declaração anual de imposto de renda da corporação, onde se reporta receita, despesas e lucro tributável. O prazo padrão é o dia 15 do quarto mês após o fim do ano fiscal, geralmente 15 de abril para empresas que seguem o ano calendário.
- Form 5472, exigido quando 25% ou mais da empresa pertence a um estrangeiro e há transações com partes relacionadas, como aportes de capital, empréstimos entre a matriz brasileira e a subsidiária americana, ou pagamento de serviços intercompany. Esse formulário acompanha o 1120 e trata cada transação relevante entre a C Corp e seu controlador estrangeiro.
- Form 1042 e Form 1042-S, usados para reportar pagamentos de fonte americana feitos a pessoas estrangeiras, incluindo dividendos, junto com a retenção correspondente. O formulário W-8BEN (para pessoa física) ou W-8BEN-E (para pessoa jurídica) precisa estar arquivado para justificar qualquer retenção reduzida ou aplicada corretamente.
- FBAR e Form 8938, relevantes quando a estrutura envolve contas bancárias americanas com saldo acima de determinados limites, e o Form 5471, que pode se aplicar em cadeias societárias mais complexas envolvendo outras entidades estrangeiras controladas.
Impostos estaduais, folha de pagamento e o risco do nexus
Além do imposto federal, cada estado impõe sua própria carga, e ela raramente é uniforme. Existe o imposto estadual sobre a renda corporativa, cobrado sobre o lucro apurado dentro daquele estado; a franchise tax, cobrada pelo simples direito de existir legalmente ali, mesmo sem lucro; e taxas administrativas anuais de manutenção do registro, que variam de valores simbólicos a centenas de dólares. Contratar funcionários nos Estados Unidos, mesmo remotamente, cria obrigações de folha de pagamento (payroll) e retenção de imposto de renda na fonte do funcionário, além de contribuições previdenciárias estaduais e federais. Vender produtos ou serviços para clientes em múltiplos estados pode gerar obrigação de recolher sales tax nesses estados, mesmo sem escritório físico ali, dependendo do volume de vendas ou número de transações, regra conhecida como economic nexus. Um guia global de tributação da Dentons para empresas que operam nos EUA reforça que ignorar essa camada estadual é um dos erros mais caros que empresas estrangeiras cometem.Checklist antes de constituir sua C Corp nos EUA
Antes de assinar qualquer documento de constituição, vale passar por algumas perguntas decisivas:- Qual é o objetivo real: captar investimento ou apenas operar e vender? A resposta muda a estrutura ideal.
- Qual será o impacto da distribuição de dividendos na sua declaração de imposto de renda no Brasil, considerando o Foreign Tax Credit disponível?
- Em qual estado incorporar, considerando franchise tax, custo de manutenção e onde a operação efetivamente acontece?
- Qual será a política de dividendos: reter lucro para reinvestir ou distribuir regularmente?
- Existem contratos intercompany documentados entre a matriz brasileira e a C Corp, com pricing justificável para eventual fiscalização?
O que a experiência prática revela sobre esses erros
Na rotina de estruturar empresas americanas para clientes brasileiros, os erros mais recorrentes não são de estratégia, mas de execução: falta do Form 5472, subestimação do custo real de manter uma empresa em determinado estado e contratos intercompany inexistentes ou mal redigidos. Nenhum desses problemas aparece no balanço até a Receita Federal americana notificar a empresa, o que costuma acontecer tarde demais. Quem já cometeu algum desses erros tributários comuns ao abrir empresa nos EUA sabe que corrigir depois custa muito mais do que estruturar corretamente desde o início.O que realmente importa antes de distribuir o primeiro dividendo
Prioridade número um: acerte o compliance de reporting antes de pensar em distribuir lucro. Uma C Corp com Form 5472 pendente e sem contratos intercompany documentados carrega um risco de multa que anula qualquer economia fiscal planejada. Governança e papel bem guardado valem mais do que otimização agressiva de alíquota. Depois de constituída, o primeiro passo é montar o calendário de obrigações, não a política de dividendos.— Flavio Inacarato
Como estruturar sua entrada nos EUA com segurança fiscal
Decidir entre C Corp, LLC ou uma holding patrimonial envolve variáveis que mudam de caso para caso, e um erro de estrutura no início custa muito mais para corrigir depois do que para evitar antes. Especialistas que vivem nos Estados Unidos oferecem orientação baseada em conhecimento local real, não em templates genéricos replicados para qualquer cliente. Os serviços da Naventia cobrem justamente os pontos mais sensíveis deste artigo: planejamento fiscal internacional, abertura e estruturação de empresas nos EUA, suporte para vistos empresariais como E-2 e O-1, e acompanhamento contínuo depois da constituição, incluindo apoio no cumprimento das obrigações de reporting que geram as multas mais caras para estrangeiros. Se você já decidiu abrir uma C Corp, ou ainda está avaliando entre C Corp e outras estruturas, o próximo passo prático é conversar com a equipe da Naventia sobre a estruturação da sua empresa nos EUA antes de assinar qualquer documento de constituição.
Fontes
Para verificar formulários e alíquotas diretamente na fonte, consulte o site oficial do IRS, o guia de impostos empresariais da Tax Foundation e o guia de tributação corporativa da Chambers and Partners. Este artigo fornece informações gerais e não substitui a orientação de um consultor financeiro qualificado. Consulte um profissional financeiro qualificado sobre o seu caso antes de agir com base neste conteúdo.- Business Taxes — Options Guide 2026 | Tax Foundation
- Corporate Tax 2026 – USA | Global Practice Guides | Chambers and Partners
- Como funciona a tributação de empresas brasileiras que operam nos EUA? | Bernhoeft