
Na maioria dos casos, não faz sentido: uma S-Corp não aceita acionistas nonresident aliens, e é essa regra que decide tudo. Brasileiros só podem ser sócios de uma S-Corp se forem residentes fiscais nos Estados Unidos, com green card ou pelo Substantial Presence Test. Fora dessas condições, LLC e C-Corp são as estruturas que efetivamente funcionam. Antes de registrar qualquer coisa, vale conversar com um especialista em tributação internacional.
Em resumo:
- Brasileiros só podem ser sócios de uma S-Corp se forem residentes fiscais nos EUA, com green card ou pelo Substantial Presence Test, caso contrário, LLC ou C-Corp são as opções viáveis.
- A eleição S exige no máximo 100 acionistas, uma única classe de ações e restrições severas que impedem sócios não residentes.
- Empresas estruturadas como LLC continuam sendo a escolha mais comum para brasileiros devido à flexibilidade de aceitar sócios estrangeiros e opções tributárias variadas.
- Para optar pela S-Corp, é necessário arquivar o Formulário 2553, obter ITIN ou SSN e considerar riscos fiscais ligados a trusts e propriedade estrangeira.
- Investidores institucionais, emissão de ações preferenciais e captação de venture capital tornam a C-Corp a estrutura mais adequada para crescimento e captação de recursos.
Naventia
Estruture sua entrada nos EUA com clareza
A Naventia conecta empresas brasileiras a especialistas nos EUA para orientar decisões fiscais, jurídicas e operacionais com menor risco.
Conheça a Naventia
Índice
- O que é uma S-Corp e como ela difere de uma C-Corp
- Regras de elegibilidade e armadilhas cruciais para brasileiros
- Vantagens e desvantagens fiscais e operacionais para empresários brasileiros
- Alternativas práticas para brasileiros: quando preferir LLC ou C-Corp
- Checklist de decisão: perguntas práticas que todo brasileiro deve responder
- Passos práticos e obrigações fiscais para brasileiros que optam por S-Corp
- Perspectiva Naventia: como avaliamos casos reais de brasileiros
- Como a Naventia pode ajudar a estruturar sua empresa nos EUA
- Fontes
- Perguntas frequentes
O que é uma S-Corp e como ela difere de uma C-Corp
S-Corp não é um tipo de empresa, é uma eleição fiscal. Uma corporação (geralmente já constituída como C-Corp em algum estado americano) pede ao Internal Revenue Service (IRS) para ser tributada sob o Subchapter S, usando o Form 2553. O efeito prático é a tributação pass-through: a empresa preenche o Form 1120S e distribui a renda aos sócios por meio do Schedule K-1, sem pagar imposto de renda corporativo. A C-Corp, ao contrário, sofre dupla tributação — paga imposto sobre o lucro da empresa e o sócio paga de novo ao receber dividendos.
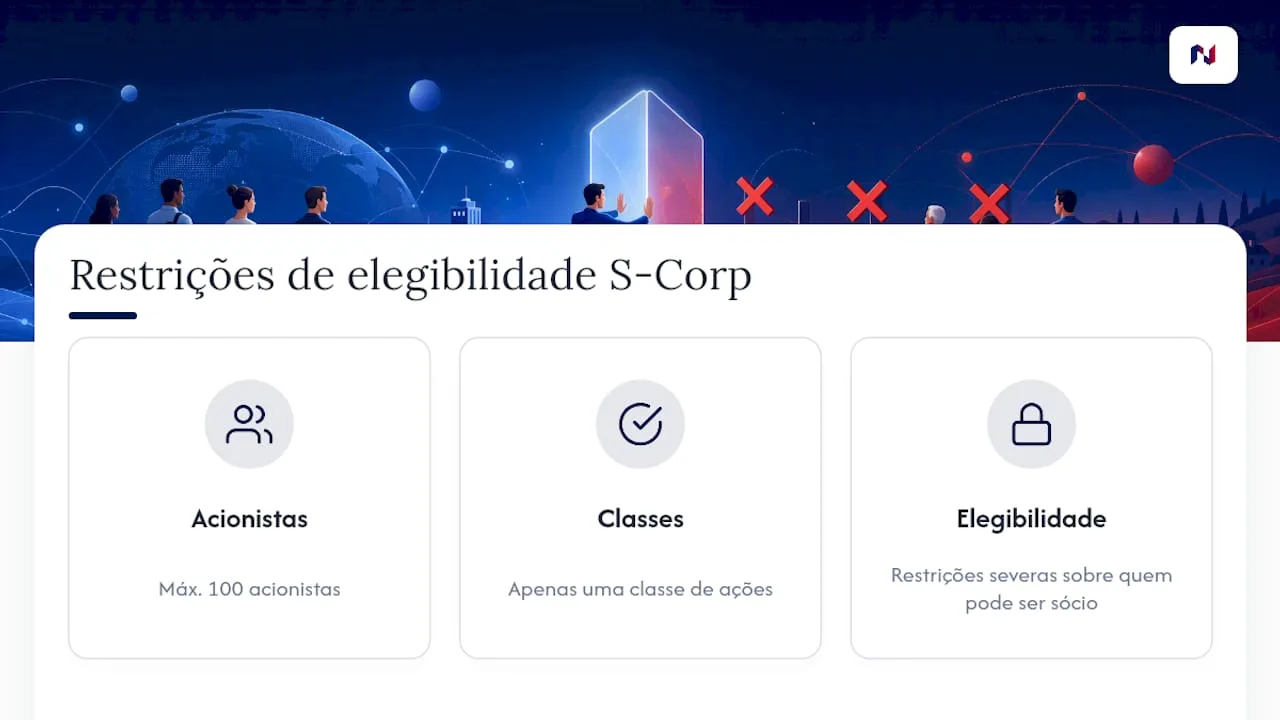
A eleição S vem com travas rígidas: no máximo 100 acionistas, uma única classe de ações e restrições severas sobre quem pode ser sócio. É justamente nessa última trava que a maioria dos brasileiros tropeça.
Regras de elegibilidade e armadilhas cruciais para brasileiros
A lei federal, no código que trata de S corporations, proíbe que um nonresident alien seja acionista. Um único sócio nessa condição já é suficiente para anular a eleição inteira, retroativamente, para toda a empresa.
O ponto que confunde a maioria dos brasileiros é achar que a regra trata de nacionalidade. Na verdade, ela trata de residência fiscal. Você pode ser acionista se cumprir o Substantial Presence Test (basicamente, contar dias de permanência nos EUA num cálculo específico dos últimos três anos) ou se tiver green card. Sem uma dessas duas condições, você é nonresident alien para fins fiscais, mesmo morando meses no país.
Cenários de risco reais:
- Um sócio residente fiscal se muda de volta ao Brasil e perde o status de residente sem avisar os outros sócios.
- Ações são transferidas, por herança ou venda, a um parente que mora no Brasil e nunca pisou nos EUA o suficiente para o teste de presença.
- A empresa é estruturada com um trust como acionista, e esse trust tem beneficiários não residentes.
Sobre o último ponto: mudanças trazidas pela reforma tributária de 2017 (TCJA) e regras específicas de ESBT (eligible small business trust) evitam, em alguns casos, que a eleição termine automaticamente quando um trust com beneficiário nonresident alien é acionista. Mas essa exceção tem um custo. Segundo análise técnica publicada pelo Tax Adviser, a renda atribuída a esse beneficiário passa a ser tributada no nível do próprio trust, com alíquotas muito mais altas do que as aplicadas a uma pessoa física. É uma saída técnica, não necessariamente uma economia.
Vantagens e desvantagens fiscais e operacionais para empresários brasileiros
Quando a eleição S se aplica ao seu caso, os ganhos são reais:
- Tributação pass-through: você evita a dupla incidência que penaliza a C-Corp.
- Dedução QBI (Section 199A): entidades pass-through, incluindo S-Corps, podem se beneficiar dessa dedução dentro de certos limites de renda, o que melhora a vantagem fiscal para muitos proprietários.
- Economia previdenciária: parte do lucro pode ser distribuída como dividendo em vez de salário, reduzindo a base sujeita a impostos sobre folha.
Do lado das desvantagens, a lista pesa para quem pensa em crescer com sócios internacionais:
- Proibição total de sócios nonresident aliens.
- Teto de 100 acionistas e uma única classe de ações, o que complica qualquer negociação com investidores institucionais.
- Praticamente inviável para levantar capital de venture capital, que costuma exigir ações preferenciais.
Dica profissional: antes de eleger S status, simule o impacto do imposto estadual sobre a distribuição de lucros. Alguns estados tratam a renda pass-through de forma diferente do imposto federal, e essa conta muda o resultado final do planejamento.
Alternativas práticas para brasileiros: quando preferir LLC ou C-Corp
A LLC continua sendo a estrutura mais usada por brasileiros que abrem negócio nos EUA, justamente porque aceita sócios estrangeiros sem restrição de residência fiscal. Ela também oferece flexibilidade tributária: pode ser tratada como disregarded entity, como parceria ou eleger tributação de C-Corp, dependendo do que fizer mais sentido para o grupo de sócios.
A C-Corp, por sua vez, é o veículo natural para quem quer:
- Captar investimento de fundos de venture capital ou anjos institucionais.
- Emitir múltiplas classes de ações, incluindo preferenciais para investidores.
- Aproveitar o benefício do QSBS (Qualified Small Business Stock) numa eventual venda da empresa.
Na prática, muitos empreendedores brasileiros optam por uma LLC nos primeiros anos e migram para C-Corp quando a rodada de investimento se aproxima. S-Corp costuma aparecer mais em operações familiares menores, com sócios que já são residentes fiscais nos EUA.
Checklist de decisão: perguntas práticas que todo brasileiro deve responder
Antes de decidir qualquer estrutura, responda estas quatro perguntas na ordem:
- Todos os sócios atuais e futuros são residentes fiscais nos EUA? Se a resposta for não para qualquer um deles, S-Corp já está fora de cogitação.
- Existe plano de trazer investidores estrangeiros ou emitir ações preferenciais? Se sim, C-Corp tende a ser o caminho mais realista.
- A empresa vai distribuir lucro com regularidade ou reter ganhos para reinvestir? Distribuição regular favorece S-Corp (quando elegível); retenção para crescimento favorece C-Corp.
- Há trusts, holdings ou estruturas patrimoniais envolvidas na propriedade da empresa? Se sim, a avaliação exige um olhar técnico antes de qualquer eleição.
Passos práticos e obrigações fiscais para brasileiros que optam por S-Corp
Quando o cenário realmente permite a eleição S, o fluxo mínimo passa por:
- Constituir a corporação no estado escolhido, seguindo as regras locais de registro e taxa anual, conforme orientações especializadas em sociedade de responsabilidade limitada (Gmbh-kauf).
- Arquivar o Form 2553 junto ao IRS dentro do prazo aplicável, geralmente dentro do prazo aplicável para arquivamento da eleição.
- Obter ITIN ou SSN para cada sócio pessoa física, documento indispensável para declarar renda individual.
- Preencher anualmente o Form 1120S da empresa e distribuir o Schedule K-1 a cada sócio.
- Cada sócio declara sua parte via Form 1040 (residente) ou, se a situação mudar, via 1040-NR.
Um alerta pouco comentado: mesmo dentro de uma estrutura elegível, empresas com propriedade estrangeira relevante podem precisar arquivar o Form 5472, e há retenção na fonte sobre certos pagamentos a não residentes. Some a isso o risco de estate tax: ações de empresa americana contam como ativo situado nos EUA para fins de imposto sobre herança, com um limite de isenção muito mais baixo para não residentes do que para cidadãos americanos. Isso muda o planejamento sucessório de qualquer sócio brasileiro que ainda more no Brasil.
Perspectiva Naventia: como avaliamos casos reais de brasileiros
Na prática de consultoria, o primeiro filtro nunca é “S-Corp ou C-Corp”: é o status fiscal de cada sócio, hoje e nos próximos anos. Já vimos famílias com um sócio residente e outro no Brasil, onde a estrutura ideal muda dependendo de um único teste de presença. Recomendamos levar à primeira avaliação o histórico de vistos, dias de permanência nos EUA e qualquer trust ou holding já existente. É esse dado, não a preferência pessoal pela estrutura, que decide o caminho.
— Flavio Inacarato
Como a Naventia pode ajudar a estruturar sua empresa nos EUA
Existem serviços especializados que ajudam a decidir isso sem precisar ler fóruns em inglês: equipes que vivem nos Estados Unidos e acompanham de perto as regras de residência fiscal, estaduais e de imigração que mudam o resultado de uma eleição S para brasileiros.
Cada caso de S-Corp para brasileiros residentes ou de reorganização entre LLC e C-Corp passa primeiro por um diagnóstico de residência fiscal e objetivos de investimento. A partir daí, cuidamos do planejamento societário, tributário e operacional necessário para abrir ou reorganizar a empresa sem surpresas com o IRS. Se você já tem sócios com status fiscal misto ou pretende captar investidores nos próximos anos, entre em contato para agendar uma avaliação inicial e leve seu histórico de vistos e presença nos EUA para a conversa.
Fontes
Para verificação direta, consulte o Form 2553 e suas instruções no IRS, a análise sobre ESBT no Tax Adviser e o guia da LegalClarity sobre sócios estrangeiros. Para aprofundar em estruturas alternativas, veja o conteúdo da Naventia sobre bitributação Brasil-EUA.
Este artigo fornece informações gerais e não substitui a orientação de um consultor financeiro qualificado. Consulte um profissional financeiro qualificado sobre o seu caso antes de agir com base neste conteúdo.
- Can a Foreign Person Own an S Corp? Key Rules – LegalClarity
- New rule on nonresident aliens in an S corporation — The Tax Adviser
- S‑Corp vs C‑Corp differences and benefits — Wolters Kluwer
- S‑Corp vs C‑Corp tax comparison — SD O’CPA
Perguntas frequentes
Brasileiro pode ser sócio de S-Corp nos EUA?
Só se for residente fiscal nos EUA, por green card ou pelo Substantial Presence Test. Nonresident aliens são proibidos por lei de ser acionistas de S-Corp.
Qual a diferença entre LLC e S-Corp para brasileiros?
LLC aceita sócios estrangeiros sem restrição de residência fiscal e permite escolher o regime tributário; S-Corp é uma eleição fiscal que exclui nonresident aliens por completo.
Ter cidadania americana é suficiente para abrir S-Corp?
Não é a cidadania que importa, é a residência fiscal. Um brasileiro sem cidadania, mas com green card ou presença substancial nos EUA, pode ser sócio de S-Corp.
Quais documentos um brasileiro precisa para eleger S-Corp?
Precisa de ITIN ou SSN, comprovação de residência fiscal (green card ou contagem de dias do Substantial Presence Test) e o Form 2553 arquivado dentro do prazo no IRS.
Quando um brasileiro deve escolher C-Corp em vez de S-Corp?
Quando pretende captar investidores institucionais, emitir ações preferenciais ou tem sócios que não são residentes fiscais nos EUA, cenário em que a eleição S simplesmente não se aplica.