
Na comparação de holding nos EUA vs Brasil, em termos práticos, uma holding nos Estados Unidos favorece operações internacionais, flexibilidade societária e proteção de ativos fora do Brasil, enquanto uma holding brasileira tende a simplificar o compliance com as regras domésticas e reduzir riscos de tributação imediata para quem mora aqui.
A Lei nº 14.754/2023 mudou esse cálculo ao exigir declaração anual de lucros de entidades controladas no exterior, o que torna a análise caso a caso indispensável antes de estruturar qualquer coisa.
In summary:
- A nova legislação exige que residentes brasileiros com controladas no exterior apurem os lucros anualmente, independentemente de distribuição de dividendos.
- Obrigações de declaração na DIRPF, DCBE e o cumprimento do reporting americano aumentam o risco de penalidades por descumprimento.
- Estruturar uma holding nos EUA ou no Brasil demanda planejamento detalhado, escolha adequada de entidade e preparação de documentação antes da abertura.
- A fatia de risco aumenta com ativos financeiros diversificados, beneficiários internacionais ou combinações de holding com trust.
- A decisão entre uma holding americana ou brasileira deve levar em conta o objetivo de proteção patrimonial, tributação e sucessão, sempre analisando o caso específico.
Index
- Panorama de holding nos EUA vs Brasil: como a holding funciona em cada país
- Diferenças tributárias e de compliance em holding nos EUA vs Brasil
- Sucessão em holding nos EUA vs Brasil: estate tax americano e inventário brasileiro
- Checklist para escolher entre holding nos EUA vs Brasil
- Custos e prazos em holding nos EUA vs Brasil: o que eleva a complexidade
- Como a Naventia transforma a análise de holding nos EUA vs Brasil em execução
- Quando recomendamos cada opção de holding nos EUA vs Brasil
- Serviços da Naventia para decidir holding nos EUA vs Brasil
- Frequently Asked Questions
- Sources
Panorama: o que é uma holding e como ela funciona em cada país
Uma holding patrimonial é, na prática, uma empresa criada para concentrar a titularidade de outros ativos: imóveis, participações societárias, investimentos financeiros ou operações. Ela não vende produtos nem presta serviços ao mercado; existe para organizar propriedade, facilitar governança e, em muitos casos, planejar a sucessão de forma mais previsível.
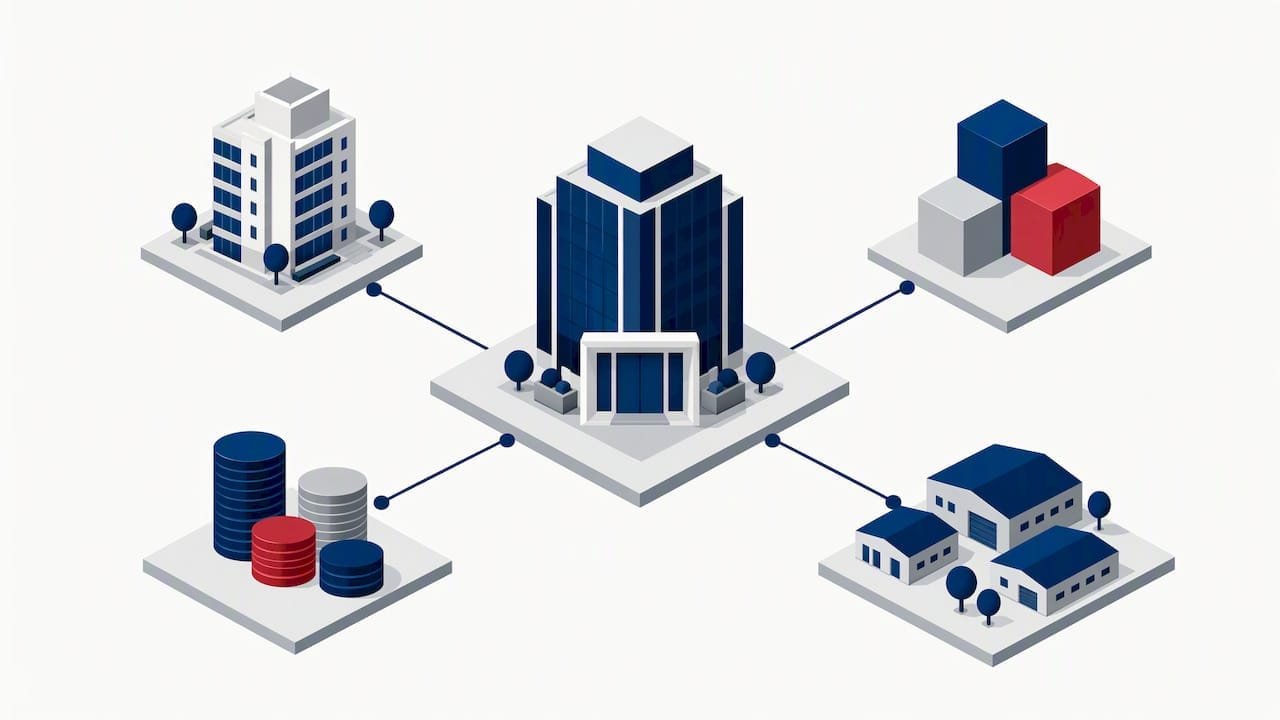
Nos Estados Unidos, os formatos mais comuns para esse fim são a LLC estruturada como holding e, em situações específicas, a C-Corp. A LLC tende a ser preferida por sua flexibilidade contratual e pela possibilidade de escolher o tratamento fiscal mais adequado ao perfil do titular.
No Brasil, o caminho mais usado passa por LTDA, S/A ou pela chamada holding familiar, criada especificamente para reunir o patrimônio de uma família sob um mesmo guarda-chuva societário.
A escolha entre holding e outras estruturas, como trusts ou fundações, depende do objetivo real do titular:
- Quando o foco é proteção patrimonial simples e governança entre sócios, a holding tradicional costuma bastar.
- Quando o objetivo envolve sucessão multigeracional com beneficiários em jurisdições diferentes, um trust pode complementar a holding.
- Quando o patrimônio é concentrado em operações comerciais ativas, a holding operacional nos EUA tende a fazer mais sentido do que soluções puramente patrimoniais.
Essa distinção importa porque confundir holding com trust leva a decisões caras: um trust muda o regime de titularidade dos bens, enquanto a holding apenas organiza a propriedade societária. No Brasil, essa confusão costuma gerar problemas com a Receita Federal justamente no ponto em que trusts e offshores entram no radar da nova legislação.
Diferenças tributárias e de compliance entre Brasil e Estados Unidos
A Lei nº 14.754/2023 trouxe a mudança mais relevante dos últimos anos para quem mantém estrutura patrimonial fora do Brasil. Ela determina que residentes brasileiros com entidades controladas no exterior apurem os lucros dessas entidades anualmente, com data de corte em 31 de dezembro, independentemente de haver distribuição efetiva de dividendos.
Isso significa que o lucro acumulado na holding americana passa a ser tributável no Brasil mesmo quando permanece retido na empresa, salvo quando se opta por um regime de transparência fiscal, que trata os ativos da offshore como se já pertencessem diretamente ao titular brasileiro.
Essa opção simplifica a apuração em certos casos, mas pode eliminar o diferimento tributário que antes tornava a holding americana mais atraente.
Compliance declaratório não é opcional: residentes com holding no exterior precisam declarar a estrutura na Declaração de Ajuste Anual (DIRPF) e na Declaração de Capitais Brasileiros no Exterior (DCBE), além de manter a apuração anual exigida pela nova lei.
A Receita Federal esclarece em material oficial que offshores e trusts controlados por brasileiros estão sujeitos a regras de transparência, com atenção especial a jurisdições de tributação favorecida.
Do lado americano, entidades estrangeiras que controlam LLCs ou corporações nos EUA também carregam obrigações de reporte, e descumpri-las custa caro:
- Entidades classificadas como disregarded entities com sócio estrangeiro costumam precisar arquivar o Form 5472 junto ao IRS.
- O tipo de entidade escolhida nos EUA (transparente ou corporação) muda diretamente o momento em que o imposto brasileiro incide sobre o lucro.
- Manter DIRPF, DCBE e o reporting americano desalinhado é a principal fonte de risco de dupla obrigação, não de dupla tributação.
O texto consolidado da Lei nº 14.754/2023 publicado no Diário Oficial detalha ainda as regras de classificação de fundos de investimento no exterior, relevantes para quem usa a holding também como veículo de aplicações financeiras.
Sucessão: estate tax americano e inventário brasileiro na prática
A jurisdição escolhida para a holding afeta diretamente como os herdeiros recebem o patrimônio, e os dois sistemas operam com lógicas bem diferentes.
Nos Estados Unidos, o estate tax federal incide sobre o patrimônio do falecido antes da transferência aos herdeiros, e sua relevância cresce quando a família mantém ativos físicos localizados em território americano, como imóveis ou participações em empresas constituídas lá.
Não residentes americanos enfrentam faixas de isenção bem mais baixas do que cidadãos ou residentes fiscais dos EUA, o que torna o planejamento prévio decisivo para quem tem herdeiros brasileiros recebendo bens americanos.
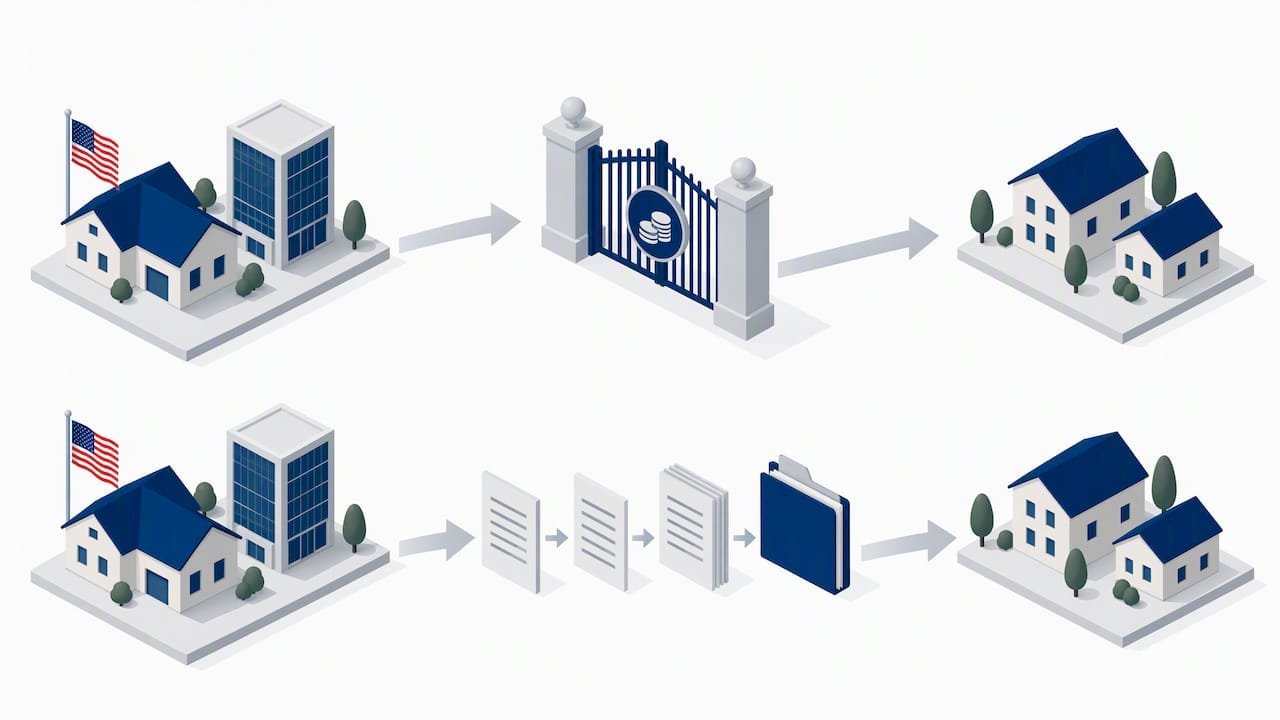
No Brasil, a sucessão passa pelo inventário, processo judicial ou extrajudicial que pode se arrastar por meses quando há bens no exterior, já que o inventariante muitas vezes precisa de documentação estrangeira reconhecida e, em alguns casos, de homologação de atos praticados fora do país.
Ativos mantidos diretamente em nome da pessoa física, sem holding, tendem a travar mais esse processo do que participações societárias organizadas.
Algumas práticas reduzem esse atrito:
- Reunir os ativos internacionais sob uma holding evita que cada bem precise de inventário próprio em jurisdições diferentes.
- Cláusulas de acordo de sócios e testamentos alinhados entre os dois países evitam conflito entre a vontade do titular e a lei de sucessão aplicável.
- Revisar a estrutura societária sempre que a composição de beneficiários muda, especialmente quando algum herdeiro passa a residir nos Estados Unidos.
Quem quer entender melhor a exposição ao imposto sobre herança americano antes de estruturar algo pode começar avaliando o impacto do estate tax para famílias brasileiras com mais detalhe.
Checklist prático para constituir a holding em cada jurisdição
Montar a estrutura certa exige sequenciar decisões, não apenas assinar contratos. Nos Estados Unidos, o caminho típico segue esta ordem:
- Escolher o tipo de entidade (LLC ou C-Corp) e o estado de constituição, considerando custo, confidencialidade e regras fiscais locais.
- Registrar a entidade no estado escolhido e obter o EIN junto ao IRS, documento essencial para qualquer operação bancária ou fiscal.
- Abrir conta bancária americana em nome da holding, etapa que costuma exigir comprovação de endereço, contrato social e identificação dos sócios.
- Formalizar contratos intercompany quando a holding americana se relaciona com uma operação no Brasil, deixando claro o fluxo de capital entre as partes.
No Brasil, a sequência muda de natureza, mas não de rigor:
- Constituir a sociedade (LTDA, S/A ou holding familiar) e registrar o contrato social na Junta Comercial.
- Integralizar os ativos à holding, com atenção especial à avaliação patrimonial de imóveis e participações.
- Organizar a governança entre sócios, incluindo acordo de quotistas ou acionistas.
- Manter a compliance fiscal corrente, incluindo DIRPF e, quando aplicável, a DCBE.
Em ambos os casos, o time mínimo envolve advogado societário, contador com experiência internacional e, quando há patrimônio relevante fora do Brasil, um consultor de risco que entenda as duas legislações simultaneamente.
Pro tip: reúna documentos societários, extratos bancários e a relação de ativos antes da primeira reunião com o consultor: isso corta semanas do diagnóstico inicial.
Custos, prazos e o que realmente eleva a complexidade
Os custos recorrentes costumam se dividir em três blocos: taxa de constituição e registro, honorários de contador e advogado para manutenção anual, e eventuais taxas de agente registrado no estado americano escolhido. Economizar na constituição raramente compensa; economizar na manutenção contábil, isso sim, costuma sair caro depois, na forma de multa por declaração atrasada ou incorreta.
Os prazos variam bastante: nos Estados Unidos, o registro da entidade e a obtenção do EIN podem levar de poucos dias a algumas semanas, dependendo do estado; a abertura de conta bancária costuma ser o gargalo real do cronograma. No Brasil, o registro societário tende a levar semanas, e a integralização de ativos imóveis pode estender esse prazo por meses.
A complexidade sobe quando entram em cena:
- Ativos financeiros diversificados em múltiplas instituições, que multiplicam o trabalho de apuração anual.
- Beneficiários estrangeiros ou residentes em mais de um país, que criam camadas adicionais de reporting.
- Estruturas que combinam holding com trust, já que a Lei 14.754 impõe tratamento específico para essa combinação.
Como a experiência da Naventia transforma análise em execução
Oferecemos suporte para empresários brasileiros desde o diagnóstico inicial até a operação da estrutura nos Estados Unidos, com acompanhamento dedicado em cada etapa. Um projeto típico envolve diagnóstico da situação patrimonial e fiscal atual, estruturação societária da holding mais adequada ao caso, organização da compliance fiscal nos dois países e acompanhamento após a abertura.
Antes de iniciar qualquer projeto, organizamos com o cliente:
- O inventário completo dos ativos a serem incluídos na holding, com valor e localização de cada um.
- A relação de beneficiários e sua situação de residência fiscal, peça central para o desenho sucessório.
- Os documentos societários existentes no Brasil que precisarão refletir a nova estrutura internacional.
Quando recomendamos cada jurisdição
A pergunta certa geralmente não é “EUA ou Brasil”, mas o que o patrimônio precisa realizar: operar comercialmente, proteger-se de riscos ou facilitar a sucessão. Cada objetivo pede uma combinação diferente, e aplicar uma estrutura genérica a um problema específico pode levar a erros. Avaliar o caso individualmente é recomendado antes de registrar qualquer entidade.
— Flavio Inacarato
Serviços da Naventia para estruturar sua holding internacional
Se o seu objetivo é organizar patrimônio, abrir operação ou entender qual estrutura reduz risco fiscal e sucessório, oferecemos serviços de estruturação de holding patrimonial, planejamento fiscal internacional, abertura e estruturação de empresas, vistos empresariais e acompanhamento operacional contínuo.
Nosso diferencial inclui orientação baseada em conhecimento local e decisões construídas sobre análise real de risco, não em soluções genéricas copiadas de outro caso. Conheça nossos serviços de estruturação e planejamento internacional e agende uma avaliação técnica do seu caso.
This article provides general information and is not a substitute for the advice of a qualified financial advisor. Consult a qualified financial professional about your specific situation before acting on this information.
Frequently Asked Questions
Holding nos EUA vs Brasil: o que é uma holding e como ela funciona?
Uma holding é uma empresa criada para concentrar a titularidade de outros ativos, como imóveis, participações societárias ou investimentos, em vez de vender produtos ou serviços diretamente ao mercado. Ela existe para organizar propriedade, facilitar a governança entre sócios e, com frequência, simplificar o planejamento sucessório.
Qual a diferença de horas entre Brasil e Estados Unidos?
A diferença varia conforme o estado americano e a época do ano, já que os EUA têm múltiplos fusos horários e adotam horário de verão em parte do território. Para fins práticos de reuniões com consultores ou instituições americanas, vale sempre confirmar o fuso específico do estado envolvido antes de agendar qualquer compromisso.
Qual a diferença prática em holding nos EUA vs Brasil para holding familiar?
Não há uma definição pública e consolidada de qual seria a maior holding familiar brasileira, já que o porte dessas estruturas costuma permanecer fora de rankings oficiais. O que existe de forma consistente é o uso crescente de holdings familiares por grandes grupos empresariais brasileiros para organizar sucessão e governança entre herdeiros.
Como a Lei 14.754/2023 muda o uso de holdings com trusts?
A Lei nº 14.754/2023 exige que residentes brasileiros com entidades controladas no exterior apurem os lucros anualmente, com corte em 31 de dezembro, o que vale também para estruturas que combinam holding e trust. Isso reduz a vantagem de diferimento tributário que antes tornava algumas dessas combinações mais atraentes para brasileiros.
Holding nos EUA vs Brasil: quais declarações brasileiras uma holding no exterior exige?
Quem mantém holding fora do Brasil normalmente precisa declará-la na Declaração de Ajuste Anual (DIRPF) e na Declaração de Capitais Brasileiros no Exterior (DCBE), conforme orientações da Receita Federal sobre offshores e a Lei 14.754. O descumprimento dessas obrigações costuma gerar mais risco prático do que a própria carga tributária da estrutura.
Sources
- LEI Nº 14.754, DE 12 DE DEZEMBRO DE 2023
- Receita Federal — Perguntas e respostas sobre offshores, Lei 14.754 e IN RFB 2.180