
A tributação de sócios estrangeiros no Brasil começa com uma pergunta: o sócio é residente ou não residente fiscal? Se ele mora fora e não é residente para o Fisco, paga imposto só sobre o que recebe de fonte brasileira. Esse imposto é cobrado por retenção na fonte e é definitivo. Desde 1º de janeiro de 2026, essa regra vale também para os dividendos, que sofrem retenção de 10% quando são remetidos ao exterior. Quem retém, declara e recolhe o imposto é a empresa brasileira. Se você tem um sócio fora do país, ou vai se tornar esse sócio ao se mudar para os Estados Unidos, este conteúdo foi escrito para você.
Em resumo
- Residência fiscal, não nacionalidade, define como o sócio é tributado: residentes pagam sobre a renda mundial; não residentes, só sobre a renda de fonte brasileira.
- Dividendos remetidos ao exterior sofrem retenção de 10% desde 1º de janeiro de 2026, pela Lei nº 15.270/2025. Há exceções para lucros apurados até 2025 cuja distribuição foi aprovada dentro do prazo.
- Outros pagamentos ao sócio no exterior têm alíquotas próprias: 25% para trabalho e serviços em geral, 15% para royalties e assistência técnica.
- A empresa brasileira é a responsável pela retenção, pela informação na EFD-Reinf e pelo pagamento em DARF, que vence no mesmo dia do pagamento ao sócio.
- Cadastros e registro no Banco Central (CPF ou CNPJ do sócio e informação do capital estrangeiro no SCE-IED) completam o quadro de conformidade.
Índice
- Quem é “sócio estrangeiro” para a Receita Federal
- Dividendos: a retenção de 10% em vigor desde 2026
- Outros pagamentos ao sócio que mora fora
- O que a empresa brasileira precisa fazer, passo a passo
- Cadastros e registro do capital estrangeiro
- Preços de transferência e outros riscos
- Quando o sócio estrangeiro é a sua estrutura nos EUA
- Perspectiva
- Como a Naventia apoia empresas com sócios nos EUA
- Perguntas frequentes
- Fontes
Quem é “sócio estrangeiro” para a Receita Federal
Para o Fisco brasileiro, o que importa não é o passaporte, e sim a residência fiscal: o país onde a pessoa é considerada contribuinte habitual do imposto de renda. Um brasileiro que vive em Miami e deixou de ser residente fiscal é tratado como não residente. Um italiano que mora em São Paulo e é residente fiscal no Brasil é tratado como qualquer contribuinte brasileiro.
Essa distinção muda tudo. Segundo a Procuradoria-Geral da Fazenda Nacional, o Brasil adota a tributação em bases universais para residentes: o que eles ganham aqui e no exterior pode ser tributado no país. Já os não residentes são tributados exclusivamente na fonte, de forma definitiva, sobre rendimentos de fonte brasileira.
Em linguagem simples:
- Tributação na fonte significa que o imposto é descontado por quem paga, antes de o dinheiro chegar ao beneficiário.
- Definitiva significa que não há ajuste posterior na declaração anual brasileira: o valor retido encerra a obrigação no Brasil.
Por isso, o primeiro passo de qualquer análise é confirmar o status de cada sócio. Quem se muda para os EUA com visto de trabalho ou de investidor e continua sócio de uma empresa no Brasil precisa formalizar a mudança de residência fiscal. Sem isso, pode continuar tributado no Brasil sobre a renda mundial, e o risco de pagar imposto nos dois países aumenta.
Dividendos: a retenção de 10% em vigor desde 2026
A distribuição de lucros a sócios no exterior ganhou um custo novo. A Lei nº 15.270, de 26 de novembro de 2025, alterou o art. 10 da Lei nº 9.249/1995. Com isso, passaram a sofrer IRRF de 10% os lucros ou dividendos pagos, creditados, entregues, empregados ou remetidos ao exterior, com efeitos a partir de 1º de janeiro de 2026.
IRRF é o Imposto de Renda Retido na Fonte: a empresa desconta o imposto do valor devido ao sócio e repassa à Receita.
A mesma lei prevê exceções importantes. Não sofrem a retenção:
- Lucros de resultados apurados até 2025, cuja distribuição foi aprovada até 31 de dezembro de 2025 e que sejam pagos conforme previsto no ato de aprovação.
- Valores destinados a governos estrangeiros com reciprocidade de tratamento.
- Fundos soberanos.
- Entidades no exterior que administram benefícios previdenciários.
Há ainda um ponto que surpreende muitos empresários. De acordo com o manual de tributação da Receita Federal de dezembro de 2025, a alíquota de 10% também se aplica a sócios residentes em países que não tributam a renda ou que a tributam a uma alíquota máxima inferior a 17%. São as chamadas jurisdições de tributação favorecida, que o mercado costuma chamar de paraísos fiscais.
Sócio residente x sócio não residente
O mesmo manual mostra que a regra para o sócio residente é diferente. Para a pessoa física residente no Brasil, a retenção só ocorre quando a mesma empresa distribui à mesma pessoa mais de R$ 50.000,00 em um mesmo mês. Nesse caso, o imposto incide sobre o valor total.
| Ponto | Sócio residente no Brasil | Sócio não residente |
|---|---|---|
| Base de tributação | Renda mundial | Apenas renda de fonte brasileira |
| Retenção sobre dividendos | Quando passa de R$ 50.000,00 no mês, pela mesma empresa | 10% sobre o valor remetido, sem faixa mínima |
| Caráter da retenção | Pode ser ajustada na declaração anual | Definitiva no Brasil |
| Vencimento do DARF | Último dia útil do 2º decêndio do mês seguinte | No próprio dia do pagamento |
Na prática, uma empresa que distribui R$ 200.000,00 a um sócio que mora nos EUA retém R$ 20.000,00 e remete R$ 180.000,00. O efeito sobre o caixa do sócio é imediato, e o planejamento da distribuição passou a pesar de verdade na decisão. Detalhamos esse cálculo no guia sobre remessa de lucros do Brasil ao exterior.
Outros pagamentos ao sócio que mora fora
Dividendos não são a única forma de remunerar um sócio. Cada tipo de pagamento tem alíquota própria. Classificar errado leva a reter menos do que o devido e abre espaço para autuação.
| Tipo de pagamento ao não residente | Alíquota do IRRF |
|---|---|
| Lucros e dividendos | 10% |
| Trabalho, com ou sem vínculo, e prestação de serviços em geral | 25% |
| Royalties de qualquer natureza | 15% |
| Serviços técnicos e de assistência técnica, administrativa e semelhantes | 15% |
| Juros | 15% |
| Beneficiário em jurisdição de tributação favorecida (regra geral) | 25% |
As alíquotas de trabalho, serviços, royalties e assistência técnica estão na página de tributação do não residente da Receita Federal. A alíquota de juros e o aumento para 25% em jurisdições favorecidas vêm da orientação da PGFN citada acima. Essa orientação se baseia na Instrução Normativa RFB nº 1.037/2010, que lista esses países.
Alguns termos merecem tradução:
- Pró-labore é a remuneração do sócio pelo trabalho que ele executa na empresa. Pago a não residente, entra na regra de 25%.
- Royalties são pagamentos pelo uso de marca, patente, software ou outro direito.
- Juros sobre capital próprio (JCP) são uma forma de remunerar o sócio calculada sobre o patrimônio da empresa. A retenção sobre eles segue regra própria, que deve ser conferida na legislação em vigor na data do pagamento.
A escolha entre distribuir dividendos, pagar pró-labore ou pagar royalties a uma empresa do sócio no exterior não é só fiscal. Ela afeta a contabilidade, os contratos e, como veremos, os preços de transferência.
O que a empresa brasileira precisa fazer, passo a passo
A responsabilidade pela retenção é da empresa que paga, não do sócio. Em agosto de 2026, a Receita Federal publicou orientações sobre o procedimento para lucros e dividendos. O roteiro é este:
- Calcular e reter o IRRF no momento do pagamento, do crédito ou da remessa, de acordo com o tipo de rendimento.
- Informar todo mês na EFD-Reinf, no evento R-4010, o rendimento bruto, o valor tributável e o IRRF. A EFD-Reinf é a escrituração digital em que a empresa declara retenções e outras informações fiscais.
- Confessar o débito na DCTFWeb, vinculado ao código 1841-02. A DCTFWeb é a declaração em que a empresa reconhece formalmente os tributos que deve.
- Recolher em DARF numerado emitido no Sicalc, com vencimento no próprio dia do fato gerador. O DARF é a guia de pagamento de tributos federais. O Sicalc é o sistema da Receita que emite essa guia.
O passo 4 é o que mais exige atenção. Para residentes, o prazo vai até o mês seguinte. Para não residentes, o imposto vence no dia em que o pagamento é feito. Uma remessa feita na sexta-feira com DARF pago na segunda já nasce com multa e juros.
Esse ritmo exige controle de caixa diário. Empresas que passam por mudanças nas obrigações fiscais, como o faturamento eletrônico e a gestão de tesouraria, sabem que um fluxo de caixa previsível é o que evita atrasos e encargos.
Cadastros e registro do capital estrangeiro
Antes do primeiro dividendo, o sócio estrangeiro precisa existir formalmente no Brasil. Segundo o manual do sistema SCE-IED do Banco Central:
- O investidor estrangeiro pessoa física deve estar inscrito no CPF.
- O investidor pessoa jurídica deve estar inscrito no CNPJ. Empresas não residentes fazem esse pedido pelo CDNR, o cadastro específico para entidades não residentes.
- As informações sobre o investimento estrangeiro direto (IED), isto é, o capital que o sócio estrangeiro aplicou na empresa brasileira, são prestadas no sistema SCE-IED. A responsabilidade é da empresa que recebeu o investimento, que pode fazer isso diretamente ou por meio de representantes.
O registro do capital no Banco Central não é burocracia acessória. Ele documenta quanto dinheiro entrou, quando e de quem. É essa informação que dá base às futuras remessas de lucros e a um eventual retorno do capital. Manter o registro em dia evita atrito justamente na hora em que o sócio quer receber.
Preços de transferência e outros riscos
Quando o sócio estrangeiro é uma empresa, ou quando a empresa brasileira faz negócios com outra empresa do mesmo grupo no exterior, entram em cena as regras de preços de transferência. São normas que obrigam operações entre empresas ligadas a usar os preços que empresas independentes praticariam entre si.
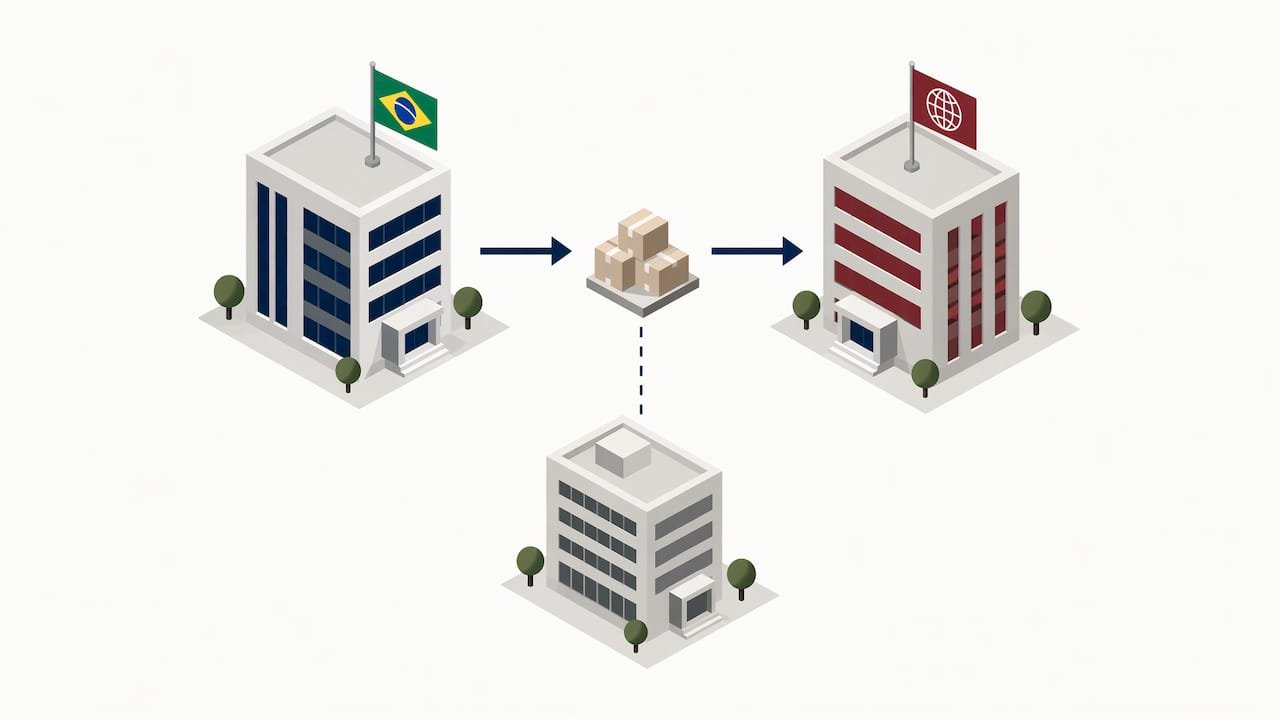
A PGFN destaca que o Brasil atualizou integralmente essas regras pela Lei nº 14.596/2023, adotando o modelo da OCDE. A lei traz regras específicas para intangíveis (ativos como marcas e patentes), serviços entre empresas do grupo e reestruturações. Essas regras valem para transações entre residentes e não residentes, independentemente da nacionalidade.
Os riscos mais frequentes em empresas com sócios no exterior:
- Classificar errado o pagamento, por exemplo tratando um serviço como reembolso de despesa, e reter menos do que o devido.
- Pagar o DARF fora do dia, gerando multa e juros em cada remessa.
- Ignorar a residência fiscal de um sócio que se mudou, mantendo-o como residente nos cadastros.
- Contratos intercompany frágeis, ou seja, contratos entre empresas do mesmo grupo sem preço compatível com o mercado, que abrem espaço para ajustes de preços de transferência.
- Registro de capital desatualizado no Banco Central, que complica as remessas.
Quando o sócio estrangeiro é a sua estrutura nos EUA
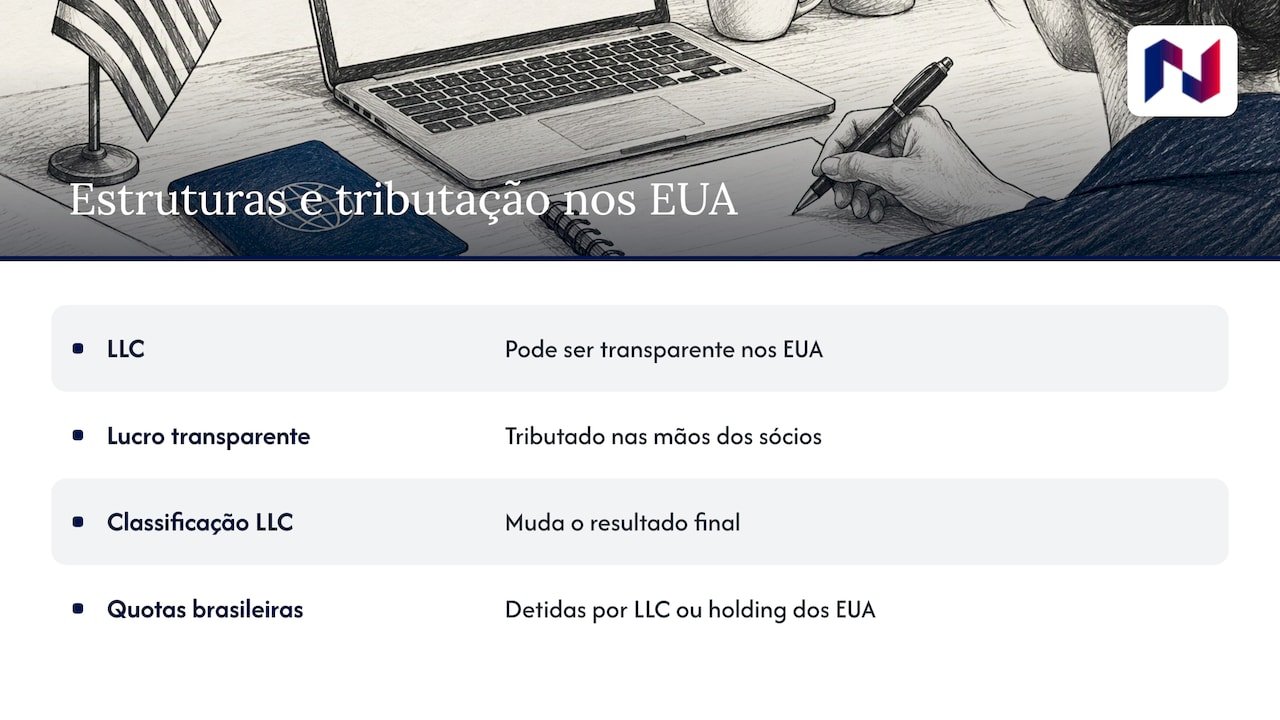
Para muitos empresários que atendemos, o “sócio estrangeiro” não é um investidor de fora. É o próprio empreendedor brasileiro, que abriu uma LLC ou uma holding nos Estados Unidos e passou a deter as quotas da empresa brasileira por meio dela. Ou é o sócio que se mudou com um visto E-2 ou L-1 e manteve a participação no Brasil.
Nesses casos, a tributação no Brasil é só metade da conta. A outra metade é como os EUA tratam o dividendo que chega. A LLC, por exemplo, pode ser transparente para o fisco americano, ou seja, o lucro é tributado diretamente nas mãos dos sócios. A forma como ela é classificada muda o resultado final. Explicamos esses cenários em tributação de LLC nos EUA para brasileiros e no conteúdo sobre bitributação entre Brasil e EUA. Para quem vai estruturar uma C-Corp, vale ler também sobre impostos de C-Corp nos EUA.
A estrutura também precisa estar alinhada à estratégia de caixa do grupo. Onde manter contas em várias moedas e como organizar o fluxo entre as empresas são decisões que fazem parte das estratégias de finanças corporativas internacionais de um grupo com operações em dois países.
Perspectiva
A retenção de 10% sobre dividendos remetidos ao exterior mudou a conversa com nossos clientes. Até 2025, muitos empresários tratavam a distribuição de lucros como um evento simples. Hoje, cada remessa é uma decisão fiscal, cambial e societária ao mesmo tempo.
Nosso ponto de vista é direto: a estrutura deve ser desenhada antes do primeiro dividendo, e não depois da primeira autuação. Quem vai abrir uma holding ou uma LLC nos EUA para deter a empresa brasileira, ou vai se mudar com um visto de investidor, precisa saber com antecedência como o dinheiro sai do Brasil, como entra nos Estados Unidos e quanto fica no caminho.
Por isso trabalhamos com especialistas vivendo em solo americano, que conhecem a realidade dos dois lados. Não existe solução genérica para sócio estrangeiro. Existe a estrutura certa para o seu fluxo de lucros, o seu visto e o seu plano de crescimento.
Flavio Inacarato
Como a Naventia apoia empresas com sócios nos EUA
A Naventia estrutura a presença de empresas brasileiras nos Estados Unidos com planejamento fiscal, jurídico e societário integrado. Isso inclui constituição de LLCs, C-Corps e holdings, contratos intercompany, planejamento tributário internacional e suporte em vistos como E-2, L-1A, L-1B, O-1, EB-5 e EB-2 NIW.
Se você tem ou terá um sócio nos EUA e quer que cada remessa seja planejada, conheça nossos serviços de planejamento fiscal e estruturação nos EUA. Nossos especialistas analisam a sua situação e desenham a estrutura com foco em risco e clareza.
Perguntas frequentes
Brasileiro que mora no exterior é sócio estrangeiro para a Receita?
Depende da residência fiscal, não da nacionalidade. Se ele deixou de ser residente fiscal no Brasil, é tributado como não residente: só sobre rendimentos de fonte brasileira, com retenção na fonte definitiva. Enquanto a saída não for formalizada, ele pode continuar sendo tratado como residente.
Os dividendos de lucros de 2025 pagos em 2026 sofrem a retenção de 10%?
Não, desde que a distribuição tenha sido aprovada até 31 de dezembro de 2025 e o pagamento siga o que foi previsto no ato de aprovação. Fora dessas condições, a retenção de 10% se aplica.
Quem paga o imposto, a empresa ou o sócio?
O imposto é do sócio, mas a empresa brasileira é responsável por reter, informar na EFD-Reinf, confessar na DCTFWeb e recolher em DARF. Se ela deixar de reter, responde perante a Receita.
Qual é o prazo para pagar o IRRF de sócio não residente?
O DARF vence no próprio dia do fato gerador, ou seja, na data do pagamento, do crédito ou da remessa. É um prazo bem mais curto que o dos residentes, que vai até o último dia útil do 2º decêndio do mês seguinte.
Fontes
- Procuradoria-Geral da Fazenda Nacional: Investidor Estrangeiro
- Lei nº 15.270, de 26 de novembro de 2025
- Receita Federal: manual de tributação de dezembro de 2025
- Receita Federal: tributação do não residente
- Receita Federal: procedimentos para recolhimento do IRRF sobre lucros e dividendos
- Banco Central: manual do SCE-IED