
Planejamento tributário internacional organiza a estrutura societária e os fluxos financeiros de uma empresa ou família entre países para reduzir a carga fiscal dentro da lei, proteger patrimônio e ordenar a sucessão. A assessoria especializada se torna necessária quando há ativos relevantes em mais de uma jurisdição, operação cross-border ativa ou exposição a regras como o Pillar Two. Sem diagnóstico documental prévio, o risco de reclassificação fiscal e de dupla tributação aumenta.
In summary:
- A implementação de estruturas como holdings, subsidiárias, LLCs e trusts requer documentação detalhada que comprove a atividade econômica real para evitar questionamentos fiscais.
- Benefícios de tratados de bitributação só são acessíveis mediante certificados de residência fiscal válidos e o preenchimento correto de formulários, sob pena de aplicação da alíquota máxima de retenção de 30%.
- O Pillar Two da OCDE obriga que empresas com jurisdição de receita abaixo de 15% de tributação paguem um imposto adicional, dificultando rotas de baixa tributação sem substância econômica real.
- Técnicas comuns de planejamento incluem financiamento intercompany, preços de transferência documentados e uso de entidades bloqueadoras para investidores estrangeiros nos EUA.
- A revisão periódica da estrutura e a comprovação de substância econômica são essenciais para manter a conformidade e evitar riscos fiscais futuros.
Index
- O que compõe um planejamento tributário internacional
- Estratégias práticas e técnicas comuns
- Riscos, compliance e o que muda com o BEPS e o Pillar Two
- Como montar um planejamento tributário internacional na prática
- Como a Naventia apoia a execução desse planejamento
- O que muda nas prioridades de planejamento em 2026
- Apoio especializado para estruturar sua operação nos EUA
- Sources
- Frequently Asked Questions
O que compõe um planejamento tributário internacional
Existe uma linha clara entre planejamento lícito e elisão abusiva, e essa linha ficou mais rígida depois do Projeto BEPS da OCDE. Estruturas que antes passavam despercebidas hoje exigem prova de propósito negocial e substância econômica real. A literatura jurídica sobre planejamento agressivo descreve esse limite como fluido: o que separa uma holding legítima de uma casca vazia é a existência de atividade, decisão e risco econômico de fato na jurisdição escolhida.
O planejamento bem construído combina algumas peças recorrentes:
- Holdings patrimoniais ou societárias, usadas para centralizar participações, distribuir dividendos com eficiência e organizar a sucessão de bens no exterior.
- Subsidiárias operacionais, que assumem a atividade comercial local e isolam responsabilidades da matriz brasileira.
- LLCs, populares entre investidores brasileiros nos EUA pela flexibilidade de tributação, mas com armadilhas específicas quando o titular é pessoa física não residente.
- C-Corps, indicadas quando há plano de captação de investimento ou abertura de capital, com tributação corporativa distinta da LLC.
- Trusts, voltados para blindagem patrimonial e planejamento sucessório de longo prazo.
Cada estrutura tem uso típico, e escolher a errada custa caro em retenção na fonte, duplicidade de imposto ou perda de benefício de tratado.
Os tratados de bitributação existem justamente para evitar que a mesma renda seja tributada duas vezes em países diferentes. Para acessar os benefícios de um tratado, o contribuinte geralmente precisa apresentar um certificado de residência fiscal válido, documento que comprova onde a pessoa ou empresa é considerada residente para fins tributários. Sem esse certificado, o pagador nos Estados Unidos aplica a alíquota cheia de retenção, que a Publicação 515 do IRS fixa em 30% para muitos tipos de renda de fonte americana, com redução possível apenas mediante tratado e formulário W-8 preenchido corretamente.
Paralelamente, os regimes de troca automática de informações (FATCA para contas ligadas aos EUA, CRS para o restante do mundo) tornaram invisível qualquer tentativa de esconder ativos no exterior. Bancos e instituições financeiras reportam automaticamente saldos e titularidade às autoridades fiscais dos países envolvidos, o que reforça a exigência de conformidade em vez de omissão.
A mudança mais recente e mais estrutural vem do Pillar Two da OCDE/G20. Quando a alíquota efetiva em uma jurisdição fica abaixo desse patamar, aplica-se um imposto complementar (top-up tax) para fechar a diferença. Na prática, isso reduz o apelo de rotas construídas puramente sobre jurisdições de baixa tributação, pois o benefício desaparece no consolidado do grupo. Empresas de menor porte ainda não são alcançadas diretamente pelo Pillar Two, mas a lógica de exigir substância real já se espalhou para fiscalizações locais e para a interpretação de tratados.
Estratégias práticas e técnicas comuns
Na prática, a maior parte do trabalho de planejamento gira em torno de um número pequeno de técnicas testadas. Cada uma resolve um problema específico e carrega uma limitação que precisa ser respeitada.
- Holdings para alocação de lucros e dividendos. Concentrar participações societárias em uma holding permite decidir quando e como distribuir lucros, aproveitando alíquotas de dividendos mais favoráveis conforme o tratado aplicável entre os países envolvidos.
- Financiamento intercompany. Empréstimos entre empresas do mesmo grupo ajudam a movimentar capital sem gerar distribuição de lucro tributável, mas exigem taxa de juros compatível com o mercado e contrato formal. Sem essa documentação, a autoridade fiscal pode requalificar o empréstimo como distribuição disfarçada de lucro.
- Preços de transferência (transfer pricing) documentados. Toda operação entre partes relacionadas em jurisdições diferentes precisa seguir o princípio de plena concorrência (arm’s length), com estudo técnico que justifique os preços praticados. A ausência dessa documentação é uma das causas mais comuns de autuação em fiscalizações internacionais.
- Blocker entities para investidores estrangeiros nos EUA. Um investidor brasileiro que aplica diretamente em um negócio operacional americano pode se expor à renda efetivamente conectada (ECI, na sigla em inglês), que gera obrigação de declarar imposto de renda pessoa física nos EUA. Interpor uma C-Corp como “bloqueadora” entre o investidor e o ativo operacional costuma isolar essa exposição, ao custo de uma camada adicional de tributação corporativa.
- Planejamento sucessório para mitigar estate tax. Ativos americanos em nome de pessoa física não residente podem se sujeitar ao estate tax federal dos EUA, com isenção muito menor para não residentes do que para cidadãos americanos. Estruturas como trusts irrevogáveis ou holdings específicas reduzem essa exposição quando montadas com antecedência.
Pro tip: Documente o racional de negócio de cada estrutura no momento da criação, não depois de uma fiscalização começar. Um memorando interno explicando por que a holding foi aberta naquele país, com que objetivo operacional, vale mais do que qualquer defesa construída a posteriori.
Existe um limite regulatório claro para todas essas técnicas. Cláusulas de limitação de benefícios (LOB) e o teste do propósito principal (PPT), presentes na maioria dos tratados modernos, negam benefício de tratado a estruturas montadas só para captar a vantagem fiscal, sem substância real. As regras de controlled foreign corporation (CFC) em várias jurisdições, incluindo o Brasil, também podem tributar lucros de subsidiárias no exterior mesmo sem distribuição efetiva, dependendo do nível de controle e da natureza da renda. Ignorar esses limites transforma uma estrutura de economia legítima em um passivo fiscal que pode superar em muito a economia original.
Riscos, compliance e o que muda com o BEPS e o Pillar Two
O Pillar Two não é uma ameaça distante para grandes multinacionais apenas. Ele redesenhou a lógica de qualquer planejamento internacional ao tornar a substância econômica, não a alíquota nominal, o critério que importa. Grupos abaixo do limite de €750 milhões ficam fora do escopo direto, mas autoridades fiscais locais têm usado a mesma lógica para questionar estruturas menores que carecem de atividade real.
Para grupos multinacionais relevantes, o imposto mínimo global de 15% do Pillar Two elimina boa parte do ganho de rotas construídas apenas sobre jurisdições de baixa tributação, porque a diferença é cobrada de volta via top-up tax no consolidado.
As obrigações de reporte formam a parte menos visível, e mais arriscada, do planejamento internacional. Vale mapear as principais:
- Country-by-Country Reporting (CbCR), exigido de grandes grupos multinacionais para detalhar receita, lucro e imposto pago por jurisdição.
- Formulários específicos do IRS, como o 5471 para participação em empresas estrangeiras controladas e o 1120-F para empresas estrangeiras com renda de fonte americana.
- FATCA e CRS, que obrigam bancos a reportar automaticamente contas de não residentes às autoridades fiscais competentes.
- Certificados de residência fiscal, necessários para reivindicar qualquer benefício de tratado e evitar a retenção plena de 30% prevista na Publicação 515 do IRS.
A falta de qualquer um desses documentos não é um detalhe burocrático. É o gatilho mais comum para reclassificação de renda, perda retroativa de benefício de tratado e aplicação de multas que, em alguns casos, superam o próprio imposto discutido.
A defesa mais eficaz contra esse tipo de contestação é documental, não estratégica. Análises de consultoria tributária internacional apontam que estudos de transfer pricing atualizados, contratos intercompany formalizados e evidência de substância econômica (funcionários, decisões, ativos físicos na jurisdição) formam o conjunto que resiste a uma fiscalização. Sem esses três elementos, mesmo uma estrutura desenhada com boa intenção fica vulnerável.
Vale lembrar que a escolha de entidade nos EUA carrega efeitos que vão além do imposto federal. Regras estaduais, exposição à FIRPTA em operações imobiliárias e a interação entre GILTI e Subpart F para lucros de subsidiárias controladas alteram significativamente o resultado líquido de uma mesma estrutura, dependendo de como ela é montada. Modelar sem considerar o nível estadual é um dos erros mais frequentes entre investidores brasileiros recém-chegados ao mercado americano.
Como montar um planejamento tributário internacional na prática
Montar uma estrutura internacional sem um roteiro claro é a forma mais rápida de acumular custo e retrabalho. O processo, quando bem conduzido, segue uma sequência lógica de cinco etapas.
- Diagnóstico inicial. Mapeie todos os ativos, fluxos de receita, contratos existentes e a residência fiscal de cada pessoa física envolvida. Esse levantamento revela nexos fiscais que muitas vezes passam despercebidos, como uma conta bancária ou um imóvel que já cria obrigação de declaração em outro país.
- Modelagem comparativa de cenários. Compare o resultado fiscal de operar como pessoa física versus pessoa jurídica, e simule o mesmo negócio sob diferentes jurisdições. Uma LLC tributada como pessoa física pode ser vantajosa para um investidor, mas péssima para outro, dependendo do tipo de renda e do país de residência.
- Decisão de estrutura e documentação de suporte. Depois de escolher entre holding, subsidiária, LLC, C-Corp ou combinação delas, prepare a documentação que sustenta a decisão: estudo de transfer pricing, contratos intercompany e o memorando de propósito de negócio mencionado anteriormente.
- Implementação. Constitua a entidade, abra a conta bancária correspondente e obtenha o certificado de residência fiscal necessário para acessar benefícios de tratado. Cada etapa tem prazo e requisito próprio, e atrasos aqui costumam gerar exposição temporária à alíquota cheia de retenção.
- Monitoramento contínuo. Revise a estrutura sempre que houver mudança relevante: nova legislação, alteração no volume de operação, mudança de residência fiscal ou revisão de tratado. Um planejamento eficiente em 2024 pode estar desatualizado dois anos depois.
Cada uma dessas etapas conecta diretamente com decisões societárias mais amplas, como a escolha entre estratégias que envolvem seguro multinacional para empresas globais, que determina boa parte do resultado fiscal final.
Como a Naventia apoia a execução desse planejamento
A empresa atua justamente na etapa em que o diagnóstico teórico vira execução prática. Os serviços podem incluir estruturação empresarial nos Estados Unidos, planejamento fiscal internacional, montagem de holdings patrimoniais e organização sucessória, sempre com apoio de especialistas que vivem no local.
- Diagnóstico de estrutura societária e fiscal adequada ao perfil do cliente.
- Constituição de entidades empresariais adequadas conforme o objetivo de negócio ou patrimonial.
- Suporte na obtenção de documentação fiscal necessária para benefícios tributários.
- Acompanhamento contínuo após a implementação, com revisão diante de mudanças regulatórias.
O conteúdo deste artigo foi escrito por Flavio Inacarato, especialista da equipe. O primeiro passo para quem considera contratar é um diagnóstico inicial, que mapeia riscos antes de qualquer decisão societária.
O que muda nas prioridades de planejamento em 2026
A prioridade número um para 2026 não é encontrar a jurisdição com a menor alíquota. É documentar substância econômica de forma que resista a uma fiscalização. As autoridades fiscais, seguindo a lógica que o Pillar Two consolidou, já tratam estrutura sem atividade real como bandeira vermelha, mesmo fora do escopo direto do imposto mínimo global.
A segunda prioridade é alinhar governança e operação com o que está no papel. Uma holding que existe só no contrato social, sem decisão de negócio tomada naquela jurisdição, não sobrevive a uma auditoria. E a terceira é simples, mas raramente seguida: revisar o plano todo ano. Regras mudam, tratados são renegociados, e o que funcionava há dois anos pode estar gerando exposição hoje.
— Flavio Inacarato
Apoio especializado para estruturar sua operação nos EUA
A Naventia é a alternativa a montar uma estrutura internacional por conta própria, com base em fóruns e modelos genéricos encontrados na internet: aqui, quem orienta a decisão vive nos Estados Unidos e conhece a aplicação prática das regras, não só a teoria.
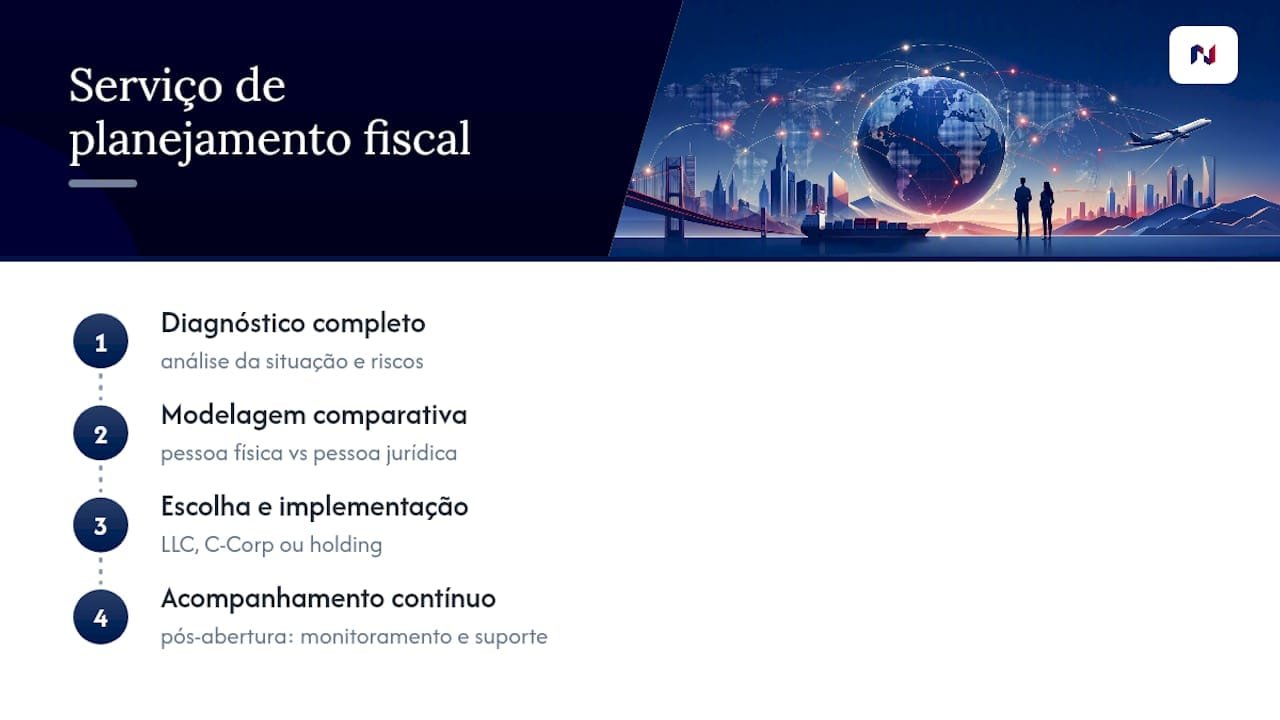
O serviço de tax planning cobre diagnóstico completo, modelagem comparativa entre pessoa física e jurídica, escolha e implementação da estrutura (LLC, C-Corp ou holding) e acompanhamento contínuo depois da abertura. Esse formato atende principalmente empresas brasileiras de médio e grande porte, além de empresários com patrimônio relevante já exposto a mais de uma jurisdição, que precisam de decisão estruturada em vez de tentativa e erro.
Quem já identificou sinais de que a operação está pronta para o mercado americano pode conferir o guia de internacionalização para os EUA e agendar um diagnóstico inicial como primeiro passo concreto.
Sources
Para aprofundamento, os documentos oficiais citados neste artigo continuam sendo a referência mais confiável: o texto do Pillar Two da OCDE/G20, a Publicação 515 do IRS sobre retenção na fonte para não residentes, e a análise sobre limites do planejamento agressivo pós-BEPS publicada pela Revista IBDT.
This article provides general information and is not a substitute for the advice of a qualified financial advisor. Consult a qualified financial professional about your specific situation before acting on this information.
- OECD/G20 Pillar Two — global anti-base erosion rules
- Publication 515 — Withholding of Tax on Nonresident Aliens and Foreign Entities (IRS)
- Inbound investor U.S. tax playbook, part 2 — DBL Law
- O conceito de planejamento tributário agressivo e os novos standards do Projeto BEPS — Revista IBDT
Frequently Asked Questions
Quais são os três tipos de planejamento tributário?
Costuma-se dividir o planejamento em preventivo (feito antes da operação começar), corretivo (ajustes em uma estrutura já existente) e sucessório (voltado à transmissão de patrimônio). Os três se aplicam também ao contexto internacional, mudando apenas o número de jurisdições e tratados envolvidos.
Quais países o Brasil tem acordo de bitributação?
O Brasil mantém acordos de bitributação com dezenas de países, incluindo boa parte da Europa, Argentina, Chile, México, Japão e Coreia do Sul. Os Estados Unidos, ponto de maior interesse para empresários brasileiros que expandem operações, não têm tratado de bitributação em vigor com o Brasil, o que torna o planejamento de estrutura ainda mais relevante para evitar dupla tributação por outros meios.
O que é planejamento tributário?
Planejamento tributário é a organização lícita de operações, estruturas e fluxos financeiros para reduzir a carga fiscal dentro dos limites da lei. No contexto internacional, isso envolve escolher jurisdição, tipo de entidade e forma de remuneração de capital de maneira coordenada entre os países onde a empresa ou a pessoa física tem atividade ou patrimônio.
O que é tributação internacional?
Tributação internacional é o conjunto de regras que determina como a renda e o patrimônio são tributados quando cruzam fronteiras, incluindo tratados de bitributação, regras de retenção na fonte e normas anti-abuso como o Pillar Two. A Publicação 515 do IRS ilustra bem essa lógica ao definir quando e como os Estados Unidos tributam renda de não residentes.
Quando vale a pena contratar consultoria para planejamento tributário internacional?
Vale a pena quando existe patrimônio relevante em mais de um país, operação ativa nos Estados Unidos ou plano concreto de expansão internacional. A Naventia oferece diagnóstico inicial e estruturação completa para esses casos através da página de serviços.