
Quem pesquisa estabelecimento permanente nos EUA quase sempre quer saber uma coisa: a partir de quando a empresa brasileira passa a dever imposto ao fisco americano. A resposta curta incomoda. Como Brasil e Estados Unidos não têm tratado para evitar a dupla tributação, o conceito de estabelecimento permanente (EP, ou permanent establishment) não protege a sua empresa.
O que vale é o critério doméstico do IRS, chamado U.S. trade or business (USTB), que é mais amplo e pode ser acionado sem escritório, sem filial e até sem uma entidade americana. Este conteúdo foi escrito para você que vende, presta serviço ou tem gente trabalhando nos EUA e precisa saber onde está a linha.
Em resumo
- Não existe tratado de bitributação entre Brasil e EUA. Há apenas um acordo de troca de informações tributárias, em vigor desde 2013, que não define estabelecimento permanente nem reduz impostos.
- Sem tratado, a régua é o USTB, um teste de fatos e circunstâncias que considera atividades “consideráveis, contínuas e regulares” nos EUA, e não apenas a existência de um escritório físico.
- Um único agente com poder de fechar contratos em nome da empresa brasileira pode criar presença tributável.
- Abrir uma LLC não elimina o risco: a LLC de dono estrangeiro tem obrigações próprias, como o Form 5472 com Form 1120 pro forma, sob multa de US$ 25.000 por falha.
- O caminho seguro é mapear as atividades antes de operar, documentar a estrutura e, quando houver dúvida, considerar a declaração protetiva no Form 1120-F.
Índice
- O que é estabelecimento permanente nos EUA e por que o termo engana no caso Brasil-EUA
- Sem tratado, a régua é o “U.S. trade or business”
- Situações que criam estabelecimento permanente nos EUA
- Estabelecimento permanente nos EUA x U.S. trade or business
- O que acontece quando há estabelecimento permanente nos EUA
- Abrir uma LLC ou uma C-Corp resolve o problema?
- O nível estadual: nexus é outra conversa
- Checklist para evitar estabelecimento permanente nos EUA antes de operar
- A visão da Naventia
- Estruture a entrada nos EUA com segurança
- Perguntas frequentes
- Fontes
O que é estabelecimento permanente nos EUA e por que o termo engana no caso Brasil-EUA
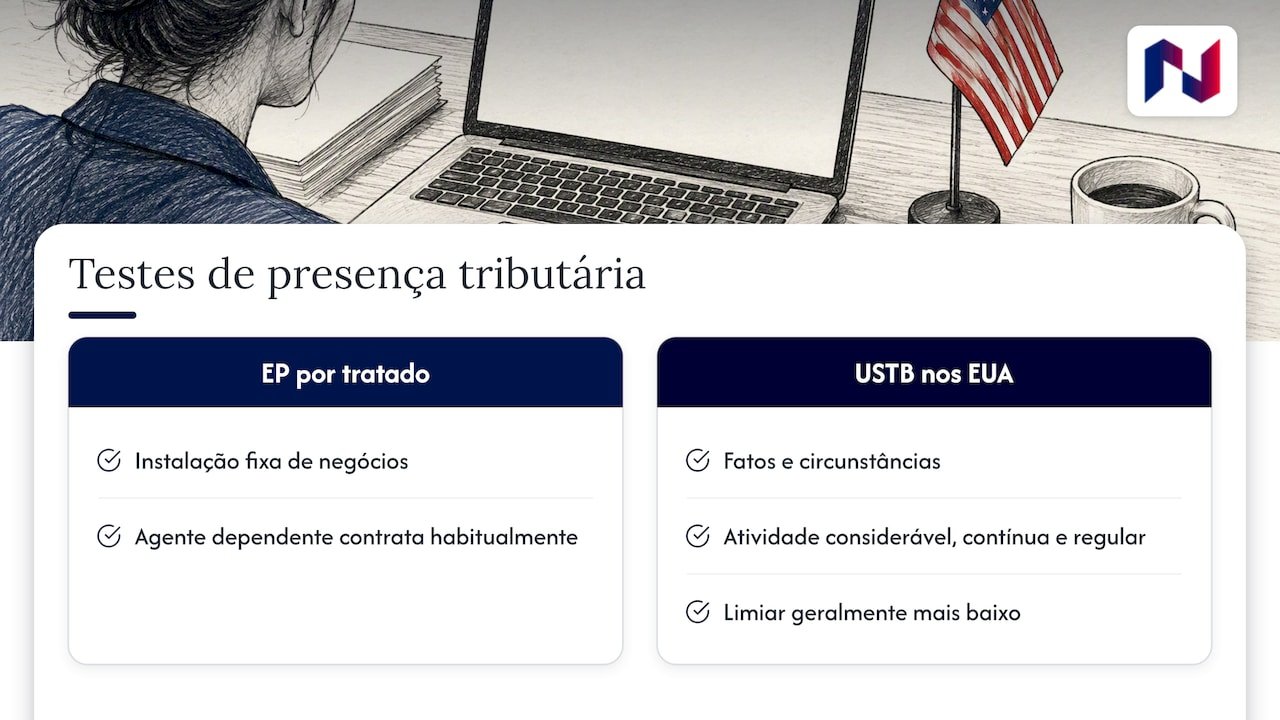
Estabelecimento permanente é um conceito de tratado internacional. Ele define o grau mínimo de presença que uma empresa estrangeira precisa ter em um país para que esse país possa tributar os lucros empresariais dela. O modelo de tratado dos EUA de 2016, usado pelo Tesouro americano como base de negociação, segue a lógica clássica: uma instalação fixa de negócios (escritório, filial, fábrica), ou um agente dependente que conclui contratos habitualmente em nome da empresa.
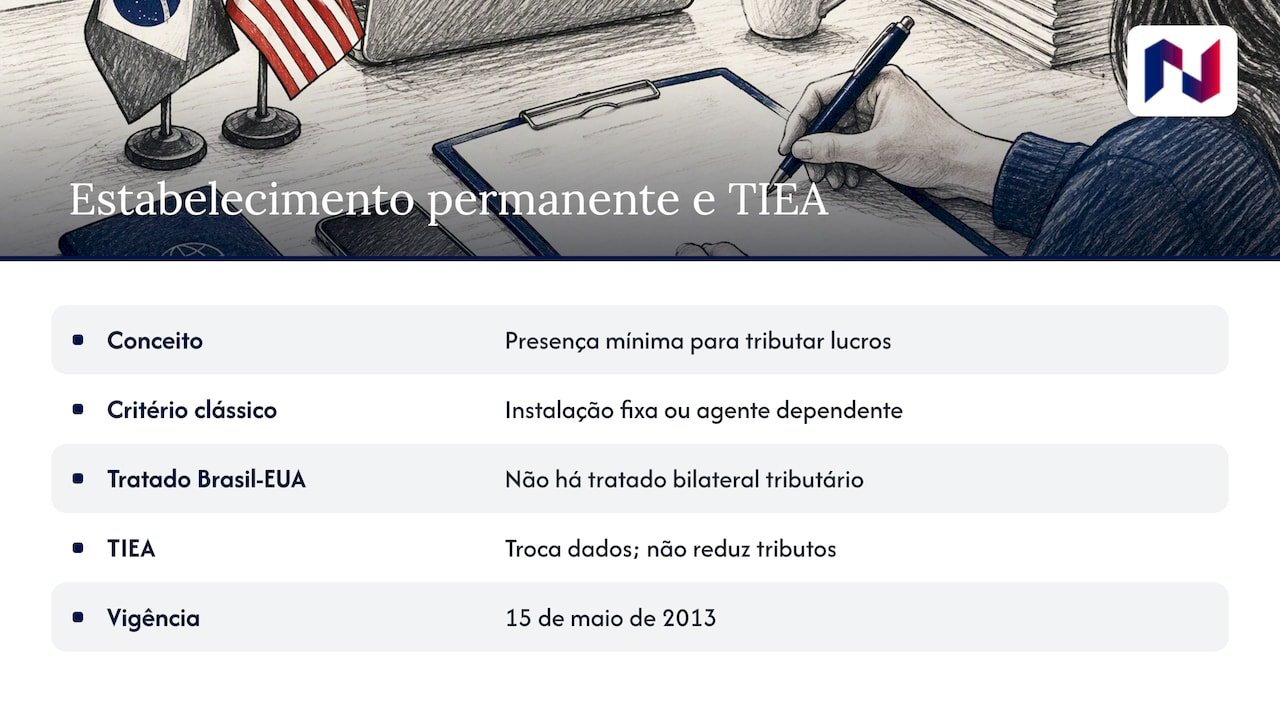
O ponto que muitos empresários brasileiros perdem é este: esse conceito só protege quem tem tratado. E o Brasil não tem. O relatório de clima de investimentos do Departamento de Estado registra que não há tratado bilateral de bitributação entre os dois países.
O que existe é o Acordo de Troca de Informações Tributárias (TIEA), assinado em março de 2007 e em vigor desde 15 de maio de 2013. Ele serve para as autoridades fiscais trocarem dados, não para aliviar a carga tributária de ninguém.
Na declaração conjunta assinada junto com o TIEA, os próprios governos reconheceram que a ausência de tratado é uma barreira ao investimento entre os países. Na prática, isso significa que a empresa brasileira depende da interpretação da lei doméstica americana, que é mais incerta e mais arriscada do que um texto de tratado negociado.
Por isso, quando um consultor diz “vocês não têm estabelecimento permanente nos EUA, então estão seguros”, a pergunta certa é: seguros com base em qual tratado?
Sem tratado, a régua é o “U.S. trade or business”
Pela legislação americana, uma empresa estrangeira engajada em um trade or business nos EUA é tributada pelo imposto de renda corporativo federal sobre a renda efetivamente conectada a essa atividade, a chamada effectively connected income (ECI).
O IRS explica a ECI e lembra que outras rendas de fonte americana, como dividendos, aluguéis e royalties, sofrem retenção de 30% sobre o valor bruto, salvo exceção ou tratado. No caso brasileiro, não há tratado para reduzir essa alíquota.
O problema é que o USTB não tem uma definição fechada na lei. Segundo o material de treinamento do IRS sobre empresas estrangeiras sem tratado, o teste é de fatos e circunstâncias e olha para atividades consideráveis, contínuas e regulares.
Esse limiar é, em regra, mais baixo que o de estabelecimento permanente. Uma empresa pode não ter EP pelo padrão de tratado e, ainda assim, estar engajada em um USTB.
O que pesa na análise de fatos e circunstâncias
Não há fórmula, mas alguns elementos aparecem com frequência na análise do IRS:
- Pessoas nos EUA: funcionários, sócios ou representantes que atuam de forma regular em território americano.
- Autoridade contratual: quem negocia e assina contratos com clientes americanos, e de onde faz isso.
- Continuidade: vendas e serviços recorrentes, e não uma operação isolada.
- Ativos e infraestrutura: estoque, armazém, escritório, equipamentos.
- Função econômica: se a atividade nos EUA é central para gerar a receita ou apenas auxiliar, como pesquisa de mercado.
O relatório do Taxpayer Advocate Service, órgão independente dentro do IRS, descreve o cumprimento das obrigações fiscais americanas por contribuintes no exterior como extremamente complexo. É mais um motivo para fazer essa análise cedo, antes do primeiro contrato, e não depois da primeira notificação.
Situações que criam estabelecimento permanente nos EUA
Na nossa experiência com empresas brasileiras, os riscos raramente vêm de uma decisão consciente de “abrir filial”. Eles surgem do dia a dia da operação. Veja os cenários mais comuns:
- O sócio que se mudou para os EUA e continua vendendo. O fundador vai morar em Miami, segue fechando contratos da empresa brasileira com clientes americanos e não muda nada na estrutura. Esse é o cenário clássico de agente com poder de concluir contratos.
- O representante comercial “exclusivo”. Um profissional que trabalha só para a sua empresa, segue suas instruções e assina pedidos em nome dela tende a ser visto como agente dependente. O material do IRS sobre funcionários deslocados mostra que um agente dependente com autoridade para fechar contratos normalmente cria EP, enquanto um agente independente, como um corretor ou comissário agindo no curso normal do próprio negócio, em geral não cria.
- Funcionários enviados temporariamente. Equipes técnicas brasileiras que passam meses implantando projetos em clientes americanos podem criar presença, dependendo de quem controla o trabalho e de quem arca com os custos.
- Estoque nos EUA com venda direta ao consumidor. Mercadoria armazenada em território americano, vendida de forma contínua, pesa na análise federal e também gera obrigações estaduais.
- Prestação de serviços executada nos EUA. Para serviços, o local onde o trabalho é efetivamente realizado tem peso relevante na definição da fonte da renda.
Uma observação importante: mesmo onde há tratado, é preciso documentar a independência do agente e o fato de ele agir no curso normal do próprio negócio. No caso brasileiro, essa documentação continua relevante, porque ela sustenta a defesa de que não há USTB.
Estabelecimento permanente nos EUA x U.S. trade or business
A tabela resume a diferença entre os dois critérios e o que ela significa para a sua empresa.
| Critério | Estabelecimento permanente (tratado) | U.S. trade or business (lei doméstica) |
|---|---|---|
| Origem | Texto do tratado bilateral | Código tributário americano e jurisprudência |
| Aplica-se a empresas brasileiras? | Não, pois não há tratado Brasil-EUA | Sim |
| Limiar de presença | Mais alto: instalação fixa ou agente dependente | Mais baixo: atividades consideráveis, contínuas e regulares |
| Precisa de escritório físico? | Em regra, sim, salvo agente dependente | Não necessariamente |
| Previsibilidade | Maior, com regras escritas e negociadas | Menor, depende de fatos e circunstâncias |
| Consequência | Tributação do lucro atribuível ao EP | Tributação da ECI pelo imposto corporativo federal |
A conclusão prática: para uma empresa brasileira, ausência de escritório não é argumento suficiente. A pergunta que importa é se o conjunto das atividades nos EUA configura um negócio americano.
O que acontece quando há estabelecimento permanente nos EUA
Se a sua empresa brasileira for considerada engajada em um USTB, ela passa a ter obrigação de declarar e pagar imposto federal sobre a ECI. A declaração é o Form 1120-F, a declaração de renda de empresas estrangeiras. O IRS detalha quem deve apresentá-la e alerta que a obrigação existe mesmo em situações em que a empresa não teve lucro.
O ponto mais caro costuma ser o prazo. Segundo as instruções do Form 1120-F, a empresa estrangeira que não apresenta a declaração no prazo pode perder o direito às deduções e aos créditos.
Em outras palavras, o IRS pode tributar a receita bruta conectada, sem abater custos. Para uma operação com margem apertada, isso pode transformar um ano lucrativo em um ano de prejuízo.
A declaração protetiva
As mesmas instruções preveem o Form 1120-F protetivo (protective return). A empresa que entende não estar engajada em um USTB, mas reconhece que a questão é discutível, apresenta a declaração informando essa posição. Se o IRS concluir depois que havia, sim, um negócio americano, a empresa preserva o direito às deduções e aos créditos.
Para empresas brasileiras com vendas relevantes nos EUA, representantes locais ou funcionários em trânsito, a declaração protetiva costuma ser uma medida de baixo custo diante do risco que ela cobre. A decisão de apresentá-la, porém, depende de um diagnóstico da operação feito por um profissional tributário americano, de preferência um CPA ou advogado tributarista que conheça empresas estrangeiras.
Abrir uma LLC ou uma C-Corp resolve o problema?
Muda o problema, mas não o elimina. Quando você opera por uma entidade americana, a discussão sai do campo “a empresa brasileira tem presença nos EUA?” e entra no campo “como essa entidade americana é tributada e como ela se relaciona com a matriz no Brasil?”.
Três pontos merecem atenção:
- LLC de sócio único estrangeiro. Para fins federais, ela costuma ser tratada como entidade desconsiderada (disregarded entity). Mesmo sem imposto a pagar, precisa apresentar o Form 5472 acompanhado de um Form 1120 pro forma, como indica a página do IRS sobre onde entregar formulários da série 5. As instruções do Form 5472 preveem multa de US$ 25.000 por falha na entrega. Detalhamos esse tema em tributação da LLC para brasileiros.
- A exceção que não vale para você. As mesmas instruções dispensam do Form 5472 a empresa estrangeira que não tem EP nos EUA sob um tratado aplicável e apresenta o Form 8833. Sem tratado Brasil-EUA, essa porta está fechada para empresas brasileiras.
- Preços de transferência e contratos intercompany. Se a LLC ou a C-Corp revende produtos da matriz ou presta serviços para ela, a remuneração precisa ser defensável nos dois países. Um contrato mal desenhado pode deslocar lucro para onde você não planejou. Veja os impostos da C-Corp nos EUA e a análise da bitributação Brasil-EUA na LLC.
E não esqueça o lado brasileiro: lucros apurados no exterior também têm regras próprias de tributação no Brasil, que tratamos no artigo sobre imposto sobre lucros no exterior.
O nível estadual: nexus é outra conversa
Tudo o que foi dito até aqui trata do imposto de renda federal. Os estados americanos têm regras próprias de nexus, tanto para imposto de renda estadual quanto para sales tax. Um volume de vendas para consumidores de um estado pode criar obrigação de cobrar sales tax, mesmo sem nenhuma presença federal relevante.
São dois testes independentes, que precisam ser analisados em paralelo. Se você vende produtos para consumidores americanos, comece pelo nosso guia de tax nexus nos EUA e, no caso de lojas online, pelo de sales tax para e-commerce.
Checklist para evitar estabelecimento permanente nos EUA antes de operar
Antes de fechar o primeiro contrato relevante nos EUA, percorra estes passos:
- Mapeie as pessoas. Liste quem atua nos EUA em nome da empresa, com que frequência, por quanto tempo e com quais poderes.
- Revise a autoridade contratual. Defina por escrito quem pode negociar e quem pode assinar. Se a assinatura final acontece no Brasil, deixe isso registrado no fluxo de aprovação.
- Qualifique representantes e distribuidores. Verifique se atuam para outros clientes, se assumem risco próprio e se agem no curso normal do próprio negócio. Formalize em contrato.
- Separe atividades auxiliares das principais. Pesquisa de mercado e prospecção têm peso diferente de entrega de serviço e venda contínua.
- Decida a estrutura com base no plano de negócios. Venda pontual, operação com equipe local e holding patrimonial pedem estruturas diferentes. Nosso comparativo entre LLC, Corporation ou holding ajuda nesse ponto.
- Avalie a declaração protetiva. Se houver dúvida razoável sobre o USTB, discuta com o CPA a entrega do Form 1120-F protetivo dentro do prazo.
- Calendarize as obrigações acessórias. Form 5472, Form 1120 pro forma, declarações estaduais: perda de prazo é o erro mais caro e mais evitável.
- Revise a cada mudança operacional. Contratar a primeira pessoa nos EUA, abrir um armazém ou transferir um sócio altera o diagnóstico.
A visão da Naventia
Nós vemos o mesmo padrão se repetir: a empresa brasileira começa a vender para os EUA de forma orgânica, um sócio passa temporadas no país, surge um representante local, e ninguém revisita a estrutura.
Quando o tema aparece, ele chega por uma notificação, por uma due diligence de investidor ou por um banco americano pedindo documentação. Nessa hora, o custo de corrigir é sempre maior do que o custo de planejar.
O conceito de estabelecimento permanente é útil para entender a lógica da tributação internacional, mas, para o empresário brasileiro, ele não pode ser a base da decisão. Sem tratado, o que conta é a lei americana aplicada aos fatos da sua operação.
Por isso, não trabalhamos com respostas genéricas do tipo “abra uma LLC em Delaware e pronto”. Analisamos quem faz o quê, onde e com quais poderes, e só então desenhamos a estrutura societária, os contratos intercompany e o calendário fiscal.
Ter especialistas vivendo nos Estados Unidos faz diferença nesse diagnóstico. A análise de fatos e circunstâncias exige entender como a operação realmente acontece no território americano, e não apenas como ela aparece no papel.
— Flavio Inacarato
Estruture a entrada nos EUA com segurança
Se a sua empresa já vende, presta serviço ou tem pessoas atuando nos EUA, vale fazer um diagnóstico antes que a exposição cresça. A Naventia atua em planejamento fiscal, abertura e estruturação de empresas nos EUA e consultoria estratégica para entrada no mercado americano, com acompanhamento contínuo da operação.
Conheça nossos serviços de internacionalização para os EUA e converse com a nossa equipe sobre a sua estrutura.
Perguntas frequentes
Existe tratado para evitar a bitributação entre Brasil e Estados Unidos?
Não. Os dois países têm apenas um acordo de troca de informações tributárias, em vigor desde 2013. Ele permite que as autoridades compartilhem dados, mas não define estabelecimento permanente, não reduz a retenção de 30% sobre dividendos, juros e royalties e não elimina a dupla tributação.
Minha empresa brasileira precisa de escritório nos EUA para pagar imposto lá?
Não necessariamente. O critério americano aplicável, o U.S. trade or business, olha para atividades consideráveis, contínuas e regulares, como vendas recorrentes, pessoas atuando no país ou um agente com poder de fechar contratos. Uma empresa sem escritório pode, sim, ter obrigação de declarar no Form 1120-F.
Um representante comercial cria estabelecimento permanente nos EUA?
Depende do perfil. Um agente dependente, que trabalha só para você e assina contratos em seu nome, tende a criar presença. Um agente independente, que atende vários clientes e age no curso normal do próprio negócio, em geral não cria, desde que isso esteja documentado em contrato e na prática.
Ter uma LLC americana protege a empresa brasileira?
A LLC desloca a operação para uma entidade americana, mas traz obrigações próprias. A LLC de sócio único estrangeiro precisa entregar Form 5472 e Form 1120 pro forma, com multa de US$ 25.000 por falha, e os contratos entre a LLC e a matriz brasileira precisam ser bem estruturados para não gerar riscos nos dois países.
Fontes
- U.S. Department of State: Investment Climate Statements, Brasil
- U.S. Treasury: assinatura do TIEA Brasil-EUA (2007)
- U.S. Treasury: declaração conjunta Brasil-EUA na assinatura do TIEA
- U.S. Treasury: United States Model Income Tax Convention 2016
- IRS: Effectively Connected Income (ECI)
- IRS Practice Unit: Gross Effectively Connected Income of a Foreign Corporation Non-Treaty
- IRS Practice Unit: Creation of a PE through Seconded Employees
- IRS: Foreign corporation Form 1120-F filing responsibilities
- IRS: Instructions for Form 1120-F
- IRS: Where to file forms beginning with the number 5
- IRS: Instructions for Form 5472 (Rev. December 2019)
- Taxpayer Advocate Service: Compliance Abroad (2023 Annual Report)