
Você pode mudar LLC para C-Corp por três caminhos: eleger a tributação como corporação no IRS pelo Form 8832, mantendo a LLC no estado; fazer uma conversão estatutária, em que a própria entidade vira uma corporation perante o estado; ou constituir uma C-Corp nova e transferir para ela a LLC ou os seus ativos. Os três chegam a um resultado parecido no papel e muito diferente na prática: custo, prazo, efeito sobre contratos, conta bancária, sócios brasileiros e tributação no Brasil mudam conforme a rota. Esse conteúdo foi escrito para você, empresário ou executivo brasileiro que já opera uma LLC nos EUA e está avaliando a migração porque um investidor pediu, porque quer reter lucro lá fora ou porque alguém disse que “C-Corp paga menos imposto”. Antes de assinar qualquer formulário, entenda o que cada caminho realmente faz.
NaventiaAvalie a mudança antes de converter A Naventia orienta empresas brasileiras na expansão aos EUA, com planejamento fiscal, jurídico e operacional adaptado a cada cliente.
Caminhos para a mudança:
- Existem três rotas: eleição fiscal (Form 8832), conversão estatutária no estado e constituição de uma C-Corp nova com transferência de ativos ou participações.
- A eleição fiscal é a mais simples, mas só muda a tributação federal: juridicamente, a empresa continua sendo uma LLC, o que pode não atender a um fundo de venture capital.
- Depois da mudança, o lucro paga 21% de imposto federal corporativo e os dividendos voltam a ser tributados no sócio: é a dupla tributação.
- A decisão é de longo prazo: após eleger a classificação de corporação, a regra geral impede nova mudança por 60 meses.
- Para sócios brasileiros, o efeito no Brasil pesa tanto quanto o efeito nos EUA, e precisa ser modelado antes, não depois.
Índice
- Por que mudar LLC para C-Corp: motivos de empresas brasileiras
- Três caminhos para mudar LLC para C-Corp
- O que muda na tributação depois da conversão
- Passo a passo para mudar LLC para C-Corp com segurança
- Quando mudar LLC para C-Corp não vale a pena
- Nossa visão sobre mudar LLC para C-Corp
- Como a Naventia ajuda a mudar LLC para C-Corp
- Perguntas frequentes
- Fontes
Por que mudar LLC para C-Corp: motivos de empresas brasileiras
A LLC costuma ser a porta de entrada do brasileiro nos EUA, e por bons motivos: é flexível, barata de manter e, por padrão, transparente para fins fiscais. Segundo o IRS, a LLC é tratada como corporação, partnership ou parte da declaração do dono, dependendo do número de membros e das eleições feitas. Se você ainda está na fase de escolha, nossa comparação entre LLC, Corporation e holding nos EUA mostra onde cada estrutura se encaixa.
Com o crescimento, porém, alguns gatilhos aparecem com frequência:
- Captação de investimento. Fundos de venture capital e investidores institucionais americanos, em regra, investem em corporations, com ações preferenciais e direitos bem definidos. Uma LLC, mesmo tributada como corporação, não emite “ações” no sentido clássico.
- Plano de stock options. Atrair talento americano com participação acionária é mais direto numa corporation, que trabalha com classes de ações e planos de opções padronizados.
- Retenção de lucro nos EUA. Quem pretende reinvestir o resultado na operação americana por vários anos pode preferir a alíquota corporativa fixa a ver o lucro atribuído diretamente aos sócios todos os anos.
- Benefício na venda futura. A Seção 1202 do Internal Revenue Code (Qualified Small Business Stock) permite excluir parte ou todo o ganho na venda de ações de certas C-Corps, como mostram as consultas ao IRS sobre exclusão de ganho sob a Seção 1202. O benefício só existe para ações de C-Corp.
- Simplificação para sócios estrangeiros. Em uma LLC com vários membros tributada como partnership, cada sócio participa diretamente do resultado. Numa C-Corp, a empresa é o contribuinte, e o sócio só é alcançado quando recebe dividendos.
Nenhum desses motivos, sozinho, justifica a mudança. Cada um traz um custo que precisa entrar na conta.
Três caminhos para mudar LLC para C-Corp
A escolha da rota depende do que você precisa resolver: só a tributação, a forma jurídica ou ambas.
| Critério | Eleição fiscal (Form 8832) | Conversão estatutária | Nova C-Corp + transferência |
|---|---|---|---|
| O que muda | Só a classificação fiscal federal | Forma jurídica e tributação | Nova entidade recebe ativos ou quotas |
| A entidade continua a mesma? | Sim, segue LLC no estado | Sim, a mesma pessoa jurídica com nova forma | Não, há duas entidades até o fim do processo |
| Onde se registra | IRS | Secretaria do estado (ex.: Delaware) e IRS | Estado de constituição e IRS |
| Atende a investidor de VC? | Geralmente não | Sim | Sim |
| Complexidade | Baixa | Média | Alta |
| Risco fiscal principal | Efeitos no Brasil e prazo de 60 meses | Tratamento da conversão e efeitos no Brasil | Evento tributável se a Seção 351 não for cumprida |
Eleição fiscal pelo Form 8832
A LLC permanece LLC perante o estado, com o mesmo operating agreement, os mesmos contratos e a mesma conta bancária. O que muda é como o IRS a enxerga: a partir da data de vigência da eleição, ela passa a ser tributada como corporação.
O IRS explica que a LLC elege essa classificação pelo Form 8832, e a Publication 3402 detalha a tributação das LLCs em cada classificação possível.
É a rota certa quando o objetivo é exclusivamente fiscal. Não resolve o pedido de um fundo que quer uma Delaware corporation com ações preferenciais.
Conversão estatutária
Vários estados permitem que a LLC se transforme em corporation sem liquidação: a entidade é a mesma, com outra forma jurídica.
Em Delaware, o processo exige o arquivamento de um Certificate of Conversion de LLC para Delaware Corporation, acompanhado do Certificate of Incorporation da nova corporation, com taxas estaduais que variam conforme a estrutura de capital autorizado. Se a sua LLC está em um estado e a corporation vai ficar em outro, os dois estados precisam admitir a operação.
A vantagem prática é a continuidade: em regra, ativos, passivos e contratos seguem com a entidade convertida. Ainda assim, revise cláusulas de mudança de controle ou de forma societária em contratos relevantes, licenças e no relacionamento com o banco.
Nova C-Corp com transferência de ativos ou quotas
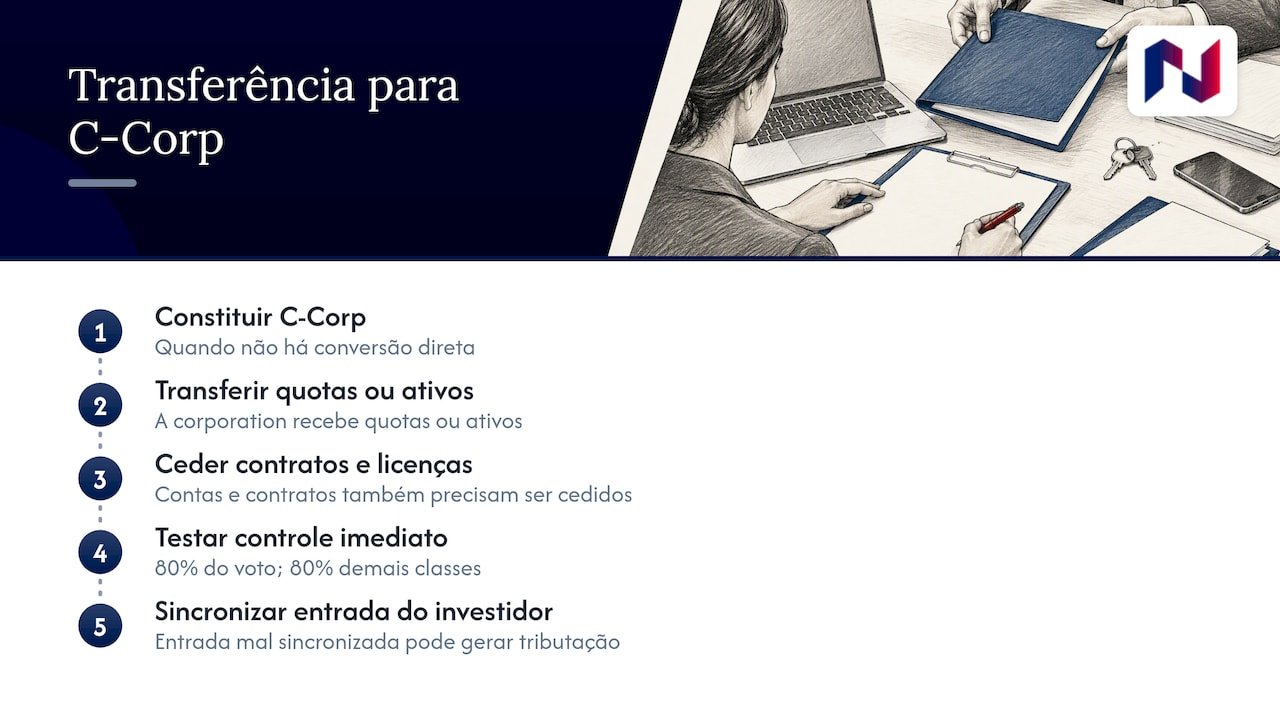
Quando o estado não permite a conversão direta, ou quando a reorganização envolve mudar de estado e trazer novos sócios, constitui-se uma C-Corp e os sócios transferem a ela as quotas da LLC ou os ativos. Aqui mora o maior risco: ativos não migram sozinhos, e cada contrato, conta e licença precisa ser cedido.
Do lado fiscal, a Seção 351 do Internal Revenue Code permite que a transferência não gere ganho ou perda reconhecidos, desde que quem transfere detenha o controle da corporation imediatamente após a operação:
pelo menos 80% do poder de voto e 80% das demais classes de ações. Uma entrada de investidor mal sincronizada com a transferência pode quebrar esse requisito e transformar a reorganização em evento tributável.
O que muda na tributação depois da conversão
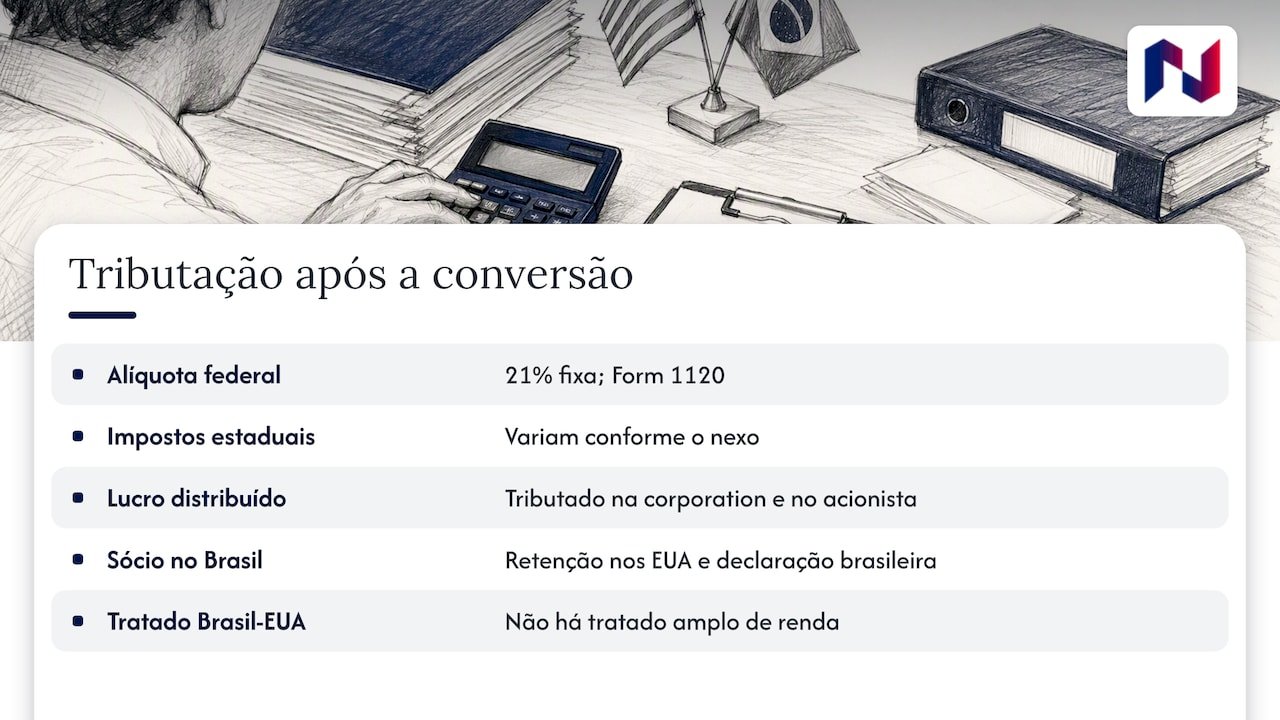
Uma vez classificada como C-Corp, a empresa deixa o regime pass-through e passa a ser ela mesma contribuinte. Pelas regras introduzidas pelo Tax Cuts and Jobs Act, o lucro tributável paga uma alíquota federal fixa de 21%, apurada no Form 1120, além dos impostos estaduais aplicáveis, que variam conforme o estado onde a empresa tem nexo.
O ponto que mais surpreende é a dupla tributação: o lucro é tributado na corporation e, quando distribuído como dividendo, é tributado de novo no acionista.
Para um sócio residente no Brasil, isso envolve retenção na fonte nos EUA sobre o dividendo e o tratamento desse rendimento na declaração brasileira. Detalhamos o cálculo no nosso guia de impostos da C-Corp nos EUA.
Há ainda o outro lado do Atlântico. A mudança de LLC transparente para C-Corp altera a forma como a Receita Federal enxerga a participação do sócio brasileiro, seja pessoa física, seja holding no Brasil. E não existe hoje um tratado amplo para evitar a dupla tributação da renda entre Brasil e EUA, o que torna o crédito de imposto dependente das regras internas de cada país.
Explicamos esse cenário em bitributação Brasil EUA e sua LLC. Como alertam os materiais do próprio IRS sobre o cenário pós-TCJA, a reforma mudou também as regras internacionais, e não só a alíquota.
Por fim, a S-Corp, que alguns sugerem como meio-termo, raramente é opção para quem mora no Brasil, como mostramos em S-Corp para brasileiros.
Passo a passo para mudar LLC para C-Corp com segurança
A ordem importa. Inverter etapas é a forma mais comum de gerar custo que não precisava existir.
- Defina o objetivo. Investimento, stock options, retenção de lucro ou venda futura levam a rotas diferentes. Se só a tributação importa, a eleição fiscal pode bastar.
- Modele a tributação nos dois países. Compare, com números do seu negócio, a carga atual da LLC com a carga como C-Corp, incluindo dividendos e a tributação do sócio no Brasil.
- Escolha a rota e o estado. Verifique se o estado da LLC permite conversão estatutária e se faz sentido manter o estado ou migrar.
- Revise contratos e relações críticas. Bancos, clientes, fornecedores, contratos de locação, licenças e contratos intercompany com a empresa no Brasil.
- Prepare os documentos societários. Certificate of Conversion ou de Incorporation, bylaws, emissão de ações, atas do board e livro de acionistas.
- Cumpra os requisitos federais. Form 8832 na eleição fiscal, confirmação do EIN e da classificação junto ao IRS e calendário do Form 1120.
- Atualize a estrutura no Brasil. Contabilidade da holding ou declaração da pessoa física, e registro dos capitais brasileiros no exterior quando aplicável.
- Implante a governança. Reuniões, atas e separação rígida de finanças passam a ser rotina, não formalidade.
Quando mudar LLC para C-Corp não vale a pena
Há casos em que manter a LLC é a decisão mais sólida. Os principais sinais:
- A empresa distribui quase todo o lucro. Se o resultado sai da operação todo ano, a dupla tributação tende a pesar mais que o ganho da alíquota de 21%.
- O negócio é de serviços profissionais. A Seção 1202(e)(3) exclui diversas atividades de serviço, como saúde, direito, consultoria e engenharia, do conceito de negócio qualificado. O IRS analisa caso a caso, como mostra uma consulta sobre enquadramento de atividade na Seção 1202. Contar com esse benefício sem análise é erro frequente.
- Não há investidor à vista. Converter “para ficar pronto” antecipa custos e obrigações sem receita correspondente.
- A decisão pode precisar ser revertida. O IRS lembra que, após a eleição, a LLC em geral não pode mudar a classificação por 60 meses, salvo exceções. É compromisso de cinco anos.
- A operação ainda é informal. Uma corporation exige registros corporativos, atas e separação total entre bens dos sócios e da empresa, como descreve o verbete do Legal Information Institute sobre C-Corporation. Converter não protege contra a desconsideração da personalidade jurídica (piercing the corporate veil) se essas formalidades não forem cumpridas, risco que também atinge LLCs operadas sem disciplina, segundo o LII sobre LLCs.
Outro custo subestimado: sócios que trabalham na empresa e antes recebiam distribuições podem passar a precisar de folha de pagamento, com seus encargos e obrigações trabalhistas.
Nossa visão sobre mudar LLC para C-Corp
Nos projetos que acompanhamos, a pergunta “devo mudar minha LLC para C-Corp?” quase nunca é a pergunta certa. A pergunta certa é: qual estrutura atende ao próximo ciclo da empresa, nos EUA e no Brasil ao mesmo tempo?
Vemos com frequência empresários que convertem por recomendação genérica e, um ano depois, descobrem que a distribuição de lucros ficou mais cara, ou que o investidor exigia Delaware e a conversão foi feita em outro estado.
Por isso, trabalhamos sempre na mesma ordem: objetivo de negócio, modelagem fiscal nos dois países, rota societária e, só então, execução.
Ter especialistas vivendo nos Estados Unidos nos permite acompanhar o dia a dia com bancos, estados e IRS, enquanto a análise do lado brasileiro corre em paralelo. Conversão bem feita não é a mais rápida: é a que não precisa ser desfeita.
— Flavio Inacarato
Como a Naventia ajuda a mudar LLC para C-Corp
Se a sua LLC chegou a esse ponto de decisão, a Naventia estrutura a análise completa: diagnóstico da estrutura atual, planejamento fiscal internacional, escolha da rota e do estado, documentação societária, contratos intercompany e acompanhamento operacional depois da mudança. Conheça nossos serviços de abertura, estruturação e planejamento fiscal nos EUA e converse com um especialista antes de protocolar qualquer formulário.
Perguntas frequentes
Preciso de um novo EIN ao mudar LLC para C-Corp?
Na eleição fiscal pelo Form 8832, a LLC continua sendo a mesma entidade e, em regra, mantém o EIN. Na conversão estatutária ou na constituição de uma C-Corp nova, a resposta depende da rota e do tratamento dado pelo IRS. Confirme antes de alterar a conta bancária e os cadastros com clientes.
Posso voltar a ser LLC tributada como partnership depois?
É possível, mas não de imediato. Após a eleição de classificação, a regra geral do IRS impede nova mudança por 60 meses, salvo exceções. Além disso, “desfazer” uma corporation pode gerar tributação sobre a saída dos ativos, então trate a decisão como definitiva.
A C-Corp paga menos imposto que a LLC?
Não necessariamente. A alíquota federal corporativa é de 21%, mas o lucro distribuído é tributado de novo no acionista, e o sócio brasileiro ainda tem a tributação no Brasil. Só a modelagem com os números da sua empresa responde essa pergunta.
Quanto tempo leva para mudar LLC para C-Corp?
A eleição fiscal depende do protocolo e do processamento pelo IRS. A conversão estatutária depende do estado e da preparação documental. Na prática, o que mais consome tempo é a etapa anterior: análise fiscal, revisão de contratos e ajuste da estrutura no Brasil.
Fontes
- IRS: LLC filing as a corporation or partnership
- IRS: Publication 3402, Taxation of Limited Liability Companies
- IRS: Another Look at Limited Liability Companies
- IRS: Instructions for Form 1120 (2018)
- IRS: Topic II, Post-TCJA
- IRS: Private Letter Ruling 202418001, Seção 1202
- IRS: Private Letter Ruling 202319013, Seção 1202
- Delaware Division of Corporations: Certificate of Conversion LLC to Corporation
- Cornell LII: 26 U.S. Code § 351
- Cornell LII: C Corporation
- Cornell LII: LLC
NaventiaConverse sobre sua estrutura nos EUAFale com a Naventia sobre os aspectos fiscais, jurídicos e operacionais da sua expansão para o mercado americano.NNaventia
Envie um e-mailcontato@naventia.com