
Um contrato intercompany é o documento que formaliza transações entre empresas do mesmo grupo econômico e funciona como a principal prova exigida por autoridades fiscais para validar preços de transferência. Ele é obrigatório sempre que houver prestação de serviços, licenciamento de propriedade intelectual, empréstimos ou compartilhamento de custos entre entidades relacionadas no Brasil e nos EUA. Sem esse contrato assinado e coerente com a prática operacional, sua empresa fica exposta à reclassificação de receitas, ajustes fiscais e multas em ambos os países.
Em resumo:
- Contratos intercompany devem ser assinados antes do início das transações para garantir sua validade como prova em auditorias fiscais sob o princípio arm’s length.
- A ausência de um contrato formal aumenta o risco de reconstrução desfavorável das transações pelos fiscos, podendo resultar em altas penalidades e ajustes tributários.
- É fundamental que o contrato reflita de forma detalhada as funções, ativos, riscos e métodos de precificação utilizados na operação, além de estar alinhado com outras documentações como o Master File e o CbCR.
- Documentação e faturamento periódicos, bem como uma análise funcional atualizada, são essenciais para proteger a estrutura de preços de transferência durante uma fiscalização.
- Revisões anuais do contrato e atualização frente às mudanças operacionais evitam inconsistências que possam comprometer a defesa fiscal e societária.
Índice
- O que é um contrato intercompany: definição e escopo operacional
- Por que o acordo intercompany importa para preços de transferência e risco fiscal
- Tipos mais comuns de contratos intercompany e quando usar cada um
- Cláusulas essenciais que não podem faltar em um contrato intercompany
- Checklist prático para elaborar, executar e manter acordos intercompany
- Como operacionalizar: contabilidade, faturamento e integração entre entidades
- Riscos de auditoria e erros comuns que derrubam a defesa fiscal
- Aspectos legais e jurisdição aplicável nos contratos intercompany
- Diretrizes para revisão periódica e atualização dos contratos intercompany
- Impactos fiscais específicos em diferentes regiões do Brasil
- Consequências jurídicas do descumprimento do contrato intercompany
- Melhores práticas para governança e compliance em contratos intercompany
- Perspectiva Naventia: como abordamos contratos intercompany em projetos Brasil–EUA
- Como a Naventia pode ajudar na elaboração do seu contrato intercompany
- Fontes
- Perguntas frequentes
O que é um contrato intercompany: definição e escopo operacional
Um contrato intercompany, também chamado de acordo intercompany ou intercompany services agreement quando trata de prestação de serviços, é o instrumento jurídico que regula transações entre duas ou mais empresas do mesmo grupo econômico. Ele existe porque, embora as partes tenham o mesmo controlador, a lei fiscal trata cada entidade como se fosse independente. É essa ficção jurídica, chamada de princípio arm’s length, que obriga sua empresa a documentar preços, condições e responsabilidades exatamente como faria com um fornecedor externo.
Na prática brasileira, esse documento aparece sob nomes variados: contrato de prestação de serviços entre empresas do mesmo grupo, acordo de licenciamento de marca ou tecnologia, contrato de mútuo intercompany, ou acordo de rateio de custos (cost-sharing agreement). O nome muda, mas a função é sempre a mesma: provar que a transação tem substância econômica e que o preço praticado reflete o que partes independentes negociariam em condições de mercado.
O escopo típico de um contrato intercompany cobre:
- Prestação de serviços administrativos, técnicos, de gestão ou de suporte entre matriz e subsidiária.
- Licenciamento de marcas, patentes, software ou know-how (propriedade intelectual).
- Empréstimos entre entidades do grupo, com taxa de juros e prazo definidos.
- Compartilhamento de custos de desenvolvimento, marketing ou infraestrutura compartilhada.
- Distribuição ou revenda de produtos entre a matriz brasileira e a subsidiária americana.
O erro mais caro que empresários brasileiros cometem é tratar esse contrato como formalidade burocrática, algo para “ter na gaveta” caso o fisco pergunte. Auditores fiscais, tanto da Receita Federal quanto do IRS, avaliam a substância sobre a forma: comparam o que está escrito no contrato com o que realmente aconteceu na contabilidade, nos e-mails e nas faturas trocadas entre as empresas. Se o contrato diz que a subsidiária americana assume o risco de mercado, mas, na prática é a matriz brasileira que toma todas as decisões estratégicas, esse contrato não protege ninguém. Pelo contrário: vira evidência de que a estrutura foi montada apenas para reduzir impostos, sem lastro operacional real.
A ausência total de contrato é ainda mais grave. Quando não existe documento formal, a autoridade fiscal reconstrói a transação com base nas suas próprias premissas, quase sempre desfavoráveis ao contribuinte, e aplica o método de precificação que lhe for mais conveniente para arrecadar.
Por que o acordo intercompany importa para preços de transferência e risco fiscal
O acordo intercompany é a peça central que conecta sua operação crossa-morder ao princípio arm’s length. As diretrizes de preços de transferência da OCDE estabelecem que empresas relacionadas devem documentar funções, ativos e riscos assumidos por cada parte, e é exatamente esse detalhamento que um contrato bem redigido precisa refletir. Sem essa documentação, fica praticamente impossível defender o preço praticado numa auditoria.
O padrão arm’s length, adotado tanto pela OCDE quanto pelas autoridades fiscais americanas, exige que o preço cobrado entre empresas do mesmo grupo seja equivalente ao que seria praticado entre partes independentes em condições comparáveis. Isso não é uma sugestão de boas práticas: é a régua legal contra a qual toda transação intercompany é medida.
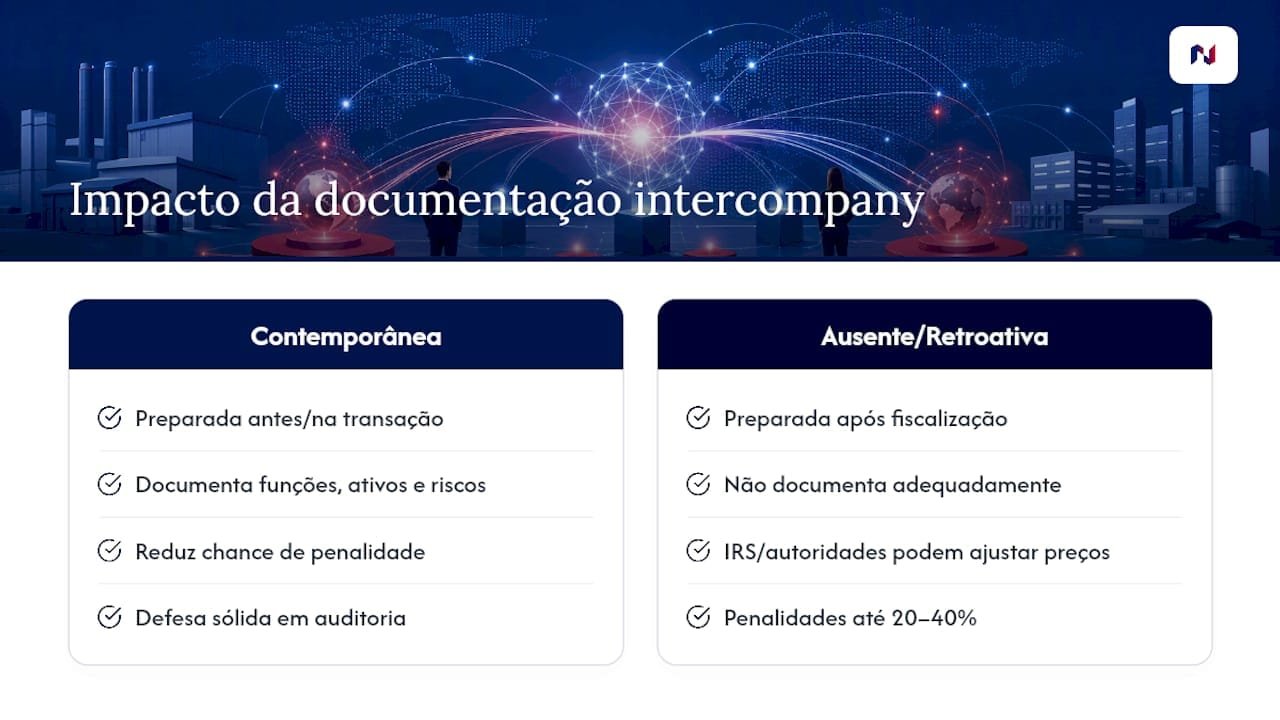
Nos Estados Unidos, o IRC §482 e os regulamentos do Treasury tratam qualquer transação entre entidades associadas como sujeita a esse mesmo padrão. Quando a documentação contemporânea está ausente ou é inconsistente, o IRS pode aplicar ajustes e penalidades substanciais, que em certas circunstâncias chegam a 20% ou 40% do valor do ajuste de preço de transferência.
Estatística que muda a conversa: documentação contemporânea, ou seja, preparada e assinada antes ou no momento das transações, é o fator que mais reduz a chance de penalidade em uma auditoria de transfer pricing. Contratos retroativos, redigidos às pressas depois que o fisco já abriu uma fiscalização, raramente resistem ao escrutínio.
Como as autoridades usam o contrato como prova
Um auditor fiscal, seja da Receita Federal ou do IRS, não lê o contrato isoladamente. Ele cruza o texto com:
- As faturas efetivamente emitidas entre as entidades.
- Os lançamentos contábeis em cada jurisdição.
- A correspondência interna (e-mails, atas de reunião) que revela quem de fato tomou as decisões operacionais.
- Os relatórios de preços de transferência, quando exigidos.
Grupos multinacionais de porte médio a grande também precisam alinhar o contrato com o Master File, o Local File e, quando aplicável, o Country by Country Report (CbCR). Esses três documentos compõem a estrutura de documentação recomendada pela OCDE e formam, junto com o contrato, um pacote coerente que conta a mesma história em todas as frentes. Um contrato que contradiz o Local File, por exemplo, é motivo suficiente para o auditor questionar toda a estrutura de preços do grupo.
Para pequenas e médias multinacionais, análises práticas sobre transfer pricing indicam que o mapeamento das transações e a execução contemporânea do acordo costumam gerar mais proteção real do que estudos econômicos extensos e desconectados da operação do dia a dia.
Tipos mais comuns de contratos intercompany e quando usar cada um
Cada tipo de transação entre empresas do grupo pede um contrato próprio, com cláusulas e métodos de precificação específicos. Misturar tudo em um único documento genérico é um dos erros mais frequentes entre empresas brasileiras que abrem operação nos EUA.
- Contrato de prestação de serviços (services agreement): cobre serviços administrativos, contábeis, de TI, marketing ou suporte técnico prestados entre matriz e subsidiária. A cobrança costuma seguir o método de custo mais margem (cost plus), especialmente quando se trata de serviços de baixo valor agregado, categoria que a OCDE trata com regras simplificadas de documentação.
- Licenciamento de propriedade intelectual (IP licensing): regula o uso de marca, patente, software ou know-how desenvolvido pela matriz brasileira e usado pela subsidiária americana. Normalmente envolve royalties calculados como percentual da receita, e exige um benchmarking robusto porque ativos intangíveis são o item mais questionado em auditorias de transfer pricing.
- Empréstimo intercompany (intercompany loan): formaliza recursos transferidos entre entidades do grupo, com taxa de juros, prazo e garantias definidos. A taxa precisa refletir o que um banco cobraria em condições comparáveis, considerando o risco de crédito da entidade tomadora.
- Acordo de compartilhamento de custos (cost-sharing agreement): distribui despesas de desenvolvimento de produto, marketing global ou infraestrutura compartilhada entre as entidades, proporcionalmente ao benefício que cada uma recebe.
- Contrato de distribuição ou produção: define como a subsidiária americana revende produtos fabricados pela matriz brasileira, incluindo margens de distribuição e responsabilidades sobre estoque, logística e devoluções.
Um exemplo prático ajuda a fixar a lógica: uma empresa brasileira de software que abre uma subsidiária em Delaware normalmente precisa de pelo menos dois contratos simultâneos, um de licenciamento de IP para autorizar o uso do software pela entidade americana, e outro de serviços, cobrindo suporte técnico prestado pela equipe no Brasil aos clientes americanos. Tratar essas duas transações como uma só, sem separar preços e métodos, é convite a questionamento.
Cláusulas essenciais que não podem faltar em um contrato intercompany
Um contrato de prestação de serviços entre empresas do mesmo grupo só protege sua estrutura se contiver cláusulas específicas, redigidas com precisão técnica, não com linguagem genérica copiada de modelo de internet. Cada cláusula abaixo corresponde a um ponto que auditores checam primeiro.
- Análise funcional (functional analysis): descreva exatamente quais funções cada entidade desempenha, quais ativos utiliza e quais riscos assume. Essa seção é a espinha dorsal do contrato porque determina qual entidade “merece” qual parcela do lucro.
- Método de precificação e sua justificativa: especifique o método escolhido (custo mais margem, preço de revenda, margem líquida da transação, entre outros) e explique por que ele é o mais adequado para aquela transação específica, não apenas mencione o nome do método.
- Faturamento e periodicidade: defina a frequência de emissão de faturas (mensal ou trimestral é o padrão recomendado), a moeda de referência e as regras de conversão cambial quando as entidades operam em moedas diferentes.
- Impostos retidos na fonte (withholding tax): trate explicitamente quem é responsável pelo imposto retido em pagamentos de royalties, juros ou serviços entre Brasil e EUA, considerando o tratado de bitributação aplicável ou sua ausência.
- Propriedade intelectual e confidencialidade: deixe claro quem detém a titularidade de marcas, patentes e know-how desenvolvidos durante a vigência do contrato, e estabeleça obrigações de confidencialidade para dados comerciais e técnicos compartilhados.
- Caracterização dívida versus capital: em contratos de empréstimo intercompany, especifique taxa de juros, prazo, garantias e condições de repagamento de forma que a transação não seja caracterizada como aporte de capital disfarçado, o que teria consequências fiscais bem diferentes.
- Reconciliação e ajustes (true-up): inclua mecanismo para corrigir diferenças entre o valor faturado e o valor que o benchmarking anual apontar como correto, com prazo definido para o ajuste.
Dica profissional: redija a cláusula de análise funcional em linguagem operacional, não jurídica genérica. Em vez de escrever “a subsidiária prestará serviços de suporte”, especifique “a subsidiária americana emprega dois analistas de suporte técnico em regime de dedicação parcial, reportando-se ao gerente de operações da matriz brasileira”. Esse nível de detalhe é o que convence um auditor de que o contrato reflete a realidade.
Checklist prático para elaborar, executar e manter acordos intercompany
Montar o contrato é só a primeira etapa. Elaborar, assinar e operacionalizar corretamente exige uma sequência de passos que muitas empresas brasileiras pulam por pressa ou desconhecimento.
- Mapeie todas as transações entre entidades do grupo. Liste cada fluxo de serviço, produto, empréstimo ou licenciamento que ocorre entre a matriz e a subsidiária, mesmo os informais que já acontecem na prática.
- Prepare uma análise funcional para cada transação. Documente funções, ativos e riscos de cada entidade antes de escolher o método de precificação, não depois.
- Escolha o método de preço de transferência e reúna o benchmarking. Selecione o método mais adequado a cada tipo de transação e reúna dados de comparáveis de mercado que sustentem o preço praticado.
- Execute o contrato antes de iniciar as transações regulares. Um contrato assinado depois que a operação já está rodando há meses perde força probatória; idealmente, ele deve estar em vigor no início do exercício fiscal em que as transações ocorrem.
- Implemente rotina contábil de faturamento e reconciliação. Emita faturas com a periodicidade definida no contrato e reconcilie saldos entre as entidades regularmente, não apenas no fechamento anual.
- Guarde a documentação de suporte. Mantenha organizados os estudos de benchmarking, as atas de decisão relevantes e os relatórios de análise funcional, prontos para apresentação em eventual fiscalização.
- Revise o contrato quando a operação mudar. Alteração de funções, novos produtos ou mudança na estrutura de riscos exige revisão do contrato e, muitas vezes, do preço praticado.
Esse roteiro segue a lógica recomendada em análises práticas de transfer pricing para multinacionais de porte pequeno a médio, que priorizam consistência operacional sobre estudos econômicos extensos e desconectados da prática diária.
Como operacionalizar: contabilidade, faturamento e integração entre entidades
Um contrato bem redigido que fica esquecido na gaveta não protege ninguém. A operacionalização é onde a maioria das empresas brasileiras falha, porque trata o contrato como documento jurídico isolado da rotina contábil.
- Mantenha contas contábeis separadas para cada entidade, com lançamentos específicos para transações intercompany, nunca misturados com despesas operacionais gerais.
- Reconcilie os saldos entre as entidades periodicamente, de preferência mensal ou trimestralmente, para evitar acúmulo de saldos a receber que não foram faturados nem documentados.
- Emita faturas intercompany com regularidade. Faturamento anual ou esporádico é um dos sinais mais claros, para um auditor, de que a operação não segue os termos do próprio contrato.
- Documente as regras de conversão cambial usadas em cada fatura, especialmente quando a matriz opera em reais e a subsidiária em dólares.
- Registre por escrito qualquer ajuste (true-up) feito ao final do exercício, explicando o motivo da correção e a base de cálculo utilizada.
- Coordene as áreas fiscal, contábil, jurídica e comercial para que decisões de precificação não sejam tomadas isoladamente por um departamento sem conhecimento dos outros.
Dica profissional: evite o erro do “recebível empilhado”. Faturar pouco ou de forma irregular entre entidades cria um saldo a receber crescente na contabilidade, que levanta suspeita imediata de que a prática real não corresponde ao contrato assinado. A prática recomendada de faturamento mensal ou trimestral, com contas separadas por entidade, existe justamente para evitar esse tipo de sinal de alerta em auditoria.
Riscos de auditoria e erros comuns que derrubam a defesa fiscal
A maioria dos ajustes de preço de transferência não nasce de má-fé, nasce de descuido documental. Conhecer os erros mais recorrentes é o primeiro passo para evitar que sua empresa se torne alvo fácil numa fiscalização.
- Documentação preparada depois da fiscalização começar. Contratos e estudos de benchmarking montados às pressas, quando o auditor já pediu explicações, têm peso probatório muito menor do que documentação contemporânea.
- Contrato genérico, copiado de modelo, sem análise funcional real. Cláusulas vagas que não descrevem a operação de verdade não resistem a perguntas específicas do fiscal.
- Inconsistência entre o texto do contrato e a conduta das partes. Se o contrato atribui um risco à subsidiária americana, mas as decisões estratégicas continuam centralizadas no Brasil, essa contradição vira o principal argumento do auditor para desconsiderar o contrato.
- Ausência de faturamento regular. Transações que ocorrem na prática, mas nunca são faturadas ou registradas, sugerem que a estrutura societária existe apenas no papel.
- Falta de atualização quando a operação evolui. Uma subsidiária que começou como simples ponto de suporte e passou a assumir funções comerciais completas precisa de contrato revisado, com nova análise funcional e, possivelmente, novo método de precificação.
Especialistas em mitigação de risco de transfer pricing apontam que auditores priorizam a conduta real das partes sobre os termos escritos no contrato: um contrato tecnicamente perfeito, mas contradito pela prática contábil, simplesmente não protege a estrutura.
Estatística que muda a conversa: ajustes decorrentes da falta de documentação contemporânea nos EUA podem gerar penalidades de 20% a 40% do valor ajustado, dependendo da gravidade da inconsistência encontrada pelo IRS.
Antes de qualquer fiscalização, vale checar rapidamente: o contrato está assinado e datado corretamente? As faturas emitidas correspondem aos valores e prazos do contrato? A análise funcional ainda reflete a operação atual? Existe benchmarking recente sustentando o preço praticado?
Aspectos legais e jurisdição aplicável nos contratos intercompany
Toda transação entre uma matriz brasileira e uma subsidiária americana envolve, no mínimo, duas jurisdições que podem reivindicar competência sobre o contrato. A cláusula de lei aplicável e foro precisa ser definida com cuidado, porque ela determina qual tribunal decide eventuais disputas e qual legislação rege a interpretação do documento.
Na prática, contratos intercompany entre entidades no Brasil e nos Estados Unidos costumam adotar a lei do estado americano onde a subsidiária foi constituída (Delaware e Wyoming são escolhas frequentes) para regular questões societárias e de propriedade intelectual, enquanto aspectos tributários seguem obrigatoriamente a legislação de cada país onde a renda é gerada. Isso significa que o contrato não escolhe livremente qual regra fiscal aplicar, o IRC §482 rege a parte americana da transação e as normas brasileiras de preços de transferência regem a parte brasileira, independentemente do que o contrato diga sobre foro.
Um artigo técnico publicado em veículo jurídico brasileiro reforça que contratos entre a matriz brasileira e a subsidiária americana precisam formalizar cessão ou licenciamento de propriedade intelectual para que a estrutura societária tenha respaldo jurídico completo em ambos os países, evitando disputas sobre titularidade de marca ou tecnologia no futuro.
Recomenda-se envolver advogados habilitados em ambas as jurisdições na redação final do contrato, não apenas um profissional brasileiro traduzindo cláusulas de modelo americano. Diferenças sutis entre common law e o sistema jurídico brasileiro afetam a interpretação de cláusulas de indenização, limitação de responsabilidade e rescisão contratual.
Diretrizes para revisão periódica e atualização dos contratos intercompany
Um contrato intercompany não é documento estático. A operação de uma empresa muda, novos produtos são lançados, funções migram entre entidades, e o contrato precisa acompanhar essa evolução sob pena de se tornar obsoleto e, pior, contraditório com a realidade.
A recomendação prática é revisar cada contrato intercompany ao menos uma vez por ano, no início do exercício fiscal, junto com a atualização do estudo de benchmarking. Revisões adicionais são necessárias sempre que ocorrer:
- Mudança relevante nas funções desempenhadas por qualquer uma das entidades.
- Lançamento de novo produto ou serviço que gere transações não previstas no contrato original.
- Alteração na estrutura societária, como abertura de nova subsidiária ou reorganização de participações.
- Mudança significativa no volume de transações, que pode justificar revisão do método de precificação.
Guias práticos sobre governança de preços de transferência destacam que o acordo deve ser executado antes do início das transações regulares e que qualquer defasagem entre a data de assinatura e o início real da operação fragiliza a defesa em auditoria. O mesmo raciocínio vale para revisões: atualizar o contrato depois que a mudança operacional já ocorreu, em vez de junto com ela, repete o mesmo erro de contemporaneidade em menor escala.
Impactos fiscais específicos em diferentes regiões do Brasil
A carga tributária federal sobre transações intercompany (IRPJ, CSLL, PIS, COFINS e as regras de preços de transferência da Lei 14.596/2023) é a mesma em todo o território nacional, mas a tributação estadual e municipal sobre serviços e produtos que circulam entre entidades pode variar de forma relevante conforme o estado onde a empresa brasileira está sediada.
Empresas sediadas em municípios com regimes de incentivo fiscal para exportação de serviços, comuns em alguns polos tecnológicos, podem ter tratamento diferenciado sobre serviços prestados para a subsidiária no exterior, o que reforça a importância de caracterizar corretamente a transação como exportação de serviços no contrato.
Já o ICMS incide sobre operações que envolvem circulação física de mercadorias entre a matriz brasileira e qualquer estrutura de distribuição, e a alíquota interestadual e as regras de substituição tributária variam conforme o estado de origem da mercadoria. Empresas que estruturam contratos de distribuição entre a matriz no Brasil e a subsidiária americana precisam alinhar o contrato tributário com a legislação estadual específica de onde a produção ou a exportação ocorre, e não assumir que a regra federal de preços de transferência resolve integralmente a questão tributária estadual.
Consequências jurídicas do descumprimento do contrato intercompany
Quando a conduta das partes não corresponde ao que está escrito no contrato intercompany, as consequências vão além do risco fiscal e alcançam o campo contratual e societário.
No campo fiscal, o descumprimento sistemático leva à reclassificação da transação pela autoridade competente, seja a Receita Federal ou o IRS, que passa a aplicar seu próprio preço de referência em vez do preço contratado.
No campo contratual, a inconsistência entre contrato e prática pode ser usada por sócios minoritários, credores ou até por uma das próprias entidades do grupo em disputas societárias internas, argumentando que a transação não refletia condições de mercado e prejudicou uma das partes. Isso é especialmente relevante quando existem sócios não controladores em uma das entidades, cenário comum em joint ventures ou quando a subsidiária americana tem investidor local.
Há também risco reputacional em processos de auditoria externa ou do diligente para captação de investimento. Investidores e fundos que avaliam uma empresa brasileira com operação nos EUA examinam a consistência dos contratos intercompany como parte da análise de risco fiscal e jurídico, e inconsistências encontradas nessa fase podem reduzir a avaliação da empresa ou travar a rodada de investimento.
Melhores práticas para governança e compliance em contratos intercompany
Governança sólida em contratos intercompany não depende de burocracia excessiva, depende de poucos processos bem definidos e seguidos com disciplina.
A prática mais eficaz é designar um responsável único, geralmente na área financeira ou fiscal, para manter o inventário atualizado de todos os contratos intercompany do grupo, com datas de assinatura, vigência e próxima revisão programada. Sem esse inventário centralizado, é comum que contratos vençam sem renovação ou que novas transações comecem sem contrato correspondente.
Compliance eficaz também exige que a equipe comercial e operacional saiba que decisões que mudam funções ou riscos entre entidades (como transferir uma equipe de suporte para outra jurisdição) precisam ser comunicadas à área fiscal antes de acontecer, não depois. Essa comunicação prévia é o que permite ajustar o contrato em tempo real, em vez de descobrir a mudança apenas na auditoria anual.
Por fim, integrar o calendário de revisão contratual ao calendário de fechamento fiscal e ao ciclo de preparação do benchmarking evita que essas três atividades aconteçam de forma desconexa, cada uma em um momento diferente do ano, sem que uma alimente a outra.
Perspectiva Naventia: como abordamos contratos intercompany em projetos Brasil–EUA
Trabalhando na estruturação de operações entre Brasil e Estados Unidos, uma constatação se repete: empresários brasileiros costumam superestimar o valor jurídico de um contrato bonito e subestimar o valor probatório de uma rotina contábil consistente. Um contrato intercompany bem redigido, sem faturamento regular, sem reconciliação e sem análise funcional atualizada, é praticamente decorativo.
A abordagem que defendemos trata o contrato como parte de um pacote integrado: estrutura societária, contrato, benchmarking e rotina contábil andando juntos, desde o momento da constituição da entidade americana. Isso evita o cenário mais comum de ajuste fiscal, aquele em que o contrato existe, mas a operação real conta uma história diferente.
Para quem está avaliando a abertura de uma subsidiária americana ou já opera nos EUA sem contratos formalizados, o momento certo de buscar consultoria especializada é antes de a primeira transação relevante ocorrer, não depois que o volume cresceu e o risco acumulado ficou grande demais para corrigir com um simples ajuste de cláusula.
— Flavio Inacarato
Como a Naventia pode ajudar na elaboração do seu contrato intercompany
Existe uma alternativa a montar sua estrutura Brasil–EUA sozinho, ou depender apenas de um contador local que não conhece as exigências específicas do IRC §482. O diferencial está em contar com especialistas capazes de alinhar o contrato intercompany com a realidade operacional da subsidiária americana, não apenas com um modelo genérico traduzido do inglês.
Em um projeto típico, inclui-se o diagnóstico da estrutura societária, a elaboração ou revisão dos contratos intercompany (serviços, licenciamento de IP, empréstimos), a escolha do método de precificação mais adequado à operação e a orientação sobre rotinas contábeis que sustentam o contrato na prática. O trabalho é feito em conjunto com a equipe fiscal e jurídica no Brasil, para que a estrutura fique coerente dos dois lados da fronteira.
Se sua empresa já opera nos EUA sem contratos formalizados, ou está prestes a abrir a primeira subsidiária, o próximo passo é conversar com nossa equipe sobre expansão internacional para os EUA e entender como estruturar essa relação intercompany antes que o volume de transações torne a correção mais cara e mais arriscada.
Fontes
Para aprofundar o tema, consulte as OECD Transfer Pricing Guidelines for Multinational Enterprises and Tax Administrations, o documento de referência global sobre preços de transferência. Para o contexto americano, a Publicação 5300 do IRS traz orientações diretas sobre documentação contemporânea e o IRC §482. O artigo Contratos entre a empresa brasileira e a subsidiária nos EUA, publicado no Migalhas, trata especificamente da realidade jurídica brasileira nessas estruturas.
- OECD Transfer Pricing Guidelines for Multinational Enterprises and Tax Administrations (2022)
- How Intercompany Agreements Can Mitigate Transfer Pricing Risk | Mayer Brown (2024-08-27)
- Contratos entre a empresa brasileira e a subsidiária nos EUA — Migalhas (2026-05-11)
- Transfer Pricing for Small Multinationals — Beancount (2026-05-11)
Perguntas frequentes
O que é uma transação intercompany?
Uma transação intercompany é qualquer troca de serviços, produtos, dinheiro ou propriedade intelectual entre duas empresas que pertencem ao mesmo grupo econômico. Ela precisa ser documentada em contrato e precificada como se as partes fossem independentes, seguindo o princípio arm’s length das diretrizes da OCDE.
Quais são os tipos mais comuns de contratos intercompany?
Os três tipos mais frequentes são contrato de prestação de serviços, contrato de licenciamento de propriedade intelectual e contrato de empréstimo intercompany. Cost-sharing agreements e contratos de distribuição completam a lista para grupos com operações mais complexas entre Brasil e EUA.
O que significa “venda intercompany”?
Venda intercompany é a transferência de produtos ou mercadorias de uma entidade do grupo para outra, como quando a matriz brasileira vende itens fabricados para a subsidiária americana revender. Esse tipo de venda precisa seguir um contrato de distribuição com preço definido conforme metodologia arm’s length, sob pena de ajuste fiscal em auditoria.
O que são créditos intercompany?
Créditos intercompany são valores que uma entidade do grupo tem a receber de outra, geralmente decorrentes de faturas emitidas por serviços prestados ou produtos vendidos ainda não pagos. Quando esses créditos se acumulam sem reconciliação ou faturamento regular, tornam-se sinal de alerta em auditorias de preços de transferência.
O contrato intercompany precisa ser assinado antes das transações começarem?
Sim, a documentação contemporânea, assinada antes ou no início do exercício em que as transações ocorrem, é o que confere força probatória ao contrato. Acordos redigidos tardiamente ou apenas depois que a fiscalização começou têm valor de defesa muito reduzido.