
Lucro presumido e LLC nos EUA se combinam: uma empresa brasileira optante pelo lucro presumido pode ser sócia de uma LLC nos Estados Unidos. Antes de abrir a LLC, porém, você precisa entender que são dois conceitos de natureza diferente. O lucro presumido é uma forma de calcular o imposto de renda da empresa no Brasil. A LLC é um tipo de sociedade criada pela lei de um estado americano. Nesse caso, a pergunta certa é como a LLC será tributada lá, como os lucros dela serão tratados aqui e se a sua controladora continua podendo ficar no presumido. Em 2026 a Receita Federal deu uma resposta mais dura sobre as LLCs transparentes de sócios não residentes. Escrevemos este conteúdo para você, empresário ou gestor que está decidindo agora como estruturar a operação americana.
Em resumo
- Lucro presumido é um regime de apuração do IRPJ e da CSLL no Brasil. LLC é uma estrutura societária americana. Uma não substitui a outra, e as duas convivem no mesmo grupo.
- Nos EUA, a LLC de um único sócio é, por padrão, ignorada pelo fisco federal, e a de dois ou mais sócios é tratada como sociedade de pessoas. Ela pode optar por ser tributada como corporação pelo Form 8832.
- A Solução de Consulta COSIT nº 56/2026 classificou as LLCs transparentes compostas por não residentes nos EUA como regime fiscal privilegiado. Isso muda a forma como os lucros chegam ao Brasil.
- O lucro dessas LLCs pode ser tributado automaticamente no Brasil em 31 de dezembro de cada ano, na proporção da participação, mesmo que você não distribua nada.
- A escolha do tipo de entidade, da classificação fiscal e do regime da controladora brasileira precisa ser feita em conjunto, antes de abrir a empresa.
Index
- Lucro presumido e LLC nos EUA: dois conceitos que não competem entre si
- Lucro presumido e LLC nos EUA: como a LLC é tributada
- Lucro presumido e LLC nos EUA: a empresa pode ser sócia de uma LLC?
- O que mudou para lucro presumido e LLC nos EUA com a COSIT nº 56/2026
- Obrigações nos dois países para lucro presumido e LLC nos EUA
- Crédito de imposto e dupla tributação
- Riscos e planejamento de lucro presumido e LLC nos EUA antes de abrir
- Nossa visão sobre lucro presumido e LLC nos EUA
- Estruture lucro presumido e LLC nos EUA com segurança
- Frequently Asked Questions
- Sources
Lucro presumido e LLC nos EUA: dois conceitos que não competem entre si
Na prática, muitos empresários chegam até nós perguntando se devem escolher “o presumido ou a LLC”. As duas coisas operam em planos diferentes.
O que é lucro presumido
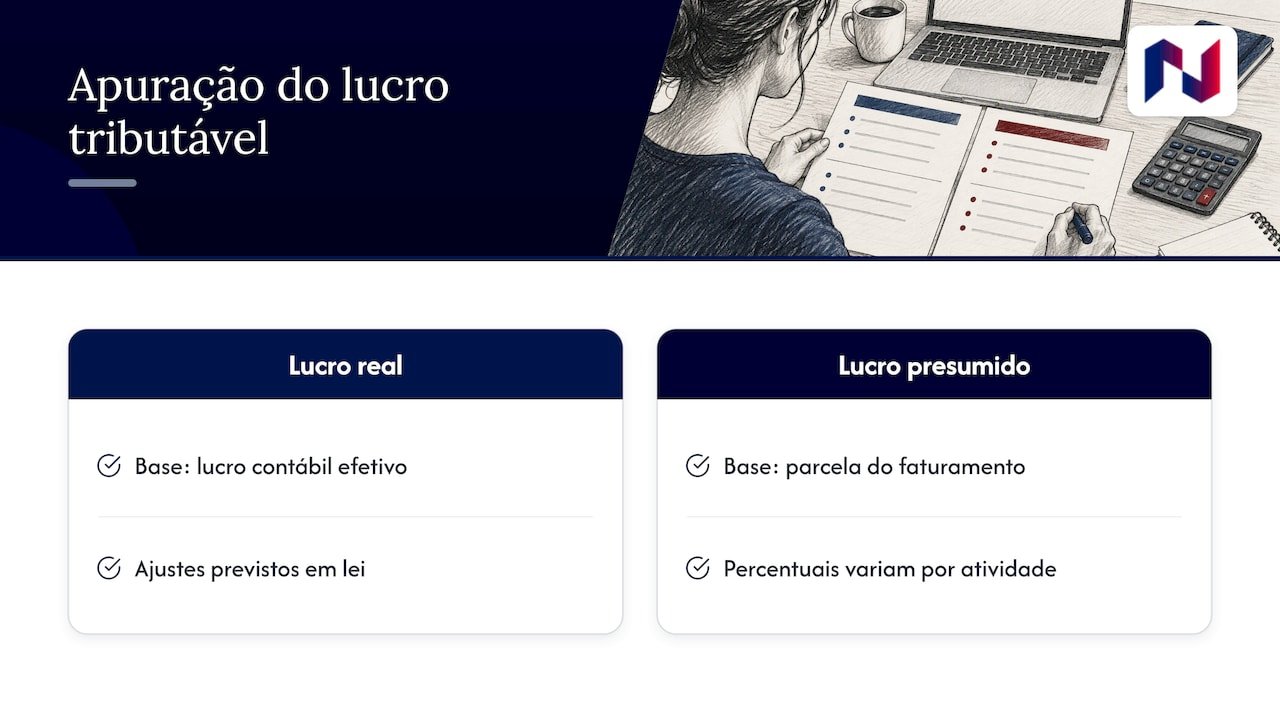
No Brasil, a empresa paga dois tributos sobre o lucro: o IRPJ (Imposto de Renda da Pessoa Jurídica) e a CSLL (Contribuição Social sobre o Lucro Líquido). Para calculá-los, ela escolhe um regime tributário, ou seja, um método de apuração. Os principais são o Simples Nacional, o lucro real e o lucro presumido.
Node lucro real, o imposto incide sobre o lucro contábil efetivo, com ajustes previstos em lei. No lucro presumido, a lei presume que uma parte do faturamento é lucro, com percentuais que variam conforme a atividade, e os tributos incidem sobre essa base presumida.
Muitas prestadoras de serviço e empresas de médio porte preferem o presumido porque ele é previsível e tem menos exigências acessórias.
O que é uma LLC
A LLC (Limited Liability Company, ou sociedade de responsabilidade limitada) é, segundo o IRS, uma estrutura empresarial permitida pela lei estadual. Os sócios são chamados de membros e podem ser pessoas físicas, corporações, outras LLCs e entidades estrangeiras. Por isso, uma empresa brasileira pode ser membro de uma LLC.
A LLC é criada em um estado específico, como Delaware, Flórida, Texas ou Wyoming. Cada estado tem regras, taxas anuais e exigências próprias. A escolha do estado afeta custo, obrigações e até a percepção de bancos e parceiros comerciais. Comparamos a LLC com as outras opções no guia LLC, Corporation ou Holding nos EUA.
Lucro presumido e LLC nos EUA: como a LLC é tributada
Uma particularidade da LLC é que, para o imposto de renda federal americano, ela não tem uma tributação fixa. O tratamento depende do número de membros e das opções feitas junto ao IRS (Internal Revenue Service, a Receita Federal americana).
According to IRS:
| Situação da LLC | Tratamento federal padrão | What does this mean in practice? |
|---|---|---|
| Um único membro | Disregarded entity | A LLC é ignorada para fins de imposto de renda, e o resultado é atribuído diretamente ao dono |
| Dois ou mais membros | Partnership | A LLC não paga o imposto federal sobre a renda, e o lucro é repassado aos membros conforme a participação |
| Qualquer número de membros, com opção pelo Form 8832 | Corporation | A própria LLC passa a ser contribuinte do imposto corporativo federal |
Nas duas primeiras situações, a LLC é chamada de transparente (em inglês, pass-through): o lucro “atravessa” a empresa e é tributado no nível do sócio. Na terceira, ela é opaca: paga o imposto como uma corporação comum, e o sócio só é tributado quando recebe dividendos.
A opção pela tributação como corporação é feita no Form 8832 (Entity Classification Election). Existe ainda a possibilidade de eleição como S Corporation, um regime voltado a sócios residentes nos EUA que exige atenção à remuneração dos sócios.
O debate sobre salário razoável em uma S Corp mostra que cada eleição traz consequências próprias. Como uma S Corporation, em regra, não admite sócio pessoa jurídica estrangeira, para a empresa brasileira a decisão costuma ficar entre manter a LLC transparente e eleger a tributação como corporation.
A camada estadual
A maioria dos estados segue a classificação federal. Ainda assim, podem incidir impostos estaduais sobre a renda, franchise tax (uma taxa cobrada pelo direito de existir ou operar no estado) e taxas anuais de manutenção. Também há declarações estaduais e locais.
Se a LLC vende produtos, entra em cena o Sales Tax, imposto sobre vendas que varia por estado e por município. Por isso, a escolha do estado faz parte do planejamento fiscal e não é só uma questão de endereço. Detalhamos esses pontos em tributação de LLC nos EUA para brasileiros.
Lucro presumido e LLC nos EUA: a empresa pode ser sócia de uma LLC?
Pode. Nenhuma regra impede uma pessoa jurídica brasileira optante pelo presumido de deter participação em uma sociedade no exterior. A dúvida é outra: a participação no exterior obriga a controladora a migrar para o lucro real?
A legislação do IRPJ restringe o lucro presumido para empresas que obtêm lucros, rendimentos ou ganhos de capital do exterior.
A Receita Federal já se manifestou em consulta reconhecendo que a simples participação societária no exterior não afasta, por si só, a opção pelo presumido, desde que respeitadas certas condições. Essa leitura depende de como os resultados da investida são reconhecidos e tributados no Brasil.
Na prática, você precisa responder a três perguntas antes de abrir a LLC:
- A LLC será controlada ou apenas coligada? Controlada é a sociedade em que a brasileira tem poder de decisão. Coligada é aquela em que ela tem influência relevante, sem controle. As regras de tributação dos lucros no exterior são diferentes em cada caso.
- Como os lucros da LLC serão reconhecidos na contabilidade brasileira? Isso define o momento e a base da tributação aqui.
- A controladora continua cumprindo os requisitos do presumido? Faturamento, atividade e tipo de receita precisam ser reavaliados com a nova estrutura.
Se uma dessas respostas apontar para o lucro real, o custo da estrutura muda, e isso precisa entrar no plano de negócios antes do primeiro dólar investido.
O que mudou para lucro presumido e LLC nos EUA com a COSIT nº 56/2026
Até recentemente, muitos grupos brasileiros usavam LLCs de membro único, transparentes nos EUA, por serem simples de manter. A Solução de Consulta COSIT nº 56/2026, publicada em 9 de abril de 2026, mudou esse cenário.
A Receita estabeleceu que LLCs transparentes compostas por não residentes nos EUA são regime fiscal privilegiado, nos termos do inciso VII do art. 2º da IN RFB nº 1.037/2010.
O que é regime fiscal privilegiado
Regime fiscal privilegiado é uma classificação da Receita Federal para jurisdições ou estruturas que oferecem tributação favorecida. É diferente do “paraíso fiscal”, que se refere a um país inteiro.
Aqui o problema não são os EUA, e sim a combinação de uma LLC transparente com sócios que não moram lá. Nessa situação, o lucro pode acabar não sendo tributado pelo imposto federal americano em nível relevante.
A consequência para a controladora brasileira
Conforme descrito na própria consulta, quando a LLC é considerada regime fiscal privilegiado, os lucros da controlada são apurados segundo os padrões contábeis brasileiros e submetidos à tributação automática anual no Brasil, em 31 de dezembro, na proporção da participação.
Em termos simples:
- Não importa se o lucro foi distribuído. Se a LLC lucrou e manteve o caixa nos EUA para reinvestir, o lucro ainda pode ser tributado no Brasil naquele ano.
- A contabilidade precisa seguir o padrão brasileiro. O balanço americano não basta: o resultado da LLC tem de ser convertido aos critérios contábeis do Brasil.
- O fluxo de caixa sente o impacto. O imposto é devido no Brasil sem que o dinheiro tenha voltado ao país. A gestão da conta e do caixa no exterior passa a fazer parte do planejamento. Empresas com operação internacional costumam avaliar soluções como contas bancárias extraterritoriais em várias moedas junto com a conta americana principal, para organizar a liquidez em cada moeda.
Para quem planejava manter a controladora no lucro presumido, essa decisão pesa muito. A tributação automática dos lucros do exterior encaixa mal na lógica de presunção do regime e precisa ser analisada caso a caso.
Alternativas de estrutura para lucro presumido e LLC nos EUA
O entendimento da COSIT não proíbe a LLC. Ele obriga você a decidir a classificação fiscal com cuidado. Entre os caminhos que costumamos avaliar estão a eleição da LLC como corporation pelo Form 8832, a constituição direta de uma C-Corp ou a criação de uma holding intermediária.
Cada um tem custos e efeitos diferentes nos dois países. Sobre a tributação de uma corporação, veja impostos de uma C-Corp nos EUA.
Obrigações nos dois países para lucro presumido e LLC nos EUA
Uma estrutura com controladora no presumido e LLC nos EUA gera obrigações em duas jurisdições. Elas precisam conversar entre si.
Nos Estados Unidos
- EIN (Employer Identification Number): o número de identificação fiscal da empresa junto ao IRS, equivalente ao CNPJ. Sem ele, não há conta bancária nem declaração.
- Declarações federais conforme a classificação: o tipo de declaração muda se a LLC for disregarded entity, partnership ou corporation. LLCs com sócio estrangeiro têm ainda declarações informativas específicas sobre as operações com o sócio.
- Obrigações estaduais: relatório anual, franchise tax, imposto estadual sobre a renda quando aplicável e Sales Tax sobre vendas tributáveis.
- Agente registrado (registered agent): o representante com endereço no estado que recebe as notificações oficiais da empresa.
No Brasil
- Registro do investimento no exterior e da remessa de capital por meio de uma instituição autorizada a operar câmbio.
- Contabilização da participação e, quando aplicável, apuração do lucro da controlada segundo os padrões contábeis brasileiros.
- Declarações fiscais da controladora com as informações sobre participações no exterior.
- Declaração de capitais brasileiros no exterior ao Banco Central, quando os valores atingirem os limites definidos pela autoridade monetária.
Conversão cambial
O lucro da LLC é apurado em dólar e tributado no Brasil em reais. A taxa de câmbio usada na conversão, as variações cambiais sobre o investimento e o registro das remessas afetam a base tributável.
Se esse ponto não estiver bem definido desde o início, a contabilidade dos dois lados vai mostrar números que não fecham. Explicamos a parte bancária em Open a business account in the USA.
Crédito de imposto e dupla tributação
Bitributação (ou dupla tributação) é quando o mesmo lucro é tributado em dois países. Entre Brasil e EUA não há um acordo amplo para evitar a dupla tributação da renda, como o Brasil tem com outros países.
Por isso, a proteção depende da legislação interna brasileira, que permite compensar o imposto pago no exterior sobre lucros já tributados aqui, dentro de limites e com comprovação documental.
A estrutura americana interfere diretamente nesse crédito:
- LLC transparente de não residentes: o imposto federal americano pago no nível da LLC pode ser baixo ou inexistente. Sobra pouco crédito para compensar, e o lucro acaba tributado quase todo no Brasil.
- LLC eleita como corporation ou C-Corp: a entidade paga imposto corporativo nos EUA. Esse imposto pode ser aproveitado como crédito no Brasil, conforme as regras e os limites aplicáveis.
- Impostos estaduais: o reconhecimento de tributos estaduais como crédito depende de análise técnica e da documentação disponível.
O crédito não é automático. Ele exige comprovantes de pagamento, conciliação entre os dois sistemas e cálculo correto do limite. Aprofundamos o tema em bitributação Brasil EUA.
Riscos e planejamento de lucro presumido e LLC nos EUA antes de abrir
Estes são os pontos que analisamos antes de recomendar qualquer estrutura a uma empresa no lucro presumido:
- Classificação fiscal da LLC. Transparente ou corporation? Depois da COSIT 56/2026, essa é a primeira decisão, e não um detalhe operacional.
- Impacto no regime da controladora. Simule o custo tributário com a controladora no presumido e no lucro real. A diferença pode mudar a viabilidade do projeto.
- Estado de constituição. Considere onde a operação efetivamente acontece, onde estão clientes e funcionários e quais taxas estaduais incidem.
- Contratos intercompany. São os contratos entre a empresa brasileira e a americana, como prestação de serviços, licença de marca, mútuo ou venda de produtos. Eles dão substância às operações e evitam requalificações pelo fisco.
- Fluxo de caixa do imposto. Planeje o pagamento do imposto no Brasil sobre lucros que ficam reinvestidos nos EUA.
- Governança e substância. Defina quem decide, onde a gestão é exercida e como as decisões ficam documentadas nos dois países.
- Planos migratórios. Se sócios ou executivos vão morar nos EUA, o visto (E-2, L-1A, L-1B, O-1, EB-2 NIW) influencia a estrutura societária mais adequada, e o inverso também vale.
- Sucessão e patrimônio. Avalie se a operação deve ficar sob uma holding, separando o risco operacional do patrimônio da família.
Quem começa pela abertura da empresa e só depois pensa na tributação costuma pagar duas vezes: uma pela estrutura errada e outra pela reestruturação. Listamos as falhas mais comuns em Tax mistakes when opening a company in the USA.
Nossa visão sobre lucro presumido e LLC nos EUA
Nos últimos anos, vimos muitas empresas brasileiras abrirem LLCs pela internet em poucos dias, escolhendo o estado pelo custo de abertura e a classificação fiscal pelo padrão. A estrutura saía rápido. O problema aparecia depois, na contabilidade da controladora brasileira.
A Solução de Consulta COSIT nº 56/2026 tornou explícito o que já defendíamos: nos EUA, a estrutura tem de ser pensada a partir do Brasil, e o Brasil tem de ser pensado a partir dos EUA. Uma empresa no lucro presumido que abre uma LLC transparente sem análise prévia pode criar uma obrigação tributária anual sobre lucros que nunca recebeu.
Por isso, trabalhamos com especialistas que vivem nos Estados Unidos e acompanham, no dia a dia, as exigências do IRS, dos estados e dos bancos americanos. Integramos essa leitura local ao planejamento tributário brasileiro. Não usamos modelos prontos: cada decisão sobre entidade, estado, classificação fiscal e contratos intercompany parte de uma análise real de riscos.
A LLC continua sendo uma ferramenta excelente para muitos negócios. Ela só precisa estar a serviço de uma estratégia, e não o contrário.
Flavio Inacarato
Estruture lucro presumido e LLC nos EUA com segurança
Na Naventia, conectamos negócios brasileiros ao mercado americano com planejamento estratégico que abrange os aspectos fiscais, jurídicos e operacionais. Para empresas no lucro presumido, avaliamos a classificação fiscal da LLC, o efeito no regime da controladora e a alternativa mais adequada entre LLC, C-Corp e holding, antes da abertura.
Cuidamos da abertura e da estruturação da empresa nos EUA, da orientação na escolha do estado, da abertura da conta bancária americana, dos contratos intercompany e do planejamento tributário internacional, com acompanhamento contínuo depois que a operação começa. Conheça nossos serviços de internacionalização para os EUA e fale com nossa equipe.
Frequently Asked Questions
Abrir uma LLC obriga minha empresa a sair do lucro presumido?
Não necessariamente. A participação societária no exterior não afasta, por si só, a opção pelo presumido. O que define o impacto é a forma como os lucros da LLC são reconhecidos e tributados no Brasil. Depois da COSIT 56/2026, essa análise precisa considerar a classificação fiscal da LLC nos EUA.
Qual a diferença entre LLC transparente e LLC tributada como corporation?
Na LLC transparente, o lucro não é tributado pelo imposto federal no nível da empresa e passa diretamente aos sócios. Na LLC que optou pelo Form 8832, a própria empresa paga o imposto corporativo federal, como uma C-Corp. Para sócios brasileiros, essa escolha altera o crédito de imposto disponível e o enquadramento perante a Receita Federal.
Preciso pagar imposto no Brasil se a LLC não distribuir lucros?
Se a LLC for considerada regime fiscal privilegiado, como a COSIT 56/2026 estabeleceu para as LLCs transparentes de não residentes, os lucros são tributados automaticamente no Brasil em 31 de dezembro, na proporção da participação. Isso vale mesmo sem distribuição. Por isso, o caixa para pagar esse imposto precisa entrar no planejamento.
O imposto pago nos EUA pode ser compensado no Brasil?
A legislação brasileira permite compensar o imposto pago no exterior sobre lucros tributados aqui, dentro de limites e com comprovação documental. O valor do crédito depende de quanto imposto a estrutura efetivamente paga nos EUA. Uma LLC transparente gera pouco crédito, enquanto uma corporation tende a gerar mais.
Sources
- Limited liability company (LLC), Internal Revenue Service
- Solução de Consulta COSIT nº 56/2026, Coordenação-Geral de Tributação