
Uma holding offshore é uma empresa constituída fora do país de residência do titular para centralizar participações societárias, bens ou investimentos. Hoje, sua função prática deixou de ser o diferimento indefinido do imposto de renda e passou a girar em torno de governança patrimonial e sucessória. Desde a Lei nº 14.754/2023, manter uma dessas estruturas exige disciplina de compliance: declaração de capitais, imposto de renda e, em muitos casos, reporte automático a fiscos estrangeiros.
Em resumo:
- Desde a Lei nº 14.754/2023, lucros de entidades controladas são apurados e tributados anualmente em 31 de dezembro, mesmo sem distribuição ao titular.
- A transparência fiscal simplifica estruturas com poucos ativos, mas elimina o diferimento; grupos com várias subsidiárias costumam manter a tributação da entidade controlada.
- A DCBE depende dos limites do Banco Central, e a participação deve constar na declaração de renda; contabilidade, auditoria e assessoria geram custos contínuos.
- Jurisdições com menos exigências locais não dispensam declarações brasileiras; nos Estados Unidos, bancos exigem comprovação da origem dos recursos antes de abrir contas empresariais.
- Defina primeiro se a prioridade é sucessão, proteção patrimonial ou operação internacional; depois escolha jurisdição e estrutura com atividade econômica real.
NaventiaAvalie sua estrutura para os EUAA Naventia orienta empresas brasileiras na expansão para o mercado americano, com planejamento estratégico fiscal, jurídico e operacional.Conheça a Naventia
Índice
- O que é uma holding offshore: tipos legais e estruturas comuns
- Principais usos práticos de uma holding offshore
- O impacto da Lei nº 14.754/2023 na tributação de offshores e trusts
- Obrigações de compliance e declarações essenciais
- Passo a passo prático para estruturar uma holding offshore com foco em conformidade
- Aspectos regulatórios e requisitos para abrir uma holding offshore nos EUA e no Caribe
- Diferenças entre holding offshore e holding patrimonial onshore nos Estados Unidos
- Benefícios de usar holdings nos EUA para empresas brasileiras em expansão
- Estratégias de planejamento fiscal dentro de uma holding offshore
- Impacto da legislação americana e dos tratados Brasil-EUA sobre holdings offshore
- Processo e cronograma para abrir e estruturar uma holding offshore
- O que realmente importa ao considerar uma holding offshore
- Como empresas especializadas apoiam a estruturação de holdings offshore
- Perguntas frequentes
- Fontes
O que é uma holding offshore: tipos legais e estruturas comuns
Uma holding offshore pode assumir formatos jurídicos bem diferentes entre si, e essa escolha afeta diretamente o tratamento fiscal que ela recebe quando o titular é residente fiscal em outro país. Nos Estados Unidos e no Caribe, as formas mais comuns incluem sociedades limitadas, sociedades por ações e LLCs (limited liability companies), além de veículos sem personalidade jurídica típica, como trusts, foundations e segregated portfolio funds.
Essa distinção entre entidades personificadas e não personificadas não é só uma questão de nomenclatura. Segundo as orientações da Receita Federal sobre offshores após a Lei nº 14.754, o conceito de offshore abrange qualquer entidade constituída no exterior, inclusive as que não têm personalidade jurídica convencional, como trusts.
Os principais formatos que você vai encontrar na prática:
- Sociedades limitadas e LLCs: estrutura flexível, com responsabilidade limitada dos sócios e regras de governança simplificadas.
- Sociedades por ações (corporations): mais rígidas em termos de governança, úteis quando há múltiplos investidores ou planos de captação futura.
- Trusts e foundations: veículos voltados a sucessão e proteção patrimonial, sem personalidade societária tradicional.
- Segregated portfolio funds: segregam ativos e riscos em compartimentos distintos dentro da mesma entidade.
Nem toda estrutura estrangeira tem equivalente direto no Brasil, o que exige atenção redobrada na hora de declarar e tributar cada tipo de veículo.
Principais usos práticos de uma holding offshore
O uso mais comum é a centralização de participações societárias: em vez de o titular deter ações de várias empresas diretamente, ele concentra tudo numa única entidade, o que simplifica sucessão, governança e eventual venda de participações.
Outro uso recorrente é o planejamento sucessório, com trusts ou fundações privadas organizando a transmissão de bens para herdeiros sem passar pelo processo judicial de inventário em cada jurisdição onde há patrimônio.
Também é frequente o uso para proteção patrimonial, segregando riscos operacionais de um negócio dos bens pessoais do empresário, e para apoiar operações internacionais, como manter uma conta centralizadora para investimentos e contratos entre empresas do mesmo grupo.
- Centralização societária: uma única entidade concentra participações em múltiplas empresas.
- Planejamento sucessório: trusts e fundações organizam a transmissão de bens entre gerações.
- Proteção patrimonial: segrega riscos do negócio dos bens pessoais do titular.
- Apoio a investimentos internacionais: facilita contratos intercompany e alocação de capital entre países.
Dica profissional: antes de escolher o tipo de estrutura, defina primeiro o objetivo (sucessão, proteção ou operação internacional) e só depois a jurisdição: a ordem inversa costuma gerar retrabalho e custo.
O impacto da Lei nº 14.754/2023 na tributação de offshores e trusts
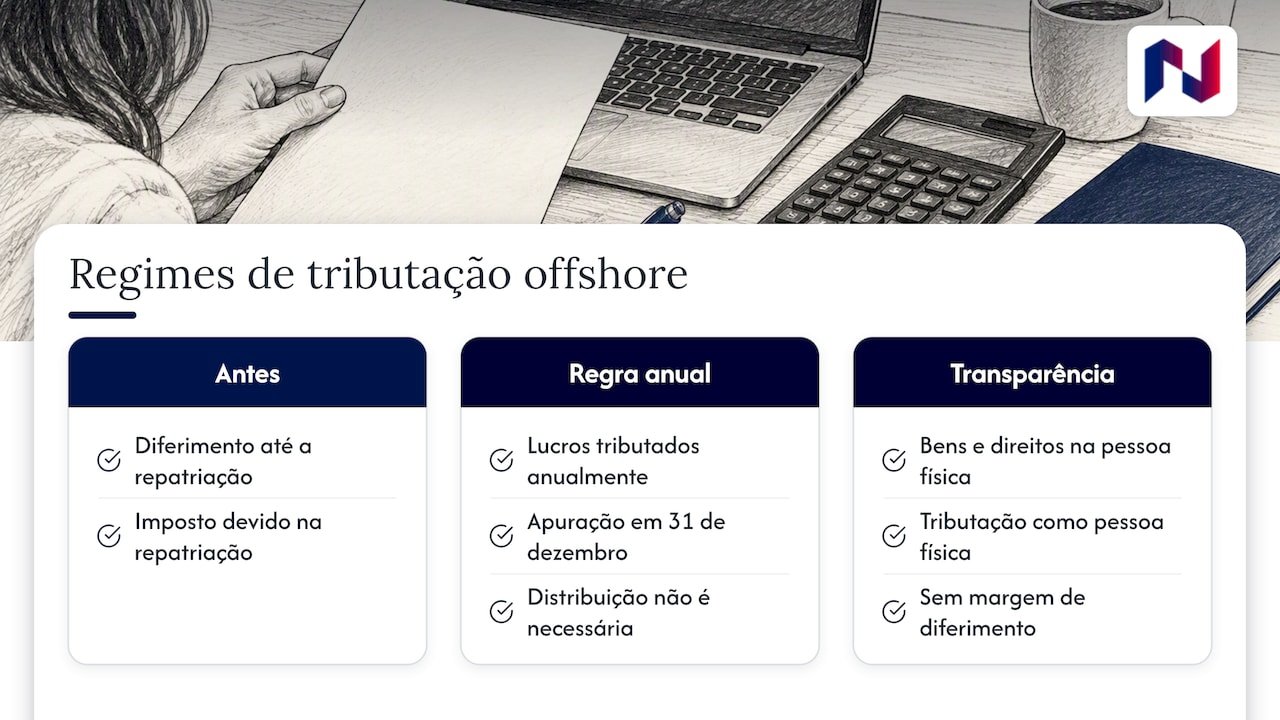
A principal mudança trazida pela Lei nº 14.754/2023 foi a tributação anual dos lucros apurados por entidades controladas no exterior, com apuração em 31 de dezembro de cada ano. Isso equipara, na prática, os rendimentos de uma holding offshore aos rendimentos de aplicações financeiras mantidas fora do país: não é mais preciso haver distribuição de lucros para que a tributação ocorra, basta que o resultado tenha sido apurado no período.
A tributação anual sobre lucros apurados em entidades controladas é a mudança central da Lei nº 14.754/2023, e ela elimina o que antes era a principal vantagem de uma offshore para muitos residentes fiscais: o diferimento indefinido do imposto até a repatriação dos valores.
A lei também prevê a possibilidade de o titular optar pela transparência fiscal, tratando a offshore como se os bens e direitos fossem detidos diretamente pela pessoa física. Essa opção pode simplificar a declaração em certos casos, mas elimina qualquer margem de diferimento, porque os rendimentos passam a ser tributados exatamente como se não houvesse entidade interposta.
Segundo as orientações da Receita, a classificação de uma entidade como controlada depende de critérios como participação societária e poder de decisão, e essa classificação é o que determina se a tributação anual se aplica ou não. A nota técnica CETAD sobre a lei detalha os critérios que diferenciam renda ativa de renda passiva para esse enquadramento.
Na prática, isso significa que manter uma holding offshore sem considerar esse novo regime de apuração anual deixou de ser uma estratégia sustentável para quem busca apenas postergar o pagamento de impostos.
Obrigações de compliance e declarações essenciais
Manter uma holding offshore em conformidade exige atenção a pelo menos quatro frentes de reporte, cada uma com prazos e gatilhos próprios.
- Declaração de Capitais Brasileiros no Exterior (DCBE): exigida pelo Banco Central quando o total de bens e valores no exterior atinge os limites definidos na data-base de 31 de dezembro, com periodicidade que pode ser anual ou trimestral dependendo do volume.
- Imposto de Renda Pessoa Física (DIRPF/DAA): a participação na offshore e os lucros apurados entram na ficha de bens e direitos, incluindo o conceito de crédito de dividendos a receber quando aplicável.
- FATCA e intercâmbio automático de informações: bancos e instituições financeiras no exterior reportam dados de titulares brasileiros às autoridades fiscais, o que reduz drasticamente a margem para omissão.
- Custos recorrentes de compliance: contabilidade local, auditoria periódica e assessoria jurídica contínua fazem parte da manutenção, não são custos pontuais da constituição.
O Manual CBE do Banco Central detalha os campos exigidos para declarar participações com 10% ou mais em empresas controladas, incluindo exemplos práticos de preenchimento. Quem já lida com essas obrigações sabe que a maior parte do esforço de compliance está na manutenção anual, não na abertura da estrutura. Para entender melhor como a legislação trata os lucros apurados no exterior, vale conferir nossa análise sobre o imposto sobre lucros no exterior em 2026.
Passo a passo prático para estruturar uma holding offshore com foco em conformidade
Montar uma holding offshore que resista a fiscalização e cumpra as obrigações legais exige uma sequência clara de decisões, não apenas a escolha de uma jurisdição com fama de vantajosa.
- Diagnóstico de objetivos: defina se a prioridade é sucessão, proteção patrimonial ou operação internacional antes de qualquer decisão societária.
- Escolha de jurisdição e tipo societário: priorize governança e substância econômica real sobre promessas de vantagem fiscal.
- Constituição formal: registro da entidade, abertura de conta bancária empresarial e organização dos documentos societários.
- Contabilidade e relatórios anuais: inclua revisão periódica de contratos intercompany e apuração dos lucros conforme exigido pela legislação brasileira.
- Previsão de custos recorrentes: contabilidade, auditoria e assessoria jurídica contínua precisam estar no orçamento desde o início.
Dica profissional: envolva um contador especializado em tributação internacional e um advogado societário com experiência na jurisdição escolhida antes de assinar qualquer documento de constituição.
Quando a estrutura envolve múltiplas entidades ou grupos empresariais, vale avaliar os critérios de decisão entre manter a holding nos Estados Unidos ou no Brasil, comparados em detalhe em nosso guia sobre holding nos EUA vs Brasil.
Aspectos regulatórios e requisitos para abrir uma holding offshore nos EUA e no Caribe
Nos Estados Unidos, abrir uma holding passa pelo registro estadual (cada estado tem suas próprias regras de constituição e taxas), obtenção de um número de identificação fiscal federal e, dependendo da atividade, registros adicionais junto a órgãos estaduais. Estados como Delaware e Wyoming são procurados pela previsibilidade de suas leis societárias, mas a escolha do estado deve considerar também onde a empresa efetivamente vai operar.
No Caribe, jurisdições como Ilhas Cayman ou Ilhas Virgens Britânicas oferecem regimes societários simplificados, com menor carga de relatórios locais, mas isso não reduz as obrigações do titular brasileiro perante a Receita Federal e o Banco Central. A ausência de exigências fiscais locais na jurisdição estrangeira não dispensa a declaração de capitais no exterior nem a apuração anual de lucros prevista na legislação brasileira.
Em ambos os casos, bancos exigem documentação robusta sobre a origem dos recursos e a atividade da empresa antes de abrir conta empresarial, um processo que costuma ser o ponto de maior atrito para quem estrutura a holding a distância. Detalhamos esse processo em nosso guia sobre como abrir conta empresarial nos EUA morando no Brasil.
Diferenças entre holding offshore e holding patrimonial onshore nos Estados Unidos
Uma holding patrimonial onshore nos Estados Unidos é constituída e opera dentro do próprio território americano, geralmente como LLC ou corporation registrada em um estado específico, com substância econômica mais fácil de comprovar porque a atividade, a administração e muitas vezes os ativos estão fisicamente lá.
Já uma holding offshore, no sentido estrito usado pela legislação brasileira, é qualquer entidade constituída fora do Brasil, incluindo as americanas, quando o titular é residente fiscal brasileiro. Ou seja, uma LLC americana pode ser tecnicamente uma “offshore” para efeitos de tributação brasileira, mesmo operando dentro de um regime regulatório robusto e transparente.
A diferença prática que importa para o planejamento patrimonial está na substância: uma holding com presença real nos Estados Unidos (administração local, atividade econômica, contratos e funcionários) tende a enfrentar menos questionamento sobre sua classificação do que uma estrutura puramente formal registrada apenas para deter ativos. Exploramos esse tema com mais profundidade em nosso material sobre holding patrimonial internacional e alternativas além da LLC.
Benefícios de usar holdings nos EUA para empresas brasileiras em expansão
Para empresas brasileiras que estão migrando operações, clientes ou investidores para o mercado americano, estruturar uma holding nos Estados Unidos oferece vantagens que vão além da tributação: acesso a um sistema bancário e de crédito mais integrado ao mercado onde a empresa pretende crescer, contratos regidos por um arcabouço jurídico familiar a investidores e parceiros locais, e uma estrutura de governança que facilita eventual captação de recursos ou venda de participação societária.
Também há ganho em credibilidade comercial: fornecedores, clientes corporativos e parceiros americanos costumam preferir negociar com uma entidade local do que com uma empresa brasileira operando a distância. Isso facilita negociação de contratos, abertura de linhas de crédito e até processos de contratação de talentos nos Estados Unidos.
Esses benefícios, porém, só se concretizam quando a estrutura tem substância real e não serve apenas como veículo formal de passagem de recursos, algo que a fiscalização brasileira e americana tem monitorado com mais rigor nos últimos anos.
Estratégias de planejamento fiscal dentro de uma holding offshore
Com o fim do diferimento indefinido trazido pela Lei nº 14.754/2023, as estratégias de planejamento fiscal que ainda fazem sentido dentro de uma holding offshore giram em torno de três eixos: organização societária eficiente, aproveitamento correto do regime de transparência quando aplicável, e estruturação de contratos intercompany que reflitam a realidade econômica da operação.
A opção pela transparência fiscal, mencionada na lei, pode ser vantajosa para titulares com poucos ativos e estruturas simples, porque elimina a complexidade de apurar lucros da entidade separadamente. Já para estruturas com múltiplas subsidiárias ou operações ativas, manter o regime de tributação da entidade controlada, com apuração anual, costuma ser mais adequado.
Outro ponto central é a correta classificação entre renda ativa e renda passiva, já que essa distinção, detalhada na nota técnica da Receita sobre a lei, afeta diretamente a forma como os lucros serão tributados no Brasil. Planejamento fiscal sério, nesse contexto, significa alinhar a estrutura societária à atividade real da empresa, não buscar atalhos formais que a fiscalização já aprendeu a identificar.
Impacto da legislação americana e dos tratados Brasil-EUA sobre holdings offshore
O Brasil e os Estados Unidos não têm um tratado bilateral específico para evitar a bitributação de renda, o que torna ainda mais relevante o planejamento cuidadoso de onde e como os lucros são apurados e tributados. Isso significa que uma holding americana controlada por um residente fiscal brasileiro pode, em tese, sofrer tributação em ambos os países sobre a mesma renda, dependendo da natureza do rendimento e das regras específicas aplicáveis.
Nos Estados Unidos, a legislação federal e estadual impõe suas próprias obrigações de reporte, incluindo exigências relacionadas a beneficiários finais (beneficial ownership) que têm se tornado mais rigorosas nos últimos anos. Combinado às exigências brasileiras de declaração de capitais e apuração anual de lucros, isso cria uma camada dupla de compliance que exige acompanhamento constante dos dois lados.
Para quem estrutura operações binacionais, entender essa interação entre regras americanas e brasileiras costuma ser decisivo na escolha do formato societário e do estado de registro dentro dos Estados Unidos.
Processo e cronograma para abrir e estruturar uma holding offshore
Na prática, o cronograma para constituir uma holding nos Estados Unidos ou no Caribe segue etapas previsíveis, embora o tempo total varie conforme a jurisdição e a complexidade societária. Primeiro vem a definição da jurisdição e do tipo societário, seguida do registro formal da entidade, que nos Estados Unidos costuma levar de poucos dias a algumas semanas dependendo do estado.
Depois do registro, segue a obtenção do número de identificação fiscal federal e a abertura de conta bancária empresarial, etapa que historicamente exige mais tempo e documentação, especialmente para titulares sem presença física nos Estados Unidos. Em paralelo, é preciso organizar a estrutura de governança, contratos intercompany quando há outras empresas do grupo envolvidas, e o primeiro ciclo de obrigações de compliance brasileiras, como a DCBE, caso os limites de valor sejam atingidos.
Esse processo, quando bem planejado desde o diagnóstico inicial, tende a ser mais previsível e menos sujeito a retrabalho do que quando a jurisdição é escolhida antes de definir o objetivo da estrutura.
O que realmente importa ao considerar uma holding offshore
A conversa sobre holdings offshore ainda carrega um resquício de narrativa antiga: a ideia de que a estrutura existe principalmente para pagar menos imposto. Essa leitura ficou defasada. O valor real de uma holding bem estruturada hoje está na organização patrimonial, na previsibilidade sucessória e na facilidade de operar internacionalmente, não no diferimento fiscal que a legislação recente praticamente eliminou.
Quem trata a holding como atalho tributário tende a subestimar o custo de manutenção e a se expor a riscos de compliance desnecessários. Quem a trata como instrumento de governança, com substância real e declarações em dia, colhe benefícios que vão além do imposto: segurança jurídica, clareza sucessória e capacidade de negociar em outro mercado em pé de igualdade.
— Flavio Inacarato
Como empresas especializadas apoiam a estruturação de holdings offshore
Estruturar uma holding nos Estados Unidos envolve decisões que se cruzam: escolha de estado, tipo societário, abertura de conta bancária, contratos intercompany e a leitura constante da legislação brasileira sobre tributação de lucros no exterior. Com especialistas vivendo nos Estados Unidos, é possível acompanhar de perto cada etapa, da constituição formal à operação contínua, com decisões baseadas em análise real de risco, não em soluções genéricas.
O trabalho de consultoria pode incluir serviços especializados como os oferecidos por um escritório de assessoria jurídica: abertura e estruturação de empresas nos Estados Unidos, planejamento fiscal internacional, suporte em abertura de conta bancária empresarial e direcionamento operacional contínuo.
- Abertura e estruturação de empresas nos Estados Unidos.
- Planejamento fiscal internacional alinhado à legislação brasileira e americana.
- Suporte na abertura de conta bancária empresarial.
- Direcionamento operacional contínuo após a constituição da estrutura.
Se você está avaliando abrir uma holding para proteger patrimônio, organizar sucessão ou apoiar a expansão de um negócio para os Estados Unidos, conheça nossos serviços de estruturação e consultoria internacional e agende um diagnóstico inicial com nossa equipe.
Este artigo fornece informações gerais e não substitui a orientação de um consultor financeiro qualificado. Consulte um profissional financeiro qualificado sobre o seu caso antes de agir com base neste conteúdo.
Perguntas frequentes
Quais são os três tipos principais de holding?
Os formatos mais comuns são a holding pura (que só detém participações societárias), a holding mista (que combina participações com atividade operacional própria) e a holding patrimonial, voltada à gestão de bens e sucessão. A escolha entre eles depende do objetivo principal: controle societário, operação direta ou proteção patrimonial.
Quais são as maiores holdings do mundo?
O artigo não trata de ranking de holdings globais por valor de mercado, já que esse dado exigiria fontes financeiras específicas não cobertas aqui. O que importa para o leitor brasileiro é entender a estrutura e o regime fiscal aplicável à sua própria holding, não o tamanho de conglomerados internacionais.
Qual a desvantagem de manter uma holding?
O principal ponto de atenção é o custo recorrente de compliance: contabilidade, auditoria e assessoria jurídica contínua, somados às obrigações de declaração como a DCBE e a DIRPF. Desde a Lei nº 14.754/2023, também não há mais a vantagem de diferir indefinidamente o imposto sobre lucros apurados.
Quanto custa manter uma holding offshore por mês?
Não há um valor fixo divulgado, porque o custo recorrente varia conforme a jurisdição, o volume de operações e a complexidade da contabilidade exigida. Esse custo mensal cobre tipicamente contabilidade local, relatórios anuais e assessoria jurídica contínua, e vale solicitar um diagnóstico específico para seu caso em nossa página de serviços.
Fontes
- Receita Federal — perguntas e respostas sobre offshores e Lei nº 14.754
- Lei nº 14.754/2023 (texto consolidado)
- Manual CBE — Banco Central
NaventiaConverse sobre sua estrutura internacionalFale com a Naventia sobre seus objetivos e receba orientação estratégica para conectar seu negócio brasileiro ao mercado americano.NNaventiaEnvie um e-mailcontato@naventia.com+55 11 91095-8158