
Sim: é possível abrir conta empresarial nos EUA mesmo morando no Brasil, desde que a empresa americana esteja corretamente constituída e os documentos estejam consistentes entre si.
Os três pontos críticos são o registro estadual da empresa, a obtenção do EIN junto ao IRS e a coerência de nomes e endereços em toda a documentação, já que os bancos avaliam risco e podem exigir presença física. Antes de aplicar, vale confirmar a ordem correta dos documentos: isso reduz drasticamente as chances de rejeição.
Em resumo:
- Para abrir uma conta empresarial nos EUA, é essencial ter o registro no estado, o EIN confirmado e documentos de acordo, sem divergências de nomes ou endereços.
- Empresas do tipo LLC geralmente encontram processo mais simples e menos burocrático, enquanto a C-Corp é indicada para captação de investimentos e emissão de ações, mas exige mais formalidades.
- O processo de abertura deve seguir uma ordem cronológica rigorosa, incluindo registro, obtenção do EIN, elaboração do contrato social e protocolo do BOI, sem pulas etapas.
- Bancos digitais oferecem abertura remota mais rápida, porém com limitações em produtos financeiros sofisticados, enquanto bancos tradicionais proporcionam maior variedade de serviços, porém com análise mais lenta e presença física potencialmente exigida.
- A manutenção da conta exige atenção contínua às obrigações fiscais, atualizações de documentação e controle de movimentações, sob risco de rejeições futuras ou encerramento.
Índice
- Abrir conta empresarial nos EUA: documentos essenciais e a ordem correta da aplicação
- LLC ou C-Corp: qual estrutura facilita abrir conta empresarial nos EUA
- Passo a passo para abrir conta empresarial nos EUA: do registro ao envio da aplicação
- Abrir conta empresarial nos EUA morando no Brasil: opções bancárias e alternativas
- Custos e prazos para abrir conta empresarial nos EUA na prática
- Erros comuns ao abrir conta empresarial nos EUA que levam à rejeição
- Depois de abrir conta empresarial nos EUA: manutenção, relatórios e compliance
- Abrir conta empresarial nos EUA para diferentes tipos de negócio
- Bancos tradicionais x bancos digitais: o que muda para a empresa
- Como o tipo de conta afeta o acesso a crédito e outros serviços
- Quando vale a pena contratar consultoria para abrir conta empresarial nos EUA
- Como a Naventia apoia você a abrir conta empresarial nos EUA
- Fontes
- Perguntas frequentes
Documentos essenciais e a ordem correta para a aplicação bancária
A maior causa de recusa bancária não é falta de dinheiro nem histórico de crédito: é documentação fora de ordem ou inconsistente. Antes de procurar qualquer banco, você precisa ter em mãos um conjunto específico de documentos, montados na sequência certa.
- Certificate of Formation ou Articles of Organization: o registro oficial da empresa no estado escolhido, emitido com o apoio de um agente registrado local.
- EIN: o número de identificação fiscal emitido pelo IRS, obrigatório para qualquer conta empresarial nos EUA.
- Operating Agreement ou Contrato Social: documento que formaliza sócios, cotas e poderes de administração, e que precisa espelhar exatamente os dados do EIN.
- BOI (Beneficial Ownership Information): declaração de beneficiários finais junto ao FinCEN, exigida na maioria dos casos antes da abertura de conta.
- Documentos pessoais dos sócios: passaporte, comprovante de endereço no Brasil e, quando solicitado pelo banco, tradução juramentada e apostilamento.
A ordem cronológica recomendada segue esta sequência:
- Registrar a empresa no estado e nomear o agente registrado.
- Solicitar o EIN e guardar a confirmação oficial do IRS.
- Redigir o Operating Agreement com os dados já alinhados ao EIN.
- Protocolar o BOI junto ao FinCEN, quando aplicável.
- Só então montar o pacote documental para a aplicação bancária.
Dica profissional: nunca aplique para a conta antes de ter a confirmação oficial do EIN em mãos. Bancos rejeitam automaticamente aplicações com dados incompletos ou pendentes de confirmação do IRS.
LLC ou C-Corp: qual estrutura facilita a abertura da conta
A escolha entre LLC e C-Corp não é apenas uma decisão tributária: ela também define como o banco vai tratar sua empresa na análise de risco.
- A LLC é a estrutura mais usada por brasileiros que buscam simplicidade operacional, tributação repassada aos sócios (pass-through) e menor burocracia de governança, o que costuma facilitar a relação inicial com o banco.
- A C-Corp é preferível para empresas que planejam captar investimento, emitir ações ou operar com múltiplas classes de sócios, mas exige mais formalidades societárias e relatórios que o banco pode cruzar na due diligence.
- Bancos tendem a pedir mais documentação de compliance de C-Corps com estrutura societária complexa, enquanto LLCs com sócio único ou poucos sócios passam por um processo mais direto.
A decisão entre as duas estruturas também afeta como você vai declarar a empresa no Brasil e lidar com o risco de bitributação, um ponto que merece análise antes de qualquer registro.
Passo a passo: do registro da empresa ao envio da aplicação bancária
Depois de entender os documentos e a estrutura ideal, o processo em si segue uma sequência previsível. Pular etapas é o erro mais comum entre quem tenta fazer isso sozinho.
- Escolha o estado de registro considerando custo, exigências de agente registrado e proximidade com o perfil do seu negócio.
- Registre a empresa e obtenha o Certificate of Formation ou Articles of Organization.
- Solicite o EIN diretamente ao IRS e aguarde a confirmação oficial por escrito.
- Redija o Operating Agreement ou Contrato Social, garantindo que nomes, endereços e percentuais de participação coincidam exatamente com o EIN.
- Protocole o BOI junto ao FinCEN, quando sua estrutura exigir essa declaração.
- Reúna provas de atividade comercial: contrato social, site da empresa, contratos com clientes ou fornecedores, qualquer evidência de que a empresa realmente opera.
- Decida entre aplicação remota ou visita presencial: alguns bancos tradicionais exigem comparecimento físico, enquanto bancos digitais permitem abertura totalmente remota, mas com critérios de verificação mais rígidos.
- Envie a aplicação com o pacote completo, nunca com documentos parciais ou pendentes.
Dica profissional: separe uma pasta digital organizada por etapa, não por tipo de documento. Isso facilita responder rapidamente quando o banco pedir algo adicional durante a análise.
A diferença de ritmo entre abrir uma empresa no Brasil e nos EUA costuma surpreender quem nunca passou pelo processo: o caminho americano tende a ser mais rápido em etapas específicas. A exigência de precisão documental compensa essa agilidade.
Opções bancárias e alternativas para quem mora no Brasil
Nem todo banco americano trata o cliente estrangeiro da mesma forma, e entender as categorias disponíveis evita escolhas que travam seu processo antes mesmo da aplicação.
- Bancos tradicionais oferecem serviços completos (cheques, linhas de crédito, agências físicas), mas aplicam due diligence mais rígida e, em muitos casos, exigem presença física do representante legal.
- Bancos digitais e fintechs voltados para empresas costumam ter abertura mais rápida e processos remotos, mas limitam alguns serviços, como emissão de cheques físicos ou linhas de crédito tradicionais.
- Serviços de intermediação (account facilitators) prometem agilizar a abertura, mas podem apresentar riscos relacionados ao vínculo da conta com a operação da empresa.
- A escolha ideal depende do volume de transações esperado, da necessidade de operar com câmbio e da integração com plataformas de pagamento que seu negócio já usa.
Custos, prazos e o que esperar na prática
Os valores variam conforme o estado e o tipo de empresa, mas alguns padrões se repetem na experiência de quem passa pelo processo.
- As taxas estaduais de registro variam de estado para estado, assim como os honorários de agente registrado, que costumam ser cobrados anualmente.
- A emissão do EIN pelo IRS pode levar de poucos dias a algumas semanas, dependendo do método de solicitação e da época do ano.
- A decisão bancária sobre abertura de conta tende a ser mais rápida em bancos digitais e mais lenta em bancos tradicionais, que fazem análise de compliance mais detalhada.
- Alguns bancos exigem depósito mínimo inicial ou cobram taxas de manutenção mensal caso o saldo fique abaixo de determinado valor.
O Brasil é hoje o segundo país que mais abre empresas nos Estados Unidos, o que indica uma demanda crescente e também explica por que bancos americanos vêm refinando seus critérios de verificação para esse público.
Planeje o fluxo de caixa considerando que, entre o registro da empresa e a conta ficar totalmente operacional, você pode passar semanas sem acesso a crédito ou movimentação plena.
Erros comuns que levam à rejeição da conta
A maioria das recusas tem origem em falhas evitáveis, não em critérios arbitrários do banco.
- Inconsistência entre nomes, endereços e EIN: qualquer divergência entre o Operating Agreement e o registro no IRS gera bandeira vermelha automática.
- Uso de endereço virtual compartilhado por centenas de outras empresas: muitos bancos tratam isso como sinal de risco e recusam a conta sem explicação detalhada.
- Aplicar sem o EIN confirmado ou sem o BOI protocolado, quando exigido, interrompe o processo e obriga a recomeçar a análise.
- Falta de evidência de atividade real, como contratos, faturas ou presença digital, dificulta provar que a empresa não é apenas uma casca vazia.
Dica profissional: antes de aplicar, revise cada documento ao lado do EIN como se fosse um auditor do banco. Qualquer letra ou número fora do padrão vira motivo de recusa.
Esses e outros deslizes fiscais aparecem com frequência entre empresas estrangeiras que abrem operação nos EUA sem planejamento prévio.
Manutenção da conta: relatórios e compliance depois da abertura
Abrir a conta é só o início. Manter a empresa em situação regular nos EUA exige atenção contínua a obrigações que muitos brasileiros subestimam.
A LLC ou C-Corp precisa manter o agente registrado ativo no estado de constituição, renovando anualmente o registro empresarial conforme as regras locais. O banco pode solicitar atualizações periódicas de documentos, especialmente quando há mudança de sócios, endereço ou atividade declarada.
No âmbito fiscal, a empresa precisa declarar movimentações ao IRS mesmo quando não há lucro distribuído, e sócios estrangeiros costumam ter obrigações adicionais de reporte, incluindo formulários específicos que variam conforme a estrutura societária escolhida. Ignorar essas declarações pode gerar multas e, em casos recorrentes, o encerramento unilateral da conta pelo banco.
Além disso, movimentações atípicas (volumes muito acima do histórico, transferências internacionais frequentes ou falta de documentação de origem dos recursos) costumam acionar revisões de compliance. Manter registros organizados de contratos, notas fiscais e comprovantes de operação facilita qualquer solicitação futura do banco ou de órgãos reguladores.
Abertura de conta para diferentes tipos de negócio
O tipo de operação que você pretende rodar nos EUA influencia diretamente os documentos exigidos e o perfil de risco que o banco atribui à conta.
Startups em fase inicial, sem receita ainda, tendem a enfrentar mais perguntas sobre origem de capital e plano de uso dos recursos, já que não há faturamento para embasar a análise. Nesses casos, um pitch deck ou plano de negócios bem estruturado pode ajudar na conversa com o banco.
Empresas de comércio, principalmente as que importam ou revendem produtos físicos, costumam precisar comprovar relação com fornecedores e, em alguns casos, licenças específicas de operação conforme o setor e o estado.
Negócios de serviços, mais comuns entre brasileiros que atuam remotamente (consultoria, tecnologia, marketing), geralmente enfrentam processo mais simples, já que a estrutura de custos e o fluxo de caixa são mais previsíveis para o banco avaliar.
Ainda assim, todos os perfis se beneficiam de ter contratos ou cartas de intenção com clientes para comprovar atividade real desde o primeiro contato com o banco.
Bancos tradicionais x bancos digitais: o que muda para a empresa
A escolha entre banco tradicional e banco digital não é só sobre velocidade de abertura: ela afeta o que sua empresa vai conseguir fazer no dia a dia.
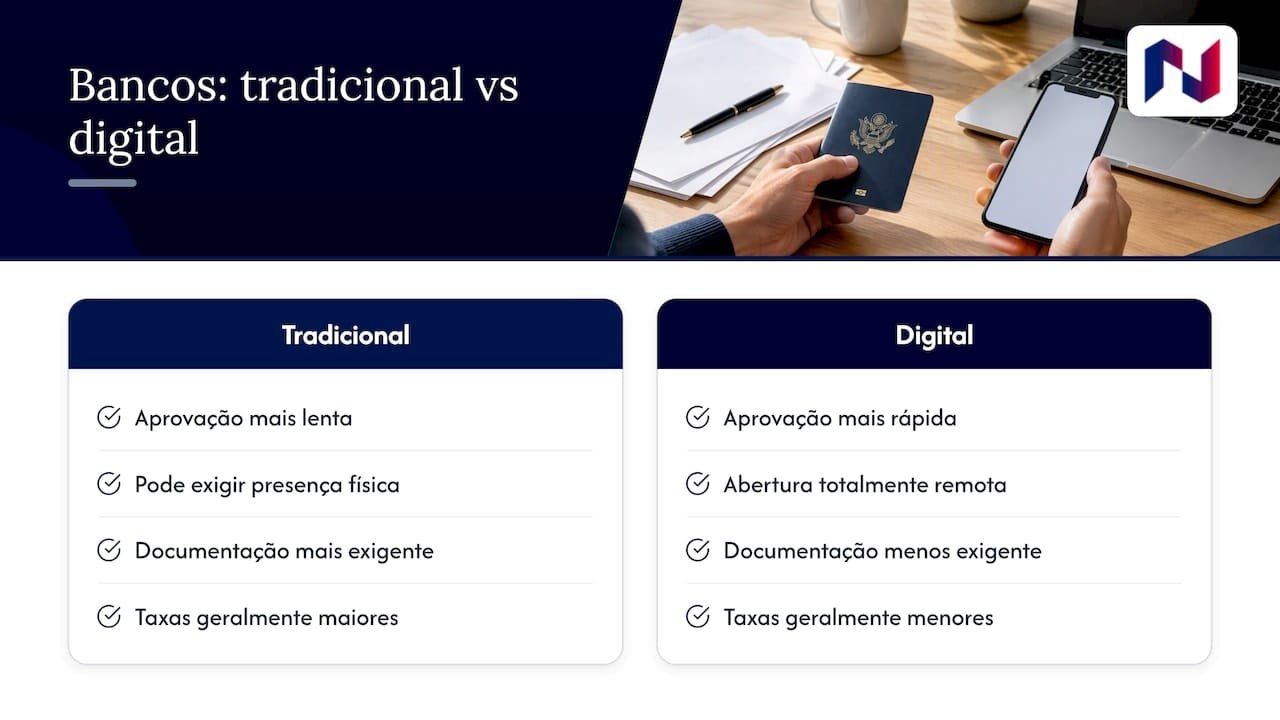
Bancos tradicionais oferecem portfólio mais completo: linhas de crédito empresarial, cartões corporativos, cheques físicos e gerentes de relacionamento dedicados. Em contrapartida, exigem mais documentação, muitas vezes solicitam presença física do representante legal e têm processos de aprovação mais lentos.
Bancos digitais focados em empresas internacionais tendem a aprovar contas de forma mais rápida e totalmente remota, com taxas geralmente menores e integração nativa com plataformas de pagamento online. A limitação costuma aparecer quando a empresa precisa de produtos financeiros mais sofisticados, como financiamento de capital de giro ou linhas de crédito maiores, que nem todo banco digital oferece.
Para quem está começando a operação e ainda testa o mercado americano, um banco digital costuma ser suficiente. Para empresas que já faturam e planejam expandir operações físicas ou buscar crédito robusto, vale considerar migrar para (ou somar) um banco tradicional conforme a operação cresce.
Como o tipo de conta afeta o acesso a crédito e outros serviços
A conta que você abre hoje determina, em boa parte, quais portas financeiras vão se abrir (ou ficar fechadas) para sua empresa nos próximos anos.
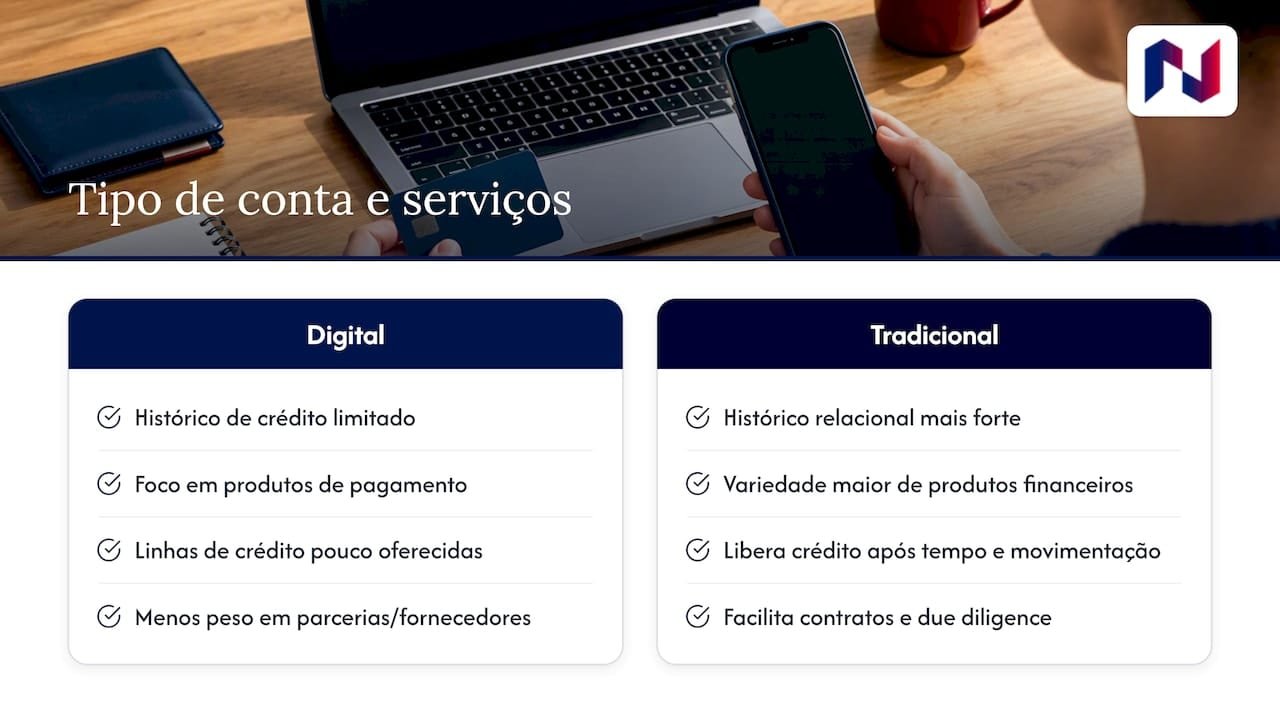
Contas abertas em bancos digitais com processo simplificado costumam ter histórico de crédito mais limitado dentro do próprio banco, já que esses bancos tendem a priorizar produtos de pagamento e menos linhas de financiamento.
Isso significa que, se sua empresa precisar de capital de giro ou crédito para expansão, pode ser necessário migrar para um banco tradicional ou somar uma segunda conta.
Bancos tradicionais, por outro lado, constroem histórico de relacionamento que facilita a análise de crédito futura, mas exigem tempo de conta ativa e movimentação consistente antes de liberar qualquer linha. Esse histórico bancário também pesa quando a empresa busca parcerias comerciais, contratos com fornecedores maiores ou processos de due diligence de investidores.
Vale considerar, desde a escolha do banco, não apenas a facilidade de abertura, mas o tipo de crescimento que a empresa pretende ter nos próximos anos. Trocar de banco depois que a operação já está rodando costuma ser mais trabalhoso do que escolher certo desde o início.
Quando vale a pena contratar consultoria especializada
Tentar fazer tudo sozinho funciona para operações simples, mas estruturas com múltiplos sócios, risco de bitributação ou necessidade de presença física nos EUA costumam exigir orientação especializada.
Consultorias com conhecimento local reduzem o tempo de abertura e evitam rejeições causadas por inconsistência documental, justamente os erros mais recorrentes descritos acima. Se sua operação envolve mais de uma jurisdição ou planeja crescer rápido, vale avaliar suporte profissional antes de registrar qualquer documento.
— Flavio Inacarato
Como a Naventia apoia a abertura de empresa e conta nos EUA
Abrir conta empresarial nos EUA sem cometer os erros documentais descritos neste guia exige conhecimento local e acompanhamento próximo, exatamente o que a Naventia oferece a empresas brasileiras que querem evitar retrabalho e rejeições.
A Naventia atua com especialistas vivendo nos Estados Unidos, o que garante orientação adaptada à realidade de cada cliente, sem soluções genéricas:
- Abertura e estruturação de empresas nos EUA, incluindo escolha do estado e tipo societário mais adequado.
- Planejamento fiscal para evitar bitributação e inconsistências entre a operação brasileira e a americana.
- Suporte na obtenção do EIN e organização do pacote documental antes da aplicação bancária.
Se sua empresa está nessa fase de decisão, conheça os serviços de internacionalização da Naventia e entenda qual caminho faz mais sentido para o seu negócio.
Fontes
- Brasil é o segundo país que mais abre empresas nos EUA
- Empreender no Brasil x EUA: diferenças, oportunidades e caminhos possíveis
Perguntas frequentes
É possível abrir uma empresa nos EUA mesmo morando no Brasil?
Sim, é possível registrar uma LLC ou C-Corp nos Estados Unidos morando no Brasil, sem necessidade de visto ou residência americana. O processo exige um agente registrado no estado escolhido e documentação consistente, mas pode ser feito totalmente a distância.
Posso abrir conta empresarial nos EUA se moro no Brasil?
Sim, desde que a empresa esteja devidamente registrada e você tenha o EIN confirmado pelo IRS. Alguns bancos tradicionais exigem presença física do representante legal, enquanto bancos digitais costumam aceitar abertura remota com verificação mais rigorosa de documentos.
Quanto custa abrir uma LLC nos EUA?
O custo varia conforme o estado de registro, o agente registrado escolhido e taxas adicionais. Consulte as fontes oficiais para valores atualizados.
Qual o melhor banco para abrir conta empresarial nos EUA sendo brasileiro?
Não existe um banco único ideal: bancos tradicionais oferecem mais produtos financeiros, mas exigem due diligence mais rígida, enquanto bancos digitais tendem a ser mais rápidos e acessíveis remotamente. A escolha depende do volume de operação, da necessidade de câmbio e do tipo de crédito que a empresa vai precisar no futuro.