
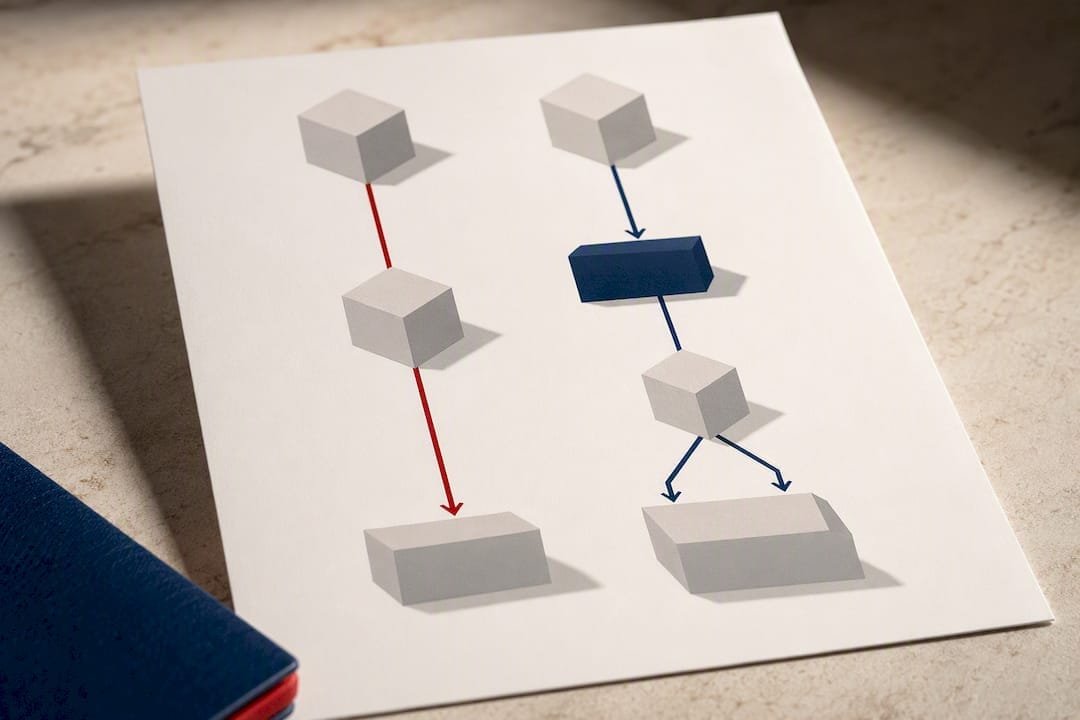
Uma entidade desconsiderada (SMLLC) transfere o lucro direto para a declaração do dono; uma C‑Corp é tributada separadamente, como pessoa jurídica própria.
Para a maioria dos empreendedores brasileiros que não busca capital de risco nem pretende reter lucro dentro da empresa americana, a SMLLC desconsiderada costuma ser a estrutura mais simples e mais barata de manter.
Em resumo:
- Uma SMLLC desconsiderada transfere o lucro diretamente à declaração do proprietário, enquanto a C‑Corp paga imposto separado sobre seus resultados.
- A classificação fiscal é definida pelo IRS após a constituição, influenciando a tributação, independentemente da forma jurídica estadual.
- A estrutura de C‑Corp é mais cara se o principal objetivo é retirar lucro frequente, devido à dupla tributação sobre dividendos.
- Sem tratado de imposto de renda entre Brasil e EUA, a escolha deve priorizar simplicidade e previsibilidade de crédito fiscal ao planejar distribuição de lucros.
- Alterar de desconsiderada para C‑Corp exige avaliação cuidadosa do impacto fiscal e planejamento contábil, preferencialmente com orientação especializada.
Naventia
Escolha sua estrutura com mais clareza
A Naventia orienta empresas brasileiras sobre aspectos fiscais, jurídicos e operacionais na expansão para o mercado americano.
Conheça a Naventia
Índice
- Disregarded entity vs corporation: as diferenças que a lei estadual e o IRS estabelecem
- Quanto você paga de imposto em cada estrutura?
- Como a bitributação Brasil–EUA afeta sua escolha de estrutura
- Como migrar de entidade desconsiderada para C‑Corp
- O que perguntar antes de decidir entre entidade desconsiderada e corporação
- O que a Naventia vê nos erros mais comuns dessa decisão
- Consultoria para escolher entre entidade desconsiderada e corporação
- Fontes
- Perguntas frequentes
Disregarded entity vs corporation: as diferenças que a lei estadual e o IRS estabelecem
A diferença começa na constituição, mas só se completa na classificação fiscal federal. Você forma a empresa segundo a lei do estado americano escolhido: uma LLC ou uma corporation.
Só depois disso o IRS decide como essa entidade será tratada para fins de imposto de renda.
Uma single member LLC (SMLLC) é, por padrão, uma entidade desconsiderada.
Isso significa que ela não existe como contribuinte separado do dono para o imposto de renda federal.
Já uma corporation (C‑Corp) nasce, por definição legal, como pessoa jurídica distinta, com CNPJ próprio (o equivalente americano é o EIN) e obrigação de declarar seus próprios resultados.
Essa distinção gera consequências práticas diferentes:
- A SMLLC não apresenta declaração de imposto de renda própria; o resultado é reportado diretamente na declaração pessoal do dono.
- A C‑Corp apresenta o Form 1120 e paga imposto corporativo sobre o lucro antes de qualquer distribuição, conforme a legislação vigente.
- A lei estadual define a estrutura de governança e responsabilidade limitada; a lei federal (via regras de check‑the‑box) define apenas como o lucro é tributado.
- Você pode ter uma LLC constituída no Delaware e, ainda assim, escolher tributá‑la como corporation via eleição federal, sem alterar a natureza jurídica estadual.
Entender essa separação entre forma jurídica e classificação fiscal evita o erro mais comum entre empreendedores brasileiros: achar que “abrir uma LLC” e “ser tributado como pessoa física” são a mesma decisão. Não são. A lei estadual cria a caixa; o IRS decide o que acontece dentro dela.
Quanto você paga de imposto em cada estrutura?
O impacto tributário real aparece no fluxo de caixa, não no nome da entidade. Na SMLLC desconsiderada, todo o lucro passa direto para a declaração pessoal do dono e é tributado pela alíquota progressiva de pessoa física nos EUA, além do self-employment tax, que cobre Social Security e Medicare.
Não existe imposto corporativo intermediário; o dinheiro flui uma única vez.
Na C‑Corp, o caminho é diferente e mais caro em cenários de distribuição. A empresa paga imposto corporativo sobre o lucro.
Se depois distribui esse lucro como dividendo ao acionista, incide um segundo imposto sobre a pessoa física.
É a chamada dupla tributação, e ela pesa justamente para quem pretende retirar caixa da empresa com frequência, em vez de reinvestir.
Dica profissional: retenção excessiva de lucro dentro de uma C‑Corp sem justificativa de negócio pode gerar penalidades adicionais do IRS por acumulação indevida de capital — modele o fluxo de distribuição antes de escolher essa estrutura.
Alguns pontos operacionais valem atenção redobrada:
- Mesmo sendo desconsiderada para imposto de renda, a SMLLC precisa de EIN e é tratada como entidade separada para fins de payroll e determinados excise taxes, conforme orientação do próprio IRS.
- Contratar funcionários nos EUA gera obrigações de folha de pagamento independentes da classificação fiscal da entidade.
- A C‑Corp precisa manter contabilidade societária mais rigorosa, incluindo atas e registro formal de distribuições.
A regra de fundo é simples: quanto mais você planeja retirar lucro da empresa americana no curto prazo, mais cara fica a estrutura de C‑Corp por causa da dupla incidência.
Como a bitributação Brasil–EUA afeta sua escolha de estrutura
Brasil e Estados Unidos não têm tratado de imposto de renda em vigor, o que muda completamente o cálculo de risco fiscal para quem mora no Brasil e fatura nos EUA.
Sem tratado, você depende de mecanismos unilaterais para não pagar imposto duas vezes sobre a mesma renda, conforme análise sobre bitributação Brasil–EUA.
Na prática, isso funciona assim:
- O Brasil oferece crédito recíproco sobre imposto pago no exterior, e os EUA permitem foreign tax credit em situações específicas, mas os dois sistemas não conversam automaticamente entre si.
- O acordo de totalização social entre os dois países, vigente desde 2018, evita a dupla contribuição previdenciária entre INSS e Social Security. Sem esse acordo, você pagaria contribuição em ambos os países pelo mesmo trabalho.
- A ausência de tratado bilateral de investimento também limita instrumentos de proteção formal entre os dois governos, segundo dados do Departamento de Estado dos EUA.
A tributação de dividendos no Brasil, com mudanças recentes, torna a decisão entre SMLLC e C‑Corp ainda mais sensível ao fluxo de distribuição planejado.
Se o lucro sai da empresa americana como retirada pessoal (SMLLC) em vez de dividendo formal (C‑Corp), a forma como ele é reconhecido no Brasil muda.
Sem tratado de renda entre os países, a escolha da estrutura deve priorizar previsibilidade de crédito fiscal e simplicidade de fluxo de caixa, não a busca por um regime supostamente mais vantajoso.
Um levantamento sobre bitributação de LLCs detalha os quatro pontos que mais geram dúvida nesse cruzamento tributário.
Como migrar de entidade desconsiderada para C‑Corp
Mudar de classificação fiscal exige o Form 8832, e o momento dessa eleição tem efeitos que vão além do preenchimento do formulário.
- Avalie o motivo real da mudança. Buscar investimento institucional, criar classes de ações ou reter lucro de forma estruturada são justificativas típicas para eleger C‑Corp.
- Simule o impacto da deemed liquidation. A eleição pode ser tratada, para fins fiscais, como se a entidade anterior fosse liquidada e uma nova corporation surgisse em seu lugar, o que pode gerar tributação imediata sobre ganhos não realizados, segundo análise da The Tax Adviser.
- Confirme o prazo de vigência. A eleição pode retroagir até 75 dias ou ser programada para até 12 meses no futuro, dependendo da data de protocolo.
- Separe contas e contabilidade antes de protocolar. A C‑Corp exige registros societários próprios desde o primeiro dia de vigência da eleição.
Dica profissional: nunca protocole o Form 8832 sem antes modelar o efeito fiscal da deemed liquidation com um contador que entenda também o lado brasileiro da sua estrutura.
O que perguntar antes de decidir entre entidade desconsiderada e corporação
A resposta certa depende menos da entidade em si e mais do comportamento financeiro que você planeja ter nos próximos anos.
Antes de decidir, responda com honestidade a estas perguntas:
- Você pretende reter lucro dentro da empresa americana por mais de um ano, ou vai retirar o caixa regularmente?
- Existe plano concreto de buscar investidores institucionais ou fundos de venture capital nos EUA?
- Sua operação depende de proteção patrimonial reforçada, com separação clara entre ativos pessoais e da empresa?
- O contador brasileiro que acompanha sua declaração já trabalhou com renda de entidade americana desconsiderada?
Alguns sinais indicam claramente a necessidade de migrar para C‑Corp:
- Investidores institucionais exigem estrutura de ações preferenciais e ordinárias, algo que a LLC não oferece nativamente.
- Você planeja captar rodadas via SAFE ou equity e precisa de um cap table formal.
- A empresa vai operar com múltiplos sócios estrangeiros e brasileiros com participações desiguais e complexas.
Quando nenhum desses sinais aparece, a SMLLC desconsiderada tende a reduzir tanto a carga tributária quanto a burocracia anual nos EUA. A comparação entre LLC, corporation e holding ajuda a visualizar esse cruzamento de critérios com mais detalhe.
O que a Naventia vê nos erros mais comuns dessa decisão
Na prática de quem acompanha empresas brasileiras entrando nos EUA, o erro mais recorrente não é escolher a estrutura errada. É escolher sem simular o fluxo de caixa real da operação nos primeiros dois ou três anos.
A Naventia atua com especialistas baseados nos Estados Unidos justamente porque decisões de classificação fiscal têm efeito imediato em folha de pagamento, EIN e obrigações de compliance que mudam de estado para estado.
Um erro que se repete: tratar o EIN americano como se fosse equivalente ao CNPJ brasileiro, o que gera confusão sobre quais obrigações realmente se aplicam à entidade desconsiderada.
Outro erro frequente é decidir a estrutura antes de mapear o plano de captação e o perfil de distribuição de lucro, quando deveria ser o contrário.
A consultoria certa entra exatamente aí: modelando cenário fiscal, indicando o estado mais adequado e mantendo a conformidade contínua depois da abertura.
— Flavio Inacarato
Consultoria para escolher entre entidade desconsiderada e corporação
Escolher entre SMLLC e C‑Corp sem simular o fluxo de distribuição de lucro é a causa mais comum de retrabalho fiscal que vemos em empresas brasileiras nos primeiros dois anos de operação americana.
Esse diagnóstico deve ser estruturado antes da constituição da empresa: é importante cruzar a projeção de receita, o plano de captação (ou ausência dele) e a situação tributária no país de origem para indicar se a SMLLC desconsiderada ou a C‑Corp reduz mais impostos no caso específico.
Isso inclui abertura da entidade no estado adequado, obtenção de EIN, abertura de conta bancária americana e planejamento tributário internacional integrado, para evitar surpresas na hora de declarar.
Se você está avaliando entrar no mercado americano nos próximos meses, o passo natural é conhecer o suporte estratégico da Naventia para expansão internacional e agendar uma conversa inicial de diagnóstico antes de protocolar qualquer documento nos EUA.
Fontes
- Classifying business entities under the check-the-box regulations
- U.S. Department of State — country investment/treaty notes
Perguntas frequentes
O que é uma entidade desconsiderada?
É uma empresa, geralmente uma SMLLC, que não é tributada separadamente do dono: todo o lucro é reportado direto na declaração pessoal, sem imposto corporativo intermediário.
Como saber se minha empresa é uma entidade desconsiderada?
Se você constituiu uma LLC com um único sócio e nunca protocolou o Form 8832 para eleger tributação como corporation, ela é, por padrão, uma entidade desconsiderada pelas regras do IRS.
O Brasil tem acordo fiscal com os Estados Unidos?
Não. Os dois países não têm tratado de imposto de renda em vigor, embora exista acordo de totalização previdenciária desde 2018 que evita contribuição dupla ao INSS e ao Social Security.
Para que serve o EIN nos EUA e ele substitui o CNPJ?
O EIN é o número de identificação fiscal federal americano, exigido mesmo por entidades desconsideradas para abrir conta bancária e cumprir obrigações de payroll. Ele não substitui o CNPJ brasileiro; são registros de sistemas tributários diferentes e independentes.
Vale a pena eleger C‑Corp só para parecer mais profissional para investidores?
Não, sem antes simular o custo da dupla tributação.
A eleição só compensa quando existe plano concreto de captação institucional ou retenção estruturada de lucro, como explica a Naventia sobre riscos de tributação da LLC.
Naventia
Converse sobre sua estrutura nos EUA
Envie suas dúvidas para entender os riscos e planejar a estrutura fiscal, jurídica e operacional da sua empresa.
NNaventia
Envie um e-mailcontato@naventia.com