
No câmbio e remessas entre Brasil e EUA, toda empresa brasileira que paga um fornecedor americano, recebe de um cliente nos EUA ou capitaliza uma subsidiária por lá passa pelo mesmo caminho: um contrato de câmbio com instituição autorizada pelo Banco Central, um meio de pagamento internacional e um imposto que muda conforme a finalidade declarada. Quase todo o custo e quase todo o risco vêm de decisões tomadas antes da remessa: qual estrutura recebe o dinheiro, com qual contrato, sob qual enquadramento fiscal. Quem escolhe só pela menor taxa costuma pagar a diferença depois, em IOF mal enquadrado, retenção na fonte não prevista, valores devolvidos pelo banco ou questionamentos da Receita Federal. Este guia foi escrito para você que vai movimentar dinheiro entre os dois países com regularidade e quer fazer isso do jeito certo desde a primeira operação.
Em resumo
- No Brasil, câmbio só pode ser feito por instituição autorizada pelo Banco Central, com identificação de quem envia e de quem recebe. O mercado paralelo é ilegal.
- O custo real de uma remessa é o VET (Valor Efetivo Total), que soma taxa de câmbio, tarifas e IOF. Compare sempre o VET, nunca só a cotação.
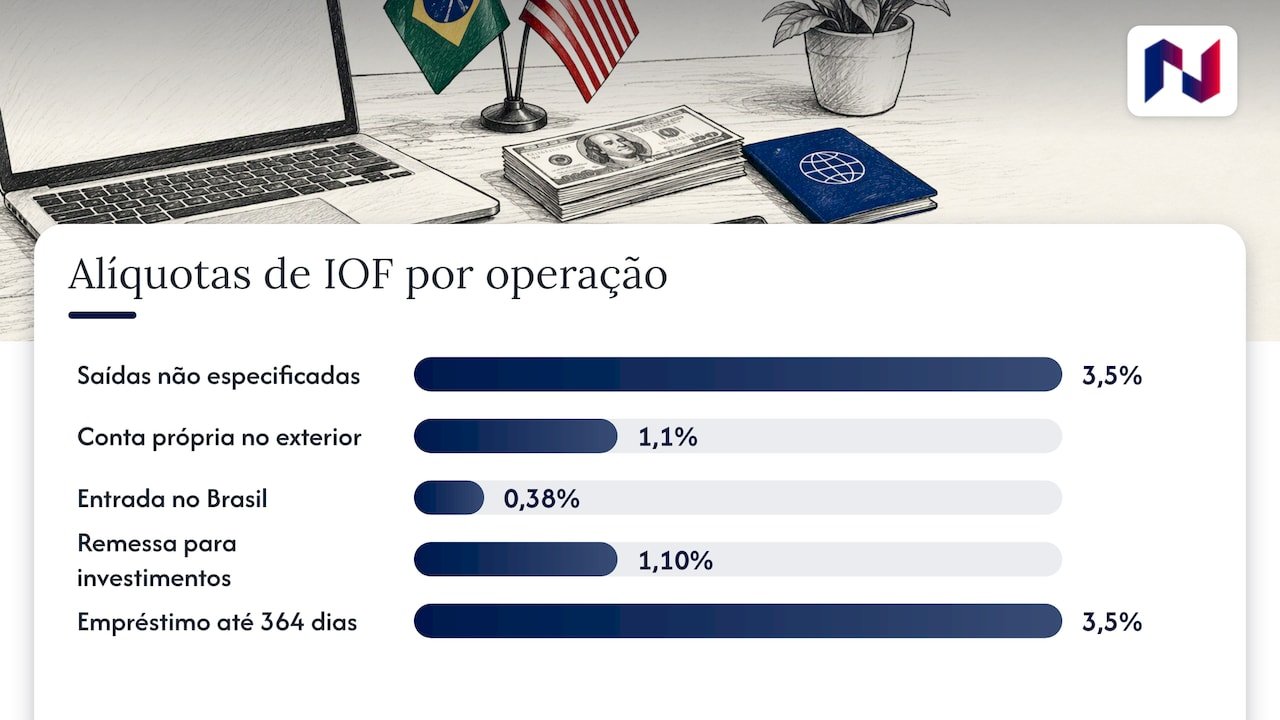
- O IOF varia pela finalidade: 3,5% nas saídas em geral, 1,1% para conta do próprio contribuinte no exterior, 0,38% nas entradas, segundo o Decreto 12.499/2025.
- Pagamentos de serviços e software podem ter IRRF e outros tributos além do IOF. O contrato e a estrutura definem a conta.
- Com o real volátil, remessas recorrentes pedem estrutura societária, conta americana e contratos intercompany pensados em conjunto.
Índice
- Como funciona o câmbio e remessas entre Brasil e EUA
- SWIFT, wire e ACH: por onde o dinheiro viaja
- Quanto custam de verdade o câmbio e remessas entre Brasil e EUA
- Câmbio e remessas entre Brasil e EUA: a finalidade define o imposto
- Documentos e conformidade no câmbio e remessas entre Brasil e EUA
- Risco cambial no câmbio e remessas entre Brasil e EUA e como proteger o caixa
- Passo a passo para estruturar câmbio e remessas entre Brasil e EUA recorrentes
- Estruture o câmbio e remessas entre Brasil e EUA com quem está nos EUA
- Nossa visão sobre câmbio e remessas entre Brasil e EUA
- Perguntas frequentes
- Fontes
Como funciona o câmbio e remessas entre Brasil e EUA
O mercado de câmbio brasileiro é regulado pelo Banco Central (BCB), seguindo as diretrizes do Conselho Monetário Nacional (CMN). Segundo a Cartilha de Câmbio 2026 do BCB, a operação só pode ser feita por instituição autorizada: bancos, Caixa, corretoras, distribuidoras, financeiras, instituições de pagamento e prestadoras de serviços de ativos virtuais. A identificação do cliente é obrigatória, e os recursos que chegam do exterior para um residente no Brasil precisam ser convertidos em reais por uma dessas instituições.
Na prática, isso significa que sua empresa, em regra, não mantém dólares parados numa conta no Brasil. O guia do U.S. Commercial Service sobre financiamento ao comércio no Brasil descreve o fluxo típico: o importador brasileiro compra a moeda estrangeira por meio de um contrato de câmbio em banco autorizado, com taxa e tarifas negociadas diretamente com a instituição.
Três conceitos aparecem em toda operação:
- Contrato de câmbio: o documento que formaliza a compra ou venda de moeda, com valor, taxa, finalidade e dados das partes.
- Spread: a diferença entre a cotação de referência e a taxa que a instituição aplica. É a margem dela, e muitas vezes o maior custo escondido.
- Liquidação: o momento em que a troca de moedas se efetiva e o dinheiro é efetivamente entregue.
Há ainda uma regra que afeta quem recebe do exterior: pela mesma cartilha do BCB, valores de até R$ 10 mil podem ser recebidos por qualquer instrumento de pagamento; acima disso, somente por crédito em conta de depósito ou de pagamento em instituição autorizada, ou por cheque.
SWIFT, wire e ACH: por onde o dinheiro viaja
Os nomes se misturam nas conversas com bancos e fornecedores, mas cada um tem um papel diferente:
- SWIFT: a rede de mensagens entre bancos do mundo inteiro. Cada banco tem um código SWIFT/BIC, que funciona como seu endereço internacional.
- Wire: a transferência bancária eletrônica individual. Nos EUA, o wire doméstico é liquidado pelo sistema do Federal Reserve, o banco central americano. Uma remessa do Brasil para os EUA chega como wire internacional, trafegando pela rede SWIFT.
- ACH: a rede americana de pagamentos em lote, usada entre contas nos próprios EUA, para folha, fornecedores locais e cobranças recorrentes. Ela não serve para enviar dinheiro do Brasil.
| Meio | Onde funciona | Uso típico para sua empresa |
|---|---|---|
| Wire internacional via SWIFT | Entre bancos de países diferentes | Pagar fornecedor americano, capitalizar subsidiária, receber de cliente nos EUA |
| Wire doméstico (Fedwire) | Entre bancos dentro dos EUA | Pagamentos urgentes ou de alto valor já em dólar, nos EUA |
| ACH | Entre contas nos EUA | Folha, fornecedores locais, recebíveis recorrentes da operação americana |
A consequência estratégica é clara: quando sua empresa tem uma conta bancária empresarial nos EUA, boa parte dos pagamentos do dia a dia sai do circuito do câmbio e passa a correr em dólar, por ACH ou wire doméstico. O câmbio fica concentrado em poucas operações planejadas, em vez de dezenas de remessas avulsas.
Explicamos os requisitos em conta bancária empresarial nos EUA. Se sua operação também envolve a Europa, vale entender as diferenças entre SEPA e SWIFT em prazo e custo para pagamentos empresariais.
Quanto custam de verdade o câmbio e remessas entre Brasil e EUA
A cotação que aparece no noticiário não é o preço que sua empresa paga. O custo total de uma remessa soma quatro camadas:
- Spread da instituição sobre a taxa de câmbio.
- Tarifas da instituição brasileira.
- Tarifas de bancos intermediários e do banco recebedor. Na mensagem SWIFT você escolhe quem paga: OUR (o remetente paga tudo e o beneficiário recebe o valor cheio), SHA (custos divididos) ou BEN (o beneficiário arca com as tarifas e recebe menos). Para pagar uma invoice exata, OUR evita que o fornecedor receba a menor e cobre a diferença.
- IOF, o Imposto sobre Operações Financeiras, que incide sobre o câmbio com alíquota definida pela finalidade.
Para não comparar maçãs com laranjas, use o VET. A cartilha do BCB define o Valor Efetivo Total como o total de reais entregues ou recebidos por unidade de moeda estrangeira, já com taxa, IOF e tarifas.
A instituição é obrigada a informá-lo no contrato ou no recibo, e o próprio BCB publica um ranking do VET médio das instituições. Negocie pelo VET, e exija que ele esteja no contrato.
Câmbio e remessas entre Brasil e EUA: a finalidade define o imposto
Aqui está o ponto em que mais empresas erram: o IOF não é uma alíquota única. Ele depende do que a remessa paga, e um enquadramento errado gera custo a mais ou passivo fiscal. O resumo da PwC sobre o Decreto 12.499/2025, publicado em 11 de junho de 2025, traz o quadro atual:
| Operação | IOF câmbio |
|---|---|
| Saídas não especificadas (inclusive pagamento de serviços) | 3,5% |
| Remessa para conta do próprio contribuinte brasileiro no exterior | 1,1% |
| Entrada de recursos no Brasil | 0,38% |
| Retorno de recursos de investidor estrangeiro aplicados em participações societárias no país | 0% |
A análise da Martinelli Advogados sobre as novas alíquotas do IOF registra ainda os 1,10% para transferências ao exterior destinadas a investimentos, com vigência a partir de 11 de junho de 2025.
Já a Lefosse detalha que o mesmo decreto reverteu parte das mudanças de maio de 2025: dividendos e JCP de investidor estrangeiro voltaram a 0%, e empréstimos externos de curto prazo (até 364 dias) ficaram em 3,5%.
O IOF é só uma parte. Pagamentos de serviços, licenças e software podem atrair IRRF (Imposto de Renda Retido na Fonte, descontado pelo pagador brasileiro) e outros tributos. Um exemplo concreto: a EY relata que a Solução de Consulta Cosit nº 177/2024 classificou remessas pelo direito de comercializar ou distribuir software como royalties, sujeitas a IRRF de 15%.
Segundo a mesma análise, PIS/COFINS-Importação não incidem se os royalties forem discriminados e os serviços conexos segregados e documentados. Ou seja: a forma como o contrato descreve a operação muda o imposto. Aprofundamos esse tema em imposto sobre remessa ao exterior e, para distribuição de resultados, em remessa de lucros ao exterior.
Documentos e conformidade no câmbio e remessas entre Brasil e EUA
Uma remessa empresarial precisa contar uma história coerente: quem paga, quem recebe, por quê e com qual respaldo. Antes de fechar o câmbio, tenha em mãos:
- Invoice ou contrato que comprove a finalidade, com descrição clara do bem, serviço ou investimento.
- Dados do beneficiário idênticos aos da invoice: nome, endereço, número da conta, SWIFT/BIC do banco e o ABA routing number para wire (o código de nove dígitos que identifica o banco americano; o número de ACH pode ser diferente). Divergência de uma letra pode levar à devolução do dinheiro.
- Banco intermediário, quando houver, com a instrução “for further credit to” indicando a conta final.
- Documentação societária quando a remessa vai para uma empresa do próprio grupo: atos de constituição, contrato intercompany e registro do investimento.
O Jornal Contábil lembra que valores enviados ao exterior devem ser registrados com finalidade específica, cita a DCBE (Declaração de Capitais Brasileiros no Exterior, entregue ao BCB por quem ultrapassa os limites fixados) e os registros de investimento, e recomenda contabilidade adequada para cada operação.
Do lado americano, a transparência é a mesma. O acordo FATCA, promulgado pelo Decreto nº 8.506/2015, prevê troca automática anual: os EUA informam à Receita Federal os CPFs e CNPJs de residentes no Brasil com contas em instituições americanas. A Receita vê a conta da sua empresa nos EUA. A estrutura precisa estar pronta para isso.
Risco cambial no câmbio e remessas entre Brasil e EUA e como proteger o caixa
O real é uma moeda volátil, e isso pesa em qualquer orçamento em dólar. O guia do U.S. Commercial Service, atualizado em 2025, registra que em 2024 o real teve depreciação superior a 24% frente ao dólar, com taxa média de US$ 1,00 = R$ 5,40, e terminou o ano como a moeda mais depreciada entre as 20 mais negociadas do mundo.
Uma variação dessa ordem pode corroer a margem de um contrato de importação ou o plano de investimento de uma subsidiária em poucos meses.
Três práticas reduzem essa exposição:
- Câmbio futuro: fechar hoje a taxa para uma liquidação posterior, travando o custo de compromissos já conhecidos.
- Fluxo em dólar nos EUA: quando a operação americana recebe e paga em dólar, só o resultado líquido precisa cruzar a fronteira, e você escolhe o momento.
- Calendário de remessas: concentrar capitalizações e pagamentos relevantes em datas planejadas, em vez de reagir à fatura.
E uma regra sem exceção: nada de atalhos. O BCB alerta que o mercado paralelo é ilegal, sem garantia de que o dinheiro chegará ao destino e com risco de mistura com recursos de origem ilícita.
O Jornal Contábil acrescenta multas da Receita e do IRS (a receita federal americana), bloqueio de contas por suspeita de lavagem, dificuldade de comprovar a origem dos recursos e impossibilidade de repatriá-los legalmente.
Passo a passo para estruturar câmbio e remessas entre Brasil e EUA recorrentes
Para uma remessa avulsa, um bom contrato de câmbio resolve. Para uma empresa que vai operar nos EUA, o câmbio é consequência da estrutura. A sequência que recomendamos:
- Mapeie os fluxos. Liste o que vai sair e entrar: importações, serviços, royalties, capitalização, empréstimos, lucros. Cada fluxo tem IOF e tributos próprios. O erro comum é tratar tudo como “remessa” genérica. Nesta etapa, nosso Planejamento Fiscal cruza cada fluxo com a tributação dos dois países.
- Defina a estrutura nos EUA. LLC, C-Corp ou holding mudam a tributação americana e a forma de repatriar resultados. A escolha do estado também pesa. Nós conduzimos a constituição da empresa e a orientação sobre o estado ideal; veja o comparativo em LLC, Corporation ou Holding nos EUA.
- Abra a conta bancária americana. Bancos americanos exigem empresa constituída, EIN (o número de identificação fiscal emitido pelo IRS) e documentação dos sócios. A Naventia inclui a abertura de conta bancária americana entre seus serviços.
- Formalize os contratos intercompany. São os contratos entre a empresa brasileira e a americana do mesmo grupo: prestação de serviços, licença, mútuo, aporte. Eles sustentam a finalidade de cada remessa perante banco, Receita e IRS. Elaborar esses contratos faz parte do nosso escopo.
- Negocie o câmbio pelo VET. Com finalidade e documentos definidos, compare instituições autorizadas pelo custo total e escolha OUR, SHA ou BEN de acordo com o contrato.
- Registre e acompanhe. Contabilize cada operação, cumpra as declarações ao BCB e à Receita e revise a estrutura quando as regras mudarem, como mudaram em 2025. Nosso acompanhamento operacional segue a empresa depois da abertura.
Estruture o câmbio e remessas entre Brasil e EUA com quem está nos EUA
A Naventia conecta empresas brasileiras ao mercado americano com planejamento estratégico que abrange os aspectos fiscais, jurídicos e operacionais: constituição de LLCs, C-Corps e holdings, abertura de conta bancária americana, contratos intercompany, planejamento tributário internacional e acompanhamento contínuo da expansão.
Nossos especialistas vivem nos Estados Unidos e orientam cada decisão com conhecimento local e análise real de riscos. Se sua empresa vai movimentar recursos entre os dois países, conheça nossos serviços de internacionalização para os EUA.
Nossa visão sobre câmbio e remessas entre Brasil e EUA
Quando uma empresa nos pergunta qual é o melhor jeito de mandar dinheiro para os EUA, a resposta raramente está na cotação. Está na estrutura que recebe esse dinheiro.
A taxa de câmbio de uma remessa se negocia em minutos. A finalidade declarada, o contrato que a sustenta e a entidade americana que a recebe definem o IOF, a retenção na fonte, o que a Receita Federal e o IRS vão ver e como esse capital volta ao Brasil um dia.
Essas decisões, se tomadas às pressas, custam muito mais do que qualquer spread.
Por isso trabalhamos de trás para frente: primeiro o desenho societário e tributário, depois a conta americana, os contratos intercompany e, só então, o câmbio. Nossos especialistas vivem nos Estados Unidos e acompanham a operação depois da abertura, porque as regras mudam e a estrutura precisa acompanhar. Sem soluções genéricas e sem atalhos.
Flavio Inacarato
Perguntas frequentes
Minha empresa pode manter conta em dólar no Brasil?
Em regra, contas no Brasil são mantidas em reais, e recursos recebidos do exterior por residentes precisam ser convertidos por instituição autorizada, conforme o BCB.
Para operar em dólar no dia a dia, o caminho estruturado é ter uma empresa e uma conta bancária nos EUA. Assim, os pagamentos locais correm em dólar e o câmbio fica concentrado em operações planejadas.
Qual IOF incide quando a empresa capitaliza sua subsidiária americana?
Pelo Decreto 12.499/2025, transferências ao exterior para investimento têm IOF de 1,1%, contra 3,5% nas saídas não especificadas. O enquadramento correto depende da documentação societária e do registro do investimento. Por isso, a capitalização deve ser planejada junto com a constituição da empresa nos EUA.
O que acontece se os dados do beneficiário estiverem errados?
O banco americano pode devolver os recursos, e sua empresa arca com tarifas e com a variação cambial do período. Confira nome, endereço, conta, SWIFT/BIC e o routing number de wire exatamente como constam na invoice. Peça esses dados ao fornecedor por escrito.
A Receita Federal fica sabendo da conta da empresa nos EUA?
Sim. Pelo acordo FATCA, promulgado pelo Decreto 8.506/2015, os EUA informam anualmente à Receita os CPFs e CNPJs de residentes no Brasil com contas em instituições americanas. Mantenha estrutura, contratos e declarações em ordem desde a abertura.
Fontes
Banco Central do Brasil: Cartilha de Câmbio 2026
U.S. Commercial Service: Brazil, Trade Financing
PwC: IOF, alterações do Decreto Federal nº 12.499/2025
Martinelli Advogados:
revisão das alíquotas do IOF
Lefosse: governo revoga alterações no IOF
EY: Taxalert sobre a Solução de Consulta Cosit nº 177/2024
Receita Federal: Decreto nº 8.506/2015 (FATCA)
Jornal Contábil: transferência de dinheiro Brasil–EUA
Tax Management: SEPA vs SWIFT para pagamentos empresariais