
Planejamento tributário internacional entre Brasil e EUA é a organização prévia da sua estrutura, dos seus contratos e do fluxo de dinheiro entre os dois países para pagar o imposto devido uma única vez, no lugar certo e dentro da lei.
Sem tratado abrangente contra a bitributação entre os dois países, quem abre operação nos Estados Unidos sem esse desenho corre o risco real de ser tributado duas vezes sobre o mesmo lucro e de acumular multas por obrigações que nem sabia que existiam. Esse conteúdo foi escrito para você, empresário ou executivo que já decidiu olhar para o mercado americano e quer entender onde a conta fiscal se forma antes de assinar o primeiro contrato.
Em resumo
- Não existe tratado amplo de bitributação entre Brasil e EUA: a proteção contra a dupla tributação depende da estrutura que você escolhe e do uso correto dos créditos de imposto.
- A escolha entre LLC, C-Corp ou holding muda a carga total, quem declara o imposto e quando ele é pago.
- O Brasil tributa lucros obtidos nos EUA por empresas (Lei 12.973/2014) e por pessoas físicas com controladas no exterior (Lei 14.754/2023).
- Contratos intercompany e preços de transferência precisam existir no papel e seguir valores de mercado, sob as regras da Lei 14.596/2023.
- Obrigações acessórias americanas, como o Form 5472, têm multas pesadas e se aplicam mesmo a empresas sem faturamento.
Índice
- O que é, na prática, planejamento tributário internacional
- Brasil e EUA não têm tratado de bitributação: o que isso muda
- Os impostos do planejamento tributário internacional
- No planejamento tributário internacional, a estrutura define a carga tributária
- Como o Brasil tributa o lucro gerado nos EUA
- Contratos intercompany e preços de transferência
- Obrigações acessórias do planejamento tributário internacional que geram multa
- Roteiro em seis passos para o planejamento tributário internacional
- A visão da Naventia sobre planejamento tributário internacional
- Como a Naventia conduz o seu planejamento fiscal
- Perguntas frequentes
- Fontes
O que é, na prática, planejamento tributário internacional
Planejamento tributário é escolher, entre os caminhos que a lei permite, aquele que gera a menor carga fiscal com o menor risco. Quando a operação envolve dois países, a análise ganha uma camada a mais: o mesmo lucro pode interessar a dois fiscos ao mesmo tempo, o americano (IRS, a Receita Federal dos EUA) e o brasileiro (Receita Federal do Brasil).
Por isso, o trabalho não se resume a “pagar menos imposto nos EUA”. Ele responde a quatro perguntas:
- Onde o lucro é gerado e qual país tem o direito de tributá-lo primeiro.
- Que tipo de entidade vai receber esse lucro nos EUA e como ela é tratada pelo IRS.
- Como o dinheiro volta ao Brasil, seja como dividendo, serviço, royalty ou empréstimo, e quanto cada forma custa.
- Quais declarações precisam ser entregues em cada país para que nada fique descoberto.
Uma decisão tomada na abertura da empresa, como o estado de registro ou o tipo societário, costuma ser difícil e cara de reverter depois. É aqui que o planejamento evita queimar caixa.
Brasil e EUA não têm tratado de bitributação: o que isso muda
Bitributação é quando dois países cobram imposto sobre a mesma renda. Para evitar isso, os países costumam assinar tratados que definem quem tributa o quê e reduzem a retenção sobre dividendos, juros e royalties. O Brasil tem vários tratados assim, mas não com os Estados Unidos, um ponto que detalhamos em nosso artigo sobre bitributação entre Brasil e EUA.
O que existe entre os dois países são acordos de troca de informações. O acordo de intercâmbio de informações tributárias foi promulgado em 2013, e o acordo de implementação do FATCA, a lei americana que obriga instituições financeiras a reportar contas de cidadãos e residentes ligados aos EUA, veio em 2015.
Na prática, a Receita Federal e o IRS conversam entre si. Contas e empresas americanas de brasileiros não são invisíveis ao fisco brasileiro.
Sem tratado, três consequências aparecem com frequência:
- Retenção cheia na fonte: pagamentos a não residentes, como dividendos, sofrem em regra retenção de 30% pelo IRS, sem redução por acordo.
- Crédito de imposto como principal defesa: a forma de não pagar duas vezes é compensar no Brasil o imposto já pago nos EUA, o que exige documentação e respeito a limites legais.
- Estrutura como ferramenta: a ordem das entidades e a natureza de cada pagamento passam a definir a carga final.
Os impostos do planejamento tributário internacional
Antes de escolher a estrutura, vale enxergar o mapa completo. A tabela abaixo resume os tributos que mais pesam numa operação Brasil–EUA.
| Onde | Tributo | Em linguagem simples | Quando aparece |
|---|---|---|---|
| EUA (federal) | Corporate income tax | Imposto de renda da empresa, com alíquota federal fixa de 21% para C-Corps | Lucro da C-Corp |
| EUA (federal) | Imposto de renda de não residente | Imposto do sócio estrangeiro sobre lucro ligado a negócio nos EUA | LLC transparente com operação real nos EUA |
| EUA (federal) | Retenção na fonte (withholding) | Imposto descontado antes de o dinheiro sair do país | Dividendos, juros e royalties a não residentes |
| EUA (estadual) | State income tax e ₢ | Imposto e taxa cobrados pelo estado de registro ou de atuação | Varia conforme o estado |
| EUA (estadual e local) | Sales tax | Imposto sobre vendas ao consumidor, sem equivalente federal | Venda de produtos e alguns serviços |
| Brasil | IRPJ e CSLL | Impostos sobre o lucro da empresa brasileira, inclusive o de controladas no exterior | Empresa brasileira sócia da estrutura americana |
| Brasil | IRPF | Imposto de renda da pessoa física | Sócio pessoa física com empresa ou aplicações no exterior |
O ponto de atenção: tributos estaduais e o sales tax variam muito entre estados. A escolha do estado não é detalhe operacional, é decisão fiscal.
No planejamento tributário internacional, a estrutura define a carga tributária
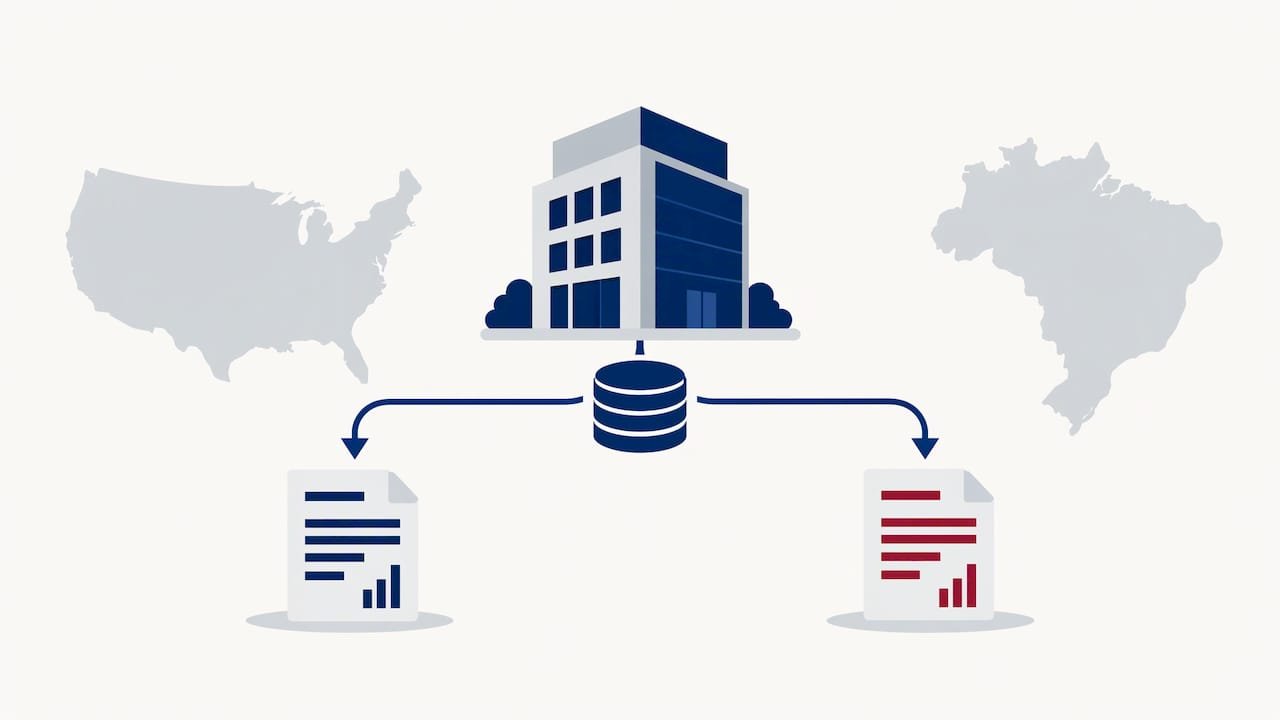
Não existe estrutura “melhor” em abstrato. Existe a estrutura certa para o seu modelo de receita, para quem são os sócios e para o que você pretende fazer com o lucro. Comparamos os formatos em profundidade no guia LLC, Corporation ou holding nos EUA; aqui ficam os pontos fiscais centrais.
LLC
A LLC (Limited Liability Company) é uma sociedade de responsabilidade limitada. Para o IRS, ela é, por padrão, transparente: a empresa não paga imposto federal próprio, e o lucro é atribuído diretamente aos sócios, que declaram em seu nome. Para um sócio brasileiro, isso significa declarar nos EUA quando há renda ligada a negócio americano e também observar como o Brasil enxerga essa LLC.
A legislação brasileira tem tratamento específico para LLCs de não residentes que não pagam imposto federal, tema que exploramos em tributação de LLC para brasileiros.
C-Corp
A C-Corporation é a sociedade por ações americana. Ela paga imposto próprio sobre o lucro e, quando distribui dividendos a um sócio estrangeiro, há retenção na fonte.
É o formato preferido de investidores e fundos e costuma ser exigido em rodadas de captação de startups. Uma LLC também pode optar por ser tributada como corporação, o que amplia as alternativas de desenho.
Holding
Uma holding é uma empresa cuja função é deter participações em outras empresas ou bens. Em operações internacionais, ela organiza quem controla o quê, concentra lucros antes de reinvestir e facilita sucessão e entrada de novos sócios. A decisão de colocar a holding nos EUA ou no Brasil depende de critérios que detalhamos em holding nos EUA vs Brasil.
Como o Brasil tributa o lucro gerado nos EUA
Muitos empresários acreditam que lucro mantido nos EUA só é tributado no Brasil quando volta. Na maior parte dos casos, essa premissa está errada.
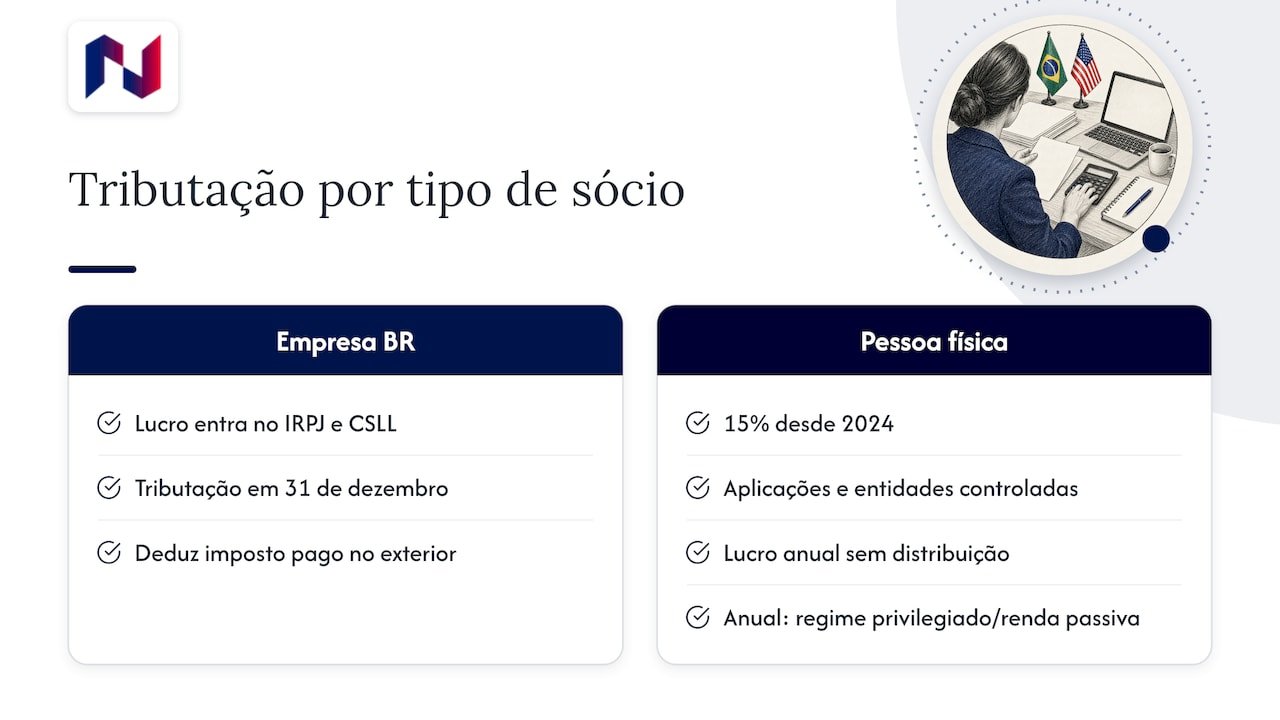
Quando a sócia é uma empresa brasileira, a Lei 12.973/2014 determina que o lucro das controladas no exterior entre no cálculo do IRPJ e da CSLL da controladora brasileira em 31 de dezembro de cada ano, distribuído ou não.
A mesma lei permite deduzir o imposto pago no exterior, dentro de limites. É por isso que comprovar o imposto americano pago importa tanto.
Quando o sócio é pessoa física, a Lei 14.754/2023 passou a tributar, a partir de 2024, rendimentos de aplicações financeiras e de entidades controladas no exterior à alíquota de 15%.
Para controladas em regime fiscal privilegiado ou com renda passiva relevante, o lucro é tributado anualmente, mesmo sem distribuição. Renda passiva é a que vem de juros, aluguéis, royalties e aplicações, não da atividade operacional. A lei também prevê opção de tratar certas entidades como transparentes, com efeitos que precisam ser simulados antes da escolha.
O resultado prático: a carga final só aparece quando você soma o lado americano e o lado brasileiro. Analisamos as regras atuais em imposto sobre lucros no exterior.
Contratos intercompany e preços de transferência
Contratos intercompany são os acordos entre empresas do mesmo grupo: a brasileira presta serviço para a americana, licencia uma marca, vende produto ou empresta dinheiro. Cada um desses fluxos tem um efeito fiscal diferente, e é aqui que se ganha ou se perde eficiência.
Preço de transferência é o valor cobrado nessas operações internas. Os dois fiscos exigem que ele siga o que empresas independentes cobrariam entre si, o chamado princípio arm’s length (preço de mercado). No Brasil, a Lei 14.596/2023 aproximou as regras do padrão da OCDE e exige análise da operação, das funções e dos riscos de cada parte.
Três cuidados que recomendamos sempre:
- Contrato escrito antes do primeiro pagamento, com escopo, preço e forma de cálculo.
- Documentação que sustente o valor, como estudos de mercado e memória de cálculo.
- Coerência entre o contrato e a realidade: se a equipe brasileira decide tudo, o fisco pode entender que o lucro pertence ao Brasil, ou que a operação criou um estabelecimento permanente nos EUA.
Obrigações acessórias do planejamento tributário internacional que geram multa
Obrigações acessórias são as declarações e informes que você entrega mesmo quando não há imposto a pagar. Elas são a principal fonte de multas evitáveis para estrangeiros.
- EIN: o número de identificação fiscal da empresa nos EUA, equivalente ao CNPJ, necessário para conta bancária e declarações.
- Form 5472: informe obrigatório para empresas americanas com participação estrangeira relevante, incluindo LLCs de um único sócio estrangeiro. A multa prevista nas instruções do IRS para o Form 5472 é de US$ 25.000 por falha de entrega.
- Declarações federais e estaduais da empresa, conforme o tipo societário e o estado.
- No Brasil: declaração de bens e direitos no IRPF, reporte de participações e, quando aplicável, a declaração de capitais brasileiros no exterior ao Banco Central.
Reunimos os deslizes mais comuns em erros tributários ao abrir empresa nos EUA.
Do lado americano, a lógica de planejar o ano inteiro, e não apenas na época da declaração, é padrão entre empresários locais. O guia de planejamento tributário para pequenas empresas mostra como esse calendário fiscal americano funciona ao longo do ano, com revisões trimestrais e decisões tomadas antes do fechamento do exercício.
Roteiro em seis passos para o planejamento tributário internacional
- Diagnóstico do modelo de negócio: o que será vendido, para quem, em quais estados e com qual equipe nos EUA.
- Mapa de sócios e objetivos: quem deterá a empresa (pessoa física, empresa brasileira ou holding) e o destino esperado do lucro, reinvestir, distribuir ou vender a empresa no futuro.
- Simulação comparativa: cálculo da carga total, EUA mais Brasil, em pelo menos dois desenhos de estrutura.
- Escolha do estado e do tipo societário, considerando impostos estaduais, sales tax e exigências de investidores.
- Desenho dos fluxos intercompany, com contratos e política de preços de transferência.
- Calendário de compliance nos dois países, com responsáveis e prazos definidos, revisado a cada mudança de lei.
Se a sua empresa ainda está avaliando o momento certo, o roteiro de planejamento de entrada nos EUA ajuda a ordenar as decisões.
A visão da Naventia sobre planejamento tributário internacional
Vemos com frequência empresas brasileiras chegando aos Estados Unidos com a estrutura já aberta e o planejamento tributário por fazer. A ordem está invertida. A estrutura deveria ser consequência do planejamento, nunca o contrário.
Nossa experiência mostra que o maior custo raramente está na alíquota. Está na combinação errada entre tipo societário, estado, forma de remessa de lucros e obrigações acessórias. Cada peça isolada parece pequena; juntas, definem se a operação americana gera caixa ou consome caixa.
Por isso trabalhamos com especialistas que vivem nos Estados Unidos e acompanham o dia a dia do IRS e dos estados, integrados à leitura da legislação brasileira.
Não acreditamos em soluções genéricas nem em atalhos. Acreditamos em decisões estruturadas, com análise real de riscos e suporte contínuo depois da abertura, porque é ao longo dos anos que o planejamento se prova.
Flavio Inacarato
Como a Naventia conduz o seu planejamento fiscal
O serviço de Planejamento Fiscal da Naventia integra o lado americano e o lado brasileiro numa única estratégia:
escolha do estado e do tipo societário, constituição de LLC, C-Corp ou holding, contratos intercompany, planejamento tributário internacional e acompanhamento das obrigações ao longo da operação. Você recebe orientação de especialistas que vivem nos EUA, com foco em riscos e clareza em cada decisão.
Conheça os serviços da Naventia para empresas brasileiras nos EUA e agende o diagnóstico da sua estrutura antes de tomar a próxima decisão.
Perguntas frequentes
Brasil e EUA têm acordo para evitar bitributação?
Não existe tratado abrangente de imposto de renda entre os dois países. Há acordos de troca de informações e de FATCA, que aumentam a transparência, mas não reduzem impostos. A proteção vem da estrutura escolhida e do uso correto do crédito do imposto pago no exterior.
Uma LLC paga imposto nos EUA?
Por padrão, a LLC é transparente para o IRS e não paga imposto federal próprio: o lucro é atribuído aos sócios. Ela pode optar por ser tributada como corporação. Impostos estaduais e obrigações como o Form 5472 continuam valendo, conforme o caso.
O lucro que deixo nos EUA é tributado no Brasil?
Em muitos casos, sim. Empresas brasileiras com controladas no exterior tributam esse lucro anualmente pela Lei 12.973/2014, e pessoas físicas seguem as regras da Lei 14.754/2023, com alíquota de 15%. O imposto pago nos EUA pode ser compensado dentro dos limites legais.
Quando devo fazer o planejamento tributário internacional?
Antes de abrir a empresa, assinar contratos ou transferir recursos. Mudar o tipo societário, o estado ou a ordem das entidades depois da operação em andamento costuma gerar custo fiscal e burocracia. Explicamos os momentos certos em quando contratar planejamento tributário internacional.
Fontes
- Decreto 8.003/2013: acordo Brasil–EUA de intercâmbio de informações tributárias
- Decreto 8.506/2015: acordo Brasil–EUA para implementação do FATCA
- IRS: NRA Withholding
- IRS: Publication 542, Corporations
- IRS: Instructions for Form 5472
- Lei 12.973/2014
- Lei 14.754/2023
- Lei 14.596/2023