
O sales tax nos EUA é o imposto sobre vendas. Ele incide sobre a venda ao consumidor final. Quem paga é o comprador, mas quem cobra, declara e repassa o valor ao governo é o vendedor. Não existe sales tax federal: cada estado define o seu, e condados e cidades podem somar alíquotas próprias. Para uma empresa brasileira que vende para os EUA, a pergunta que importa não é só “quanto é o imposto”, e sim em quais estados sua empresa passa a ser obrigada a cobrá-lo. Essa obrigação pode surgir antes mesmo de você abrir um escritório no país. Este conteúdo foi escrito para quem está estruturando essa operação e quer evitar o erro mais caro: descobrir o passivo fiscal depois que ele já se acumulou.
Em resumo
- Não há sales tax federal. O imposto é estadual e local, e cinco estados não cobram sales tax estadual.
- A alíquota final depende do endereço de entrega, porque soma a taxa do estado com eventuais taxas do condado e da cidade.
- A obrigação de cobrar nasce do nexus, que pode ser físico (estoque, escritório, funcionário) ou econômico (volume de vendas acima de um limite definido pelo estado).
- Cobrar é só o começo: a empresa precisa se registrar, emitir declarações periódicas (inclusive zeradas) e manter registros para auditoria.
- Atrasos geram multas e juros. Na Flórida, por exemplo, a penalidade por atraso é de 10% do imposto devido, com mínimo de US$ 50.
Índice
- O que é o sales tax nos EUA, em linguagem simples
- Quem define o sales tax nos EUA: estado, condado e cidade
- Alíquotas: por que o mesmo produto custa diferente em cada endereço
- O que está sujeito ao sales tax nos EUA
- Tax nexus: quando sua empresa passa a ser obrigada a cobrar
- Como cadastrar, cobrar, declarar e recolher o sales tax nos EUA
- Riscos e penalidades de não cumprir o sales tax nos EUA
- Nossa visão sobre o sales tax nos EUA para empresas brasileiras
- Estruture sua operação com o sales tax nos EUA com segurança
- Perguntas frequentes
- Fontes
O que é o sales tax nos EUA, em linguagem simples
O sales tax é um imposto sobre o consumo: ele é calculado sobre o preço de venda de um bem ou serviço e somado ao valor que o cliente paga no caixa. É por isso que o turista brasileiro vê um preço na etiqueta e paga um pouco mais no checkout. Do ponto de vista da empresa, a lógica é outra: o imposto é uma obrigação do vendedor, que recolhe o valor do cliente e responde por repassá-lo ao órgão público dentro do prazo fixado.
Na prática, isso significa que sua empresa funciona como agente arrecadador do estado. Se você deixar de cobrar o imposto do cliente, a dívida continua sendo sua. E ela sai da sua margem, não da do consumidor.
Há uma diferença importante em relação aos impostos sobre valor agregado comuns em outros países. O sales tax incide na venda ao consumidor final, e quem compra para revender não paga o imposto nessas compras.
Um distribuidor que adquire mercadoria para revenda costuma apresentar ao fornecedor um certificado de revenda (resale certificate), documento que comprova que aquela compra não é para consumo próprio.
Use tax: o imposto “espelho”
Ao lado do sales tax existe o use tax, ou imposto sobre uso. Ele é devido pelo próprio comprador quando o sales tax não foi cobrado na compra, por exemplo, quando um bem foi adquirido de um fornecedor de outro estado.
O Texas Comptroller explica que o use tax serve para evitar que compras feitas fora do estado escapem da tributação aplicada às compras em varejistas locais. Para sua empresa, isso importa nos dois sentidos: como vendedora e como compradora de equipamentos e insumos nos EUA.
Quem define o sales tax nos EUA: estado, condado e cidade
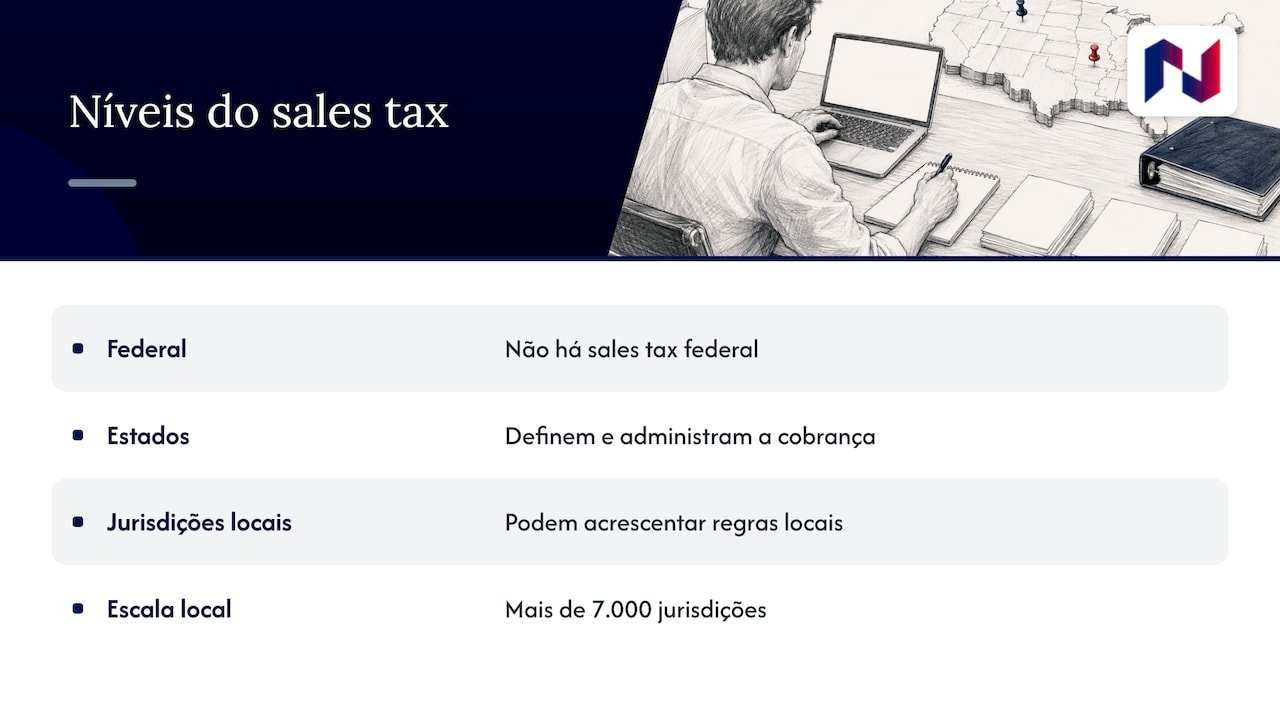
O sistema americano é descentralizado. Não há imposto federal sobre vendas, e a cobrança é definida e administrada pelos estados e, em muitos casos, por jurisdições locais como condados, municípios e distritos especiais. Segundo o mesmo instituto jurídico da Cornell Law School, cinco estados não aplicam sales tax estadual: Alasca, Delaware, Montana, New Hampshire e Oregon.
Cuidado com a conclusão apressada de que esses estados são “livres de imposto”. Delaware, por exemplo, não cobra sales tax estadual nem local, mas cobra um gross receipts tax do vendedor ou prestador de serviço.
Gross receipts tax é um imposto sobre a receita bruta da empresa, pago por ela própria e não repassado como item separado ao cliente. Ou seja: a ausência de sales tax não significa ausência de tributação sobre a atividade comercial.
A fragmentação é o principal desafio operacional. A Federation of Tax Administrators, entidade que reúne as administrações tributárias estaduais, já apontava mais de 7.000 jurisdições locais com bases tributárias diferentes, o que motivou esforços de padronização entre estados.
Alíquotas: por que o mesmo produto custa diferente em cada endereço
A alíquota que o cliente paga é combinada: soma a base estadual com as taxas locais que se aplicam ao endereço da venda ou da entrega. Por isso, a carga final pode passar de 10% em algumas jurisdições, enquanto em outras fica bem abaixo disso.
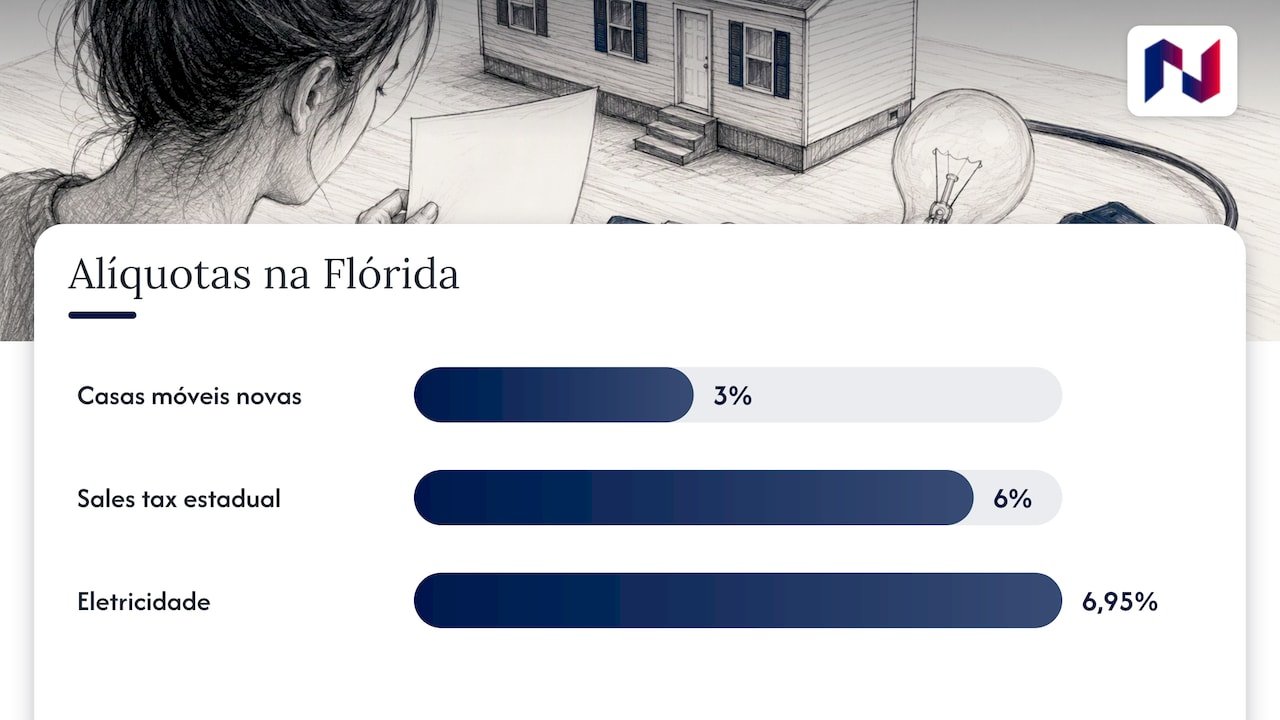
O exemplo de Orlando, que muitos brasileiros conhecem como consumidores, ilustra bem a lógica. Na Flórida, a alíquota geral do sales tax estadual é de 6%, com exceções específicas, como 3% para casas móveis novas e 6,95% para eletricidade.
Sobre essa base, os condados podem aplicar uma sobretaxa local (discretionary sales surtax). É essa camada que faz o total pago em Orlando ficar acima dos 6% estaduais, e que pode mudar de um condado vizinho para outro.
Para quem vende, a consequência é direta: não basta saber a alíquota do estado. Uma loja virtual que entrega em centenas de CEPs americanos (os ZIP codes) precisa aplicar a combinação correta em cada pedido. Errar para menos gera passivo; errar para mais cobra imposto indevido do cliente.
| Conceito | O que significa na prática |
|---|---|
| Alíquota estadual | Percentual mínimo definido pelo estado, válido em todo o seu território |
| Sobretaxa local | Percentual adicional de condado, cidade ou distrito especial |
| Alíquota combinada | Soma das camadas aplicáveis ao endereço da venda ou entrega |
| Use tax | Imposto devido pelo comprador quando o sales tax não foi cobrado |
| Gross receipts tax | Imposto sobre a receita bruta, pago pela própria empresa |
O que está sujeito ao sales tax nos EUA
Como regra geral, os impostos estaduais sobre vendas incidem sobre bens tangíveis, salvo isenção expressa. Bens tangíveis são produtos físicos: roupas, eletrônicos, móveis, peças. Já a tributação de serviços varia muito entre estados: um serviço tributado em um estado pode ser isento no vizinho. Alimentos de mercearia e alguns medicamentos costumam ter isenção.
Além do imposto geral, certos produtos carregam impostos seletivos próprios, como álcool, tabaco e combustível, cobrados separadamente do sales tax.
Para uma empresa brasileira, a classificação do produto ou serviço é a primeira análise a fazer. Software, assinaturas digitais, treinamentos e consultoria recebem tratamentos distintos conforme o estado. Se o seu modelo combina produto e serviço, vale entender como cada componente será tratado antes de definir preços. Nosso guia sobre modelo de negócio nos EUA ajuda nessa etapa.
Tax nexus: quando sua empresa passa a ser obrigada a cobrar
Aqui está o ponto que mais surpreende empresários brasileiros. Nexus, ou nexo tributário, é o vínculo jurídico que sujeita uma empresa às regras fiscais de um estado. Sem nexus, não há obrigação de cobrar sales tax naquele estado. Com nexus, há. Ele pode surgir de duas formas:
- Nexus físico: a empresa tem presença no estado, como estoque em um armazém, escritório, funcionário ou representante. Atenção: guardar produtos em um centro de distribuição de terceiros também pode configurar presença física.
- Nexus econômico: a empresa não tem nada físico no estado, mas suas vendas para clientes de lá ultrapassam um limite fixado pela lei estadual.
Os limites do nexus econômico não são uniformes. O Streamlined Sales Tax, organização que coordena a padronização entre estados, informa que alguns estados usam US$ 100.000 em vendas, outros também 200 transações, e que a base de cálculo pode ser vendas brutas, vendas no varejo ou vendas tributáveis, conforme a legislação local.
Na prática, isso significa que um e-commerce brasileiro vendendo direto para consumidores americanos pode criar obrigação em vários estados ao mesmo tempo, sem nunca ter pisado neles. Detalhamos os gatilhos e os limites em nosso artigo sobre tax nexus nos EUA.
E não confunda nexus com o conceito de estabelecimento permanente nos EUA, que trata do imposto de renda federal e segue outra lógica.
Como cadastrar, cobrar, declarar e recolher o sales tax nos EUA
Uma vez identificado o nexus em um estado, o processo segue uma sequência. Usamos a Flórida como referência porque é um dos destinos mais comuns de empresas brasileiras, mas cada estado tem suas próprias regras.
- Registro antes da primeira cobrança. A empresa deve se registrar na autoridade tributária estadual e obter uma licença antes de começar a cobrar o imposto. Cobrar sem registro é irregular. Na Flórida, cada localidade deve ser registrada pelo sistema online ou pelo Formulário DR-1.
- Cálculo e cobrança em cada venda. O imposto aparece destacado na nota ou no checkout, com a alíquota combinada do endereço correto.
- Declaração periódica. O estado define a frequência (mensal, trimestral ou anual, em geral conforme o volume). Na Flórida, declarações e pagamentos vencem no dia 1º e ficam em atraso após o dia 20 do mês seguinte ao período de apuração.
- Declaração zerada. Mesmo sem imposto devido no período, a Flórida exige o envio da declaração. Esquecer a declaração zerada é uma falha frequente.
- Recolhimento eletrônico. Na Flórida, quem pagou US$ 5.000 ou mais em sales tax no ano fiscal anterior deve obrigatoriamente declarar e pagar por meio eletrônico no ano seguinte.
- Registros para auditoria. A empresa deve manter registros precisos e atualizados de vendas, deduções e impostos recolhidos.
Para lojas virtuais, a automação do cálculo é praticamente obrigatória. Se a sua operação roda na Shopify, vale comparar as opções para integrar cálculo de sales tax na Shopify, considerando integração, envio de declarações e custo.
Lembre que a ferramenta calcula; a decisão sobre onde há nexus e como estruturar a empresa continua sendo estratégica. Nosso guia de sales tax para e-commerce aprofunda esse cenário.
Riscos e penalidades de não cumprir o sales tax nos EUA
O atraso no sales tax gera taxas e penalidades e, se ignorado, pode levar a auditorias fiscais. Na Flórida, a penalidade por atraso é de 10% do imposto devido, com mínimo de US$ 50, além de juros.
O risco maior, porém, não é a multa isolada. É o passivo acumulado. Uma empresa que não percebeu o nexus em um estado e vendeu por dois ou três anos sem cobrar o imposto terá de pagá-lo do próprio caixa, porque não há como voltar ao cliente para cobrar.
Some juros e multas, multiplique por vários estados, e o resultado pode consumir a margem de toda a operação americana. É o tipo de erro que queima caixa em silêncio.
Os erros mais comuns que vemos em empresas brasileiras são:
- Achar que, sem empresa ou escritório nos EUA, não há obrigação. O nexus econômico independe de presença física.
- Escolher o estado de abertura pensando só no sales tax. O estado de constituição da LLC ou C-Corp não define onde você deve cobrar o imposto: quem define é onde estão seus clientes e sua presença física.
- Usar uma alíquota única para todo o país. A alíquota combinada muda por endereço.
- Esquecer as declarações zeradas e acumular multas mesmo sem imposto devido.
- Tratar serviços e produtos digitais como isentos sem verificar a regra de cada estado.
Outros deslizes tributários frequentes estão em nosso artigo sobre erros tributários ao abrir empresa nos EUA.
Nossa visão sobre o sales tax nos EUA para empresas brasileiras
Na nossa experiência, o sales tax raramente é o primeiro imposto em que o empresário brasileiro pensa ao planejar a entrada nos EUA. A atenção vai para o imposto de renda, para a escolha entre LLC e C-Corp, para o visto. O sales tax aparece depois, quase sempre quando as vendas já começaram.
É justamente aí que mora o risco. O sales tax não é uma decisão tomada uma vez: é uma obrigação contínua, que muda conforme a empresa cresce, abre um armazém, contrata um vendedor em outro estado ou ultrapassa um limite de vendas. A estrutura que estava correta no primeiro ano pode estar exposta no segundo.
Por isso defendemos que o sales tax entre no planejamento antes da primeira venda, ao lado da estrutura societária, da logística e do modelo de negócio. Onde ficará o estoque? Quais estados concentrarão os clientes? Seu produto é tributado nesses estados? Essas respostas mudam a operação, não apenas a contabilidade.
Nossos especialistas vivem nos Estados Unidos e acompanham essas regras de perto. Não acreditamos em soluções genéricas: cada empresa tem um mapa de riscos próprio, e a decisão certa é a que considera esse mapa por inteiro.
Flavio Inacarato
Estruture sua operação com o sales tax nos EUA com segurança
A Naventia apoia empresas brasileiras desde o diagnóstico até a operação nos EUA, com planejamento fiscal, abertura e estruturação de empresas, orientação na escolha do estado e acompanhamento operacional contínuo. Analisamos onde sua empresa pode criar nexus, como sua estrutura societária se relaciona com as obrigações estaduais e quais decisões reduzem o risco antes que ele vire passivo.
Conheça nossos serviços de internacionalização para os EUA e converse com nossa equipe sobre o seu cenário.
Perguntas frequentes
Existe sales tax federal nos EUA?
Não. O sales tax é criado e administrado pelos estados e, em muitos casos, também por condados, cidades e distritos especiais. Por isso, a alíquota e as regras mudam conforme o local da venda ou da entrega. Cinco estados não cobram sales tax estadual.
Qual é o sales tax em Orlando?
Orlando fica na Flórida, onde a alíquota estadual geral é de 6%. Sobre ela, o condado pode aplicar uma sobretaxa local, o que deixa o total acima dos 6%. Para vendas, confirme sempre a alíquota vigente no Departamento de Receita da Flórida para o endereço exato.
Uma empresa brasileira sem filial nos EUA precisa cobrar sales tax?
Pode precisar. Se as vendas para clientes de um estado ultrapassarem o limite de nexus econômico definido por ele, a obrigação existe mesmo sem presença física. Estoque em armazém americano também pode criar nexus físico.
Abrir a empresa em um estado sem sales tax elimina o imposto?
Não. O estado de constituição da empresa não determina onde ela deve cobrar o sales tax. A obrigação segue o nexus, ou seja, a presença física e o volume de vendas em cada estado onde estão seus clientes.
Fontes
- Stripe: O que é imposto sobre vendas?
- Zonos: Guia de IVA, GST e imposto sobre vendas
- Texas Comptroller: Taxing Internet Sales
- Cornell Law School LII: sales tax
- Delaware Division of Revenue: Gross Receipts Taxes
- Federation of Tax Administrators: Streamlining State and Local Sales Taxes
- Florida Department of Revenue: Business Owner’s Guide for the Major Florida Taxes
- Florida Department of Revenue: Florida Sales and Use Tax
- Tax Policy Center: How do state and local general sales and gross receipts taxes work?
- Stripe: Conformidade com impostos sobre vendas
- Streamlined Sales Tax: limites de nexus econômico
- Shopify Help Center: US tax liability
- Stripe: Como declarar o imposto sobre vendas nos EUA