
A remessa de lucros do Brasil ao exterior para um sócio continua permitida e não tem teto. O custo, porém, mudou. Desde 1º de janeiro de 2026, a Lei nº 15.270/2025 passou a cobrar 10% de Imposto de Renda Retido na Fonte (IRRF) sobre lucros e dividendos pagos a sócios residentes fora do país. Isso acabou com uma isenção que vigorou por décadas. Para quem tem sócio, holding ou investidor nos Estados Unidos, a remessa passou a exigir cálculo prévio, recolhimento no mesmo dia e documentação. E o caminho inverso, dos EUA para o Brasil, segue regras próprias e quase sempre mais pesadas. Este conteúdo foi escrito para você, empresário ou executivo que precisa decidir como e quando distribuir resultado entre os dois países sem pagar mais do que deve.
Em resumo
- Desde janeiro de 2026, lucros e dividendos remetidos a sócios no exterior sofrem IRRF de 10%, retido e recolhido pela empresa brasileira pagadora.
- Lucros de 2025 e anos anteriores podem sair sem esse IRRF, desde que a distribuição tenha sido aprovada até 31/12/2025 e o pagamento siga o cronograma original, até 2028.
- O antigo limite de 10% sobre o capital registrado, previsto na Lei nº 4.131/1962, foi revogado. Não existe teto para a remessa.
- O recolhimento é no dia do pagamento, por DARF, com declaração na EFD-Reinf e na DCTFWeb. Atrasar um dia já gera multa e juros.
- No sentido EUA → Brasil, dividendos de uma empresa americana a sócio brasileiro podem sofrer 30% de retenção nos EUA, e não há tratado entre os dois países para evitar a dupla tributação.
Índice
- O que é remessa de lucros do Brasil ao exterior, nos dois sentidos
- O que mudou em 2026 na remessa de lucros do Brasil ao exterior com a Lei nº 15.270/2025
- A Lei nº 4.131/1962 ainda limita a remessa?
- Passo a passo da remessa de lucros do Brasil ao exterior para os EUA
- Do lado americano: o que acontece com o dinheiro
- Erros que encarecem a remessa de lucros do Brasil ao exterior em 2026
- Nossa perspectiva
- Como a Naventia pode ajudar
- Perguntas frequentes
- Fontes
O que é remessa de lucros do Brasil ao exterior, nos dois sentidos
Remessa de lucros é o envio para fora do país do resultado positivo de uma empresa, já apurado e distribuído aos sócios. Em termos simples: a empresa brasileira teve lucro, decidiu distribuí-lo, e parte dos sócios mora ou está sediada no exterior. O dinheiro precisa atravessar a fronteira, e isso envolve três frentes: a societária (aprovar a distribuição), a tributária (reter e pagar o imposto) e a cambial (converter reais em dólares por um banco autorizado).
Dois termos aparecem o tempo todo:
- Dividendos: a parcela do lucro paga aos acionistas ou sócios. Na prática do dia a dia, “lucros” e “dividendos” são tratados juntos pela lei.
- Não residente: a pessoa física ou jurídica que, para o Fisco brasileiro, tem domicílio fiscal fora do Brasil. É o caso de uma holding americana que controla uma empresa brasileira ou de um sócio que mudou residência para os EUA.
O sentido inverso é outra operação. Quando uma LLC (sociedade de responsabilidade limitada americana) ou uma C-Corp (sociedade anônima tributada como pessoa jurídica nos EUA) distribui resultado a um sócio que mora no Brasil, quem tributa primeiro é o governo americano.
Um estudo sobre estruturação tributária entre Brasil e EUA compara justamente as duas pontas: dividendos de empresas brasileiras ao exterior, isentos de IRRF até 2025, e dividendos de empresas americanas a sócios brasileiros, sujeitos nos EUA a 30% sobre os chamados rendimentos FDAP (renda fixa ou periódica, como dividendos, juros e royalties, de uma fonte americana).
A diferença importa porque, até 2025, o Brasil era um dos poucos países que não cobravam nada na saída. Entre 2015 e 2024, subsidiárias de empresas americanas levaram cerca de R$ 315 bilhões em lucros do Brasil aos EUA. Essa vantagem competitiva deixou de existir.
O que mudou em 2026 na remessa de lucros do Brasil ao exterior com a Lei nº 15.270/2025
A Receita Federal, em seu Perguntas e Respostas sobre a tributação de altas rendas, resume a regra: lucros e dividendos pagos, creditados, entregues, empregados ou remetidos a sócios no exterior ficam sujeitos a IRRF de 10%, ressalvadas as hipóteses de afastamento previstas na lei.
Repare na amplitude dos verbos. Não é preciso que o dinheiro saia do país para o imposto nascer. Basta a empresa creditar o dividendo na conta do sócio, ou seja, registrá-lo contabilmente como devido a ele, para configurar o fato gerador (o evento que faz surgir a obrigação de pagar o tributo).
Muitas empresas ainda tratam o crédito contábil como mera formalidade. Em 2026, ele já tem custo fiscal.
A regra de transição da remessa de lucros do Brasil ao exterior até 2025
A lei protegeu o lucro já formado. O IRRF de 10% não incide sobre lucros relativos a resultados apurados até 2025, desde que:
- a distribuição tenha sido aprovada até 31 de dezembro de 2025;
- os valores sejam exigíveis (ou seja, o sócio já tenha direito de cobrá-los); e
- o pagamento ocorra conforme originalmente previsto, até 2028.
Se a ata de aprovação não existir, estiver incompleta ou o cronograma for alterado depois, a proteção fica em risco. Antes de remeter um saldo antigo, confira com seu contador e com o advogado societário se a deliberação de 2025 atende literalmente a essas condições.
Quanto custa a remessa de lucros do Brasil ao exterior, na prática
| Situação | Tratamento no Brasil em 2026 |
|---|---|
| Lucro de 2026 remetido a sócio no exterior | IRRF de 10% sobre o valor bruto |
| Lucro até 2025, distribuição aprovada até 31/12/2025, pago no cronograma até 2028 | Sem IRRF |
| Lucro até 2025 sem aprovação formal em 2025 | Segue a regra nova, com IRRF de 10% |
| Lucro creditado ao sócio, ainda não remetido | Fato gerador já ocorrido, IRRF devido |
Exemplo: uma empresa brasileira aprova em 2026 a distribuição de R$ 1.000.000 a uma holding sócia nos EUA. Retém R$ 100.000 de IRRF, recolhe esse valor no mesmo dia e remete R$ 900.000, convertidos em dólar pelo banco. Se a empresa esquecer a retenção, o imposto continua sendo dela, agora com acréscimos.
A própria Lei nº 15.270/2025 traz hipóteses específicas de afastamento e um mecanismo de crédito que pode reduzir a carga em certos cenários, ligado à tributação já suportada pela empresa no Brasil.
São regras técnicas, que dependem do perfil do beneficiário e dos números da empresa. Não aplique por conta própria: peça a um tributarista que faça a simulação com o seu balanço.
A Lei nº 4.131/1962 ainda limita a remessa?
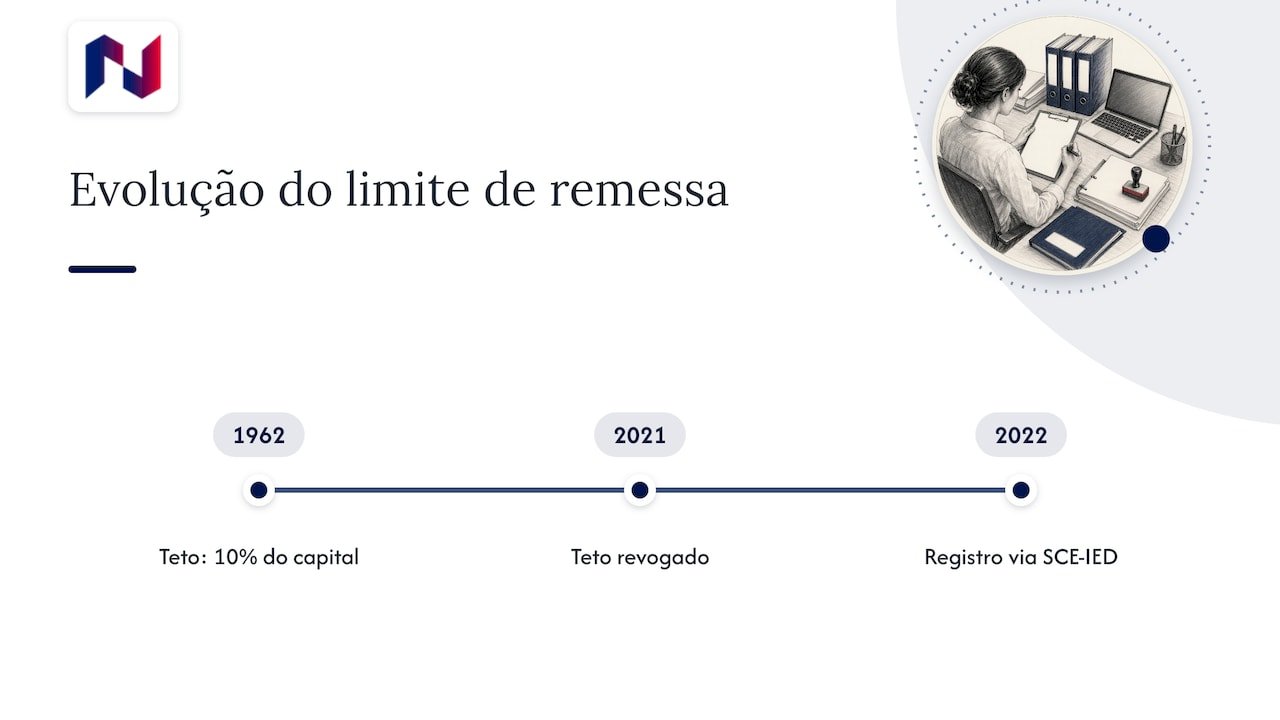
Não no ponto que mais assusta. A Lei nº 4.131/1962, conhecida como Lei de Remessa de Lucros, ainda aparece no topo das buscas e previa um limite anual de 10% sobre o capital estrangeiro registrado.
A versão compilada da lei no Planalto mostra que esse limite foi revogado pela Lei nº 14.286/2021, o novo marco cambial. A Lei nº 4.131 permanece apenas parcialmente vigente.
O que sobrevive é a lógica de fundo. O texto original da lei, publicado pelo Banco Central, já exigia registro do capital estrangeiro, documentos que justificassem a remessa e prova do pagamento do imposto devido. Hoje, sob a Lei nº 14.286/2021 e a Resolução BCB nº 278/2022, o registro do investimento estrangeiro direto passou a ser feito no sistema SCE-IED (Sistema de Prestação de Informações de Capital Estrangeiro – Investimento Estrangeiro Direto).
O manual do SCE-IED do Banco Central atribui à empresa receptora do investimento a responsabilidade pela veracidade das informações prestadas, inclusive sobre movimentações como lucros remetidos.
Em linguagem simples: não há teto, mas há rastreabilidade. O Banco Central precisa saber que existe capital estrangeiro na empresa, e a Receita precisa ver o imposto pago antes de o dinheiro sair.
Passo a passo da remessa de lucros do Brasil ao exterior para os EUA
A sequência abaixo é a que uma empresa brasileira com sócio americano deve seguir em 2026. Cada etapa tem um responsável e um documento.
- Apure o lucro e aprove a distribuição. O balanço precisa demonstrar lucro disponível, e a distribuição deve constar de ata ou alteração contratual assinada pelos sócios. Sem esse documento, o banco e o Fisco não têm base para a operação.
- Confirme a situação do capital estrangeiro. Verifique se o investimento do sócio no exterior está devidamente informado ao Banco Central no SCE-IED. Pendências aqui travam a remessa ou geram questionamentos futuros.
- Calcule o IRRF. Aplique 10% sobre o valor bruto, salvo se o lucro estiver na regra de transição ou se houver hipótese legal de afastamento devidamente documentada.
- Recolha o imposto no mesmo dia. Segundo a orientação da Receita Federal de agosto de 2026, o IRRF de não residentes deve ser pago no próprio dia do fato gerador, em DARF emitido pelo Sicalc (o programa da Receita que calcula e gera guias).
- Escriture a retenção. A responsabilidade é da empresa brasileira pagadora, que informa a operação na EFD-Reinf (a escrituração digital de retenções na fonte) e na DCTFWeb (a declaração mensal de débitos federais), com a mesma data de fato gerador do DARF.
- Feche o câmbio com o banco. O banco autorizado vai pedir a ata, o comprovante do DARF e os dados do beneficiário. Com isso, converte os reais e envia os dólares à conta do sócio ou da holding nos EUA.
- Guarde o dossiê. Ata, balanço, DARF, recibos da EFD-Reinf e contrato de câmbio devem ficar arquivados juntos. São eles que comprovam a regularidade em uma fiscalização e que o sócio vai usar na declaração americana.
Para ver como o imposto de 2026 afeta outros tipos de pagamento ao exterior, como serviços e royalties, consulte nosso guia sobre imposto sobre remessa ao exterior.
Do lado americano: o que acontece com o dinheiro
Chegar à conta nos EUA não encerra a questão. O tratamento depende de quem recebe.
- Holding americana tributada como C-Corp: o dividendo brasileiro entra como receita da corporação e segue as regras federais e estaduais americanas. Entenda o modelo em nosso artigo sobre impostos da C-Corp nos EUA.
- LLC de sócio único não americano: em regra, a LLC é “transparente” (a renda é atribuída diretamente ao dono), o que muda quem declara e onde. Os riscos estão detalhados em tributação de LLC nos EUA para brasileiros.
- Pessoa física residente nos EUA: declara o dividendo no imposto de renda americano e precisa avaliar se e como o IRRF pago no Brasil pode ser aproveitado.
E no caminho inverso, quando a empresa americana distribui lucro a um sócio no Brasil, o ponto crítico é este: não existe tratado bilateral abrangente para evitar a dupla tributação da renda entre Brasil e EUA.
Um dividendo de US$ 100.000 pago por uma C-Corp a um sócio estrangeiro pode sofrer US$ 30.000 de retenção nos EUA antes de qualquer análise do lado brasileiro. Se a estrutura não foi pensada para isso, o resultado pode ser tributado nos dois países. Explicamos os mecanismos de mitigação em bitributação Brasil–EUA.
O mesmo estudo lembra que as autoridades dos dois países examinam a substância econômica das estruturas: se a holding tem atividade, gestão e propósito reais, ou se existe apenas no papel para reduzir imposto. Estruturas artificiais tendem a ser desconsideradas, e o planejamento cai junto.
Erros que encarecem a remessa de lucros do Brasil ao exterior em 2026
- Tratar crédito contábil como irrelevante. Creditar dividendo ao sócio estrangeiro já dispara o IRRF, mesmo sem câmbio.
- Recolher o DARF no mês seguinte. A regra para não residentes é o dia do fato gerador.
- Contar com a transição sem ata de 2025. Sem aprovação formal até 31/12/2025, o lucro antigo cai na regra nova.
- Ignorar o SCE-IED. Capital estrangeiro sem informação regular ao Banco Central complica o fechamento do câmbio.
- Escolher a estrutura americana depois. LLC, C-Corp ou holding definem o imposto final; decidir só no momento da remessa costuma queimar caixa. Veja os critérios em holding nos EUA vs. Brasil.
Nossa perspectiva
Acompanhamos empresas brasileiras que estruturaram operações nos EUA quando a remessa de dividendos era isenta no Brasil. Muitas dessas estruturas foram desenhadas para um cenário que não existe mais. A Lei nº 15.270/2025 não proibiu nada, mas transformou cada distribuição em uma decisão fiscal com efeito nos dois países.
Nossa recomendação é olhar a cadeia inteira antes de mover o primeiro real: quem é o sócio, onde ele é residente, qual entidade recebe nos EUA, quanto imposto já foi pago no Brasil e se a estrutura tem substância para resistir a uma fiscalização.
Com especialistas vivendo nos Estados Unidos, vemos de perto como o IRS e os bancos americanos tratam esses recursos quando chegam, e isso muda a forma de desenhar a saída daqui. Não há atalho seguro. Há estrutura bem documentada, com riscos medidos.
— Flavio Inacarato
Como a Naventia pode ajudar
Se a sua empresa tem sócio, holding ou investidor nos EUA, ou pretende ter, a Naventia faz o planejamento fiscal e a estruturação societária que definem quanto chega do outro lado.
Analisamos a estrutura atual, simulamos a carga nos dois países e organizamos holdings, contratos intercompany (acordos formais entre empresas do mesmo grupo) e a operação nos EUA com suporte contínuo.
Conheça nossos serviços de internacionalização e planejamento fiscal ou leia quando faz sentido contratar um planejamento tributário internacional.
Perguntas frequentes
Remessa de lucros para o exterior paga Imposto de Renda?
Sim, desde 1º de janeiro de 2026. Lucros e dividendos pagos, creditados ou remetidos a sócios residentes no exterior sofrem IRRF de 10%, retido pela empresa brasileira. A exceção principal são os lucros apurados até 2025 com distribuição aprovada até 31/12/2025 e pagos no cronograma original, até 2028.
Existe limite para a remessa de lucros do Brasil ao exterior?
Não. O limite de 10% sobre o capital registrado, previsto na Lei nº 4.131/1962, foi revogado pela Lei nº 14.286/2021. O que se exige é lucro apurado, distribuição aprovada, imposto recolhido e capital estrangeiro informado ao Banco Central.
Quem paga o IRRF: a empresa ou o sócio no exterior?
A responsabilidade pelo recolhimento é da empresa brasileira pagadora. Ela retém o imposto do valor bruto, paga o DARF no dia do fato gerador e informa a operação na EFD-Reinf e na DCTFWeb. O sócio recebe o valor líquido.
Receber lucros de uma empresa nos EUA no Brasil gera dupla tributação?
Pode gerar. Dividendos de uma empresa americana a sócio estrangeiro podem sofrer 30% de retenção nos EUA, e não há tratado abrangente entre Brasil e EUA para evitar a dupla tributação. A escolha entre LLC, C-Corp ou holding, feita antes da operação, é o que mais reduz esse risco.
Fontes
- Lei nº 15.270/2025 (Planalto)
- Receita Federal: Perguntas e Respostas sobre tributação de altas rendas, lucros e dividendos
- Receita Federal: procedimentos para o recolhimento do IRRF sobre lucros e dividendos
- Lei nº 4.131/1962, versão compilada (Planalto)
- Lei nº 4.131/1962 (Banco Central do Brasil)
- Manual do SCE-IED (Banco Central do Brasil)
- Estruturação tributária internacional no contexto Brasil–EUA (Revista Tópicos)
- Empresas levaram R$ 315 bi aos EUA em lucros no Brasil (UOL)