
O W-8BEN-E empresa brasileira precisa entender: se sua empresa recebe pagamentos de fontes americanas, o W-8BEN-E é o formulário que documenta seu status de entidade estrangeira e, preenchido corretamente, evita a retenção padrão de 30%.
O primeiro passo é definir a classificação da sua entidade para os fins de Chapter 3 e FATAC (Chapter 4). Depois disso, o formulário vai para o agente retentor, nunca para o IRS.
Em resumo:
- Empresas brasileiras que faturam em dólar de fontes americanas devem preencher corretamente o W-8BEN-E para evitar a retenção de 30% sobre pagamentos, principalmente em royalties, dividendos e serviços.
- A classificação correta do órgão no formulário, especialmente o status de FATCA, é a decisão mais delicada e responsabilidade do contribuinte, pois erros podem levar à rejeição ou retenção indevida.
- O formulário precisa estar atualizado a cada três anos ou sempre que houver mudança na estrutura ou endereço da empresa, sob risco de perder validade e sofrer nova retenção.
- É fundamental verificar se o endereço é físico, revisar a classificação de Chapter 3 e decisões FATCA, além de documentar o raciocínio usado para evitar problemas futuros.
- Empresas com estruturas complexas, participações em LLCs ou dúvidas sobre conformidade devem buscar apoio especializado para evitar erros na classificação e garantir conformidade fiscal.
Índice
- W-8BEN-E empresa brasileira: o que é e por que importa
- W-8BEN-E empresa brasileira: quem deve usar e quando considerar outro formulário
- W-8BEN e W-8BEN-E empresa brasileira: qual a diferença na prática
- Como preencher o W-8BEN-E empresa brasileira passo a passo
- Classificação FATCA no W-8BEN-E empresa brasileira: a decisão mais delicada
- Validade do W-8BEN-E empresa brasileira: quando atualizar o formulário
- W-8BEN-E empresa brasileira: erros comuns e checklist final
- W-8BEN-E empresa brasileira: quando buscar apoio especializado
- W-8BEN-E empresa brasileira: o que realmente importa no preenchimento
- Como a Naventia ajuda no W-8BEN-E empresa brasileira sem perder receita
- Fontes
- Perguntas frequentes
O que é o W-8BEN-E e por que ele importa para empresas brasileiras
O nome oficial do documento é Certificate of Status of Beneficial Owner for United States Tax Withholding and Reporting (Entities).
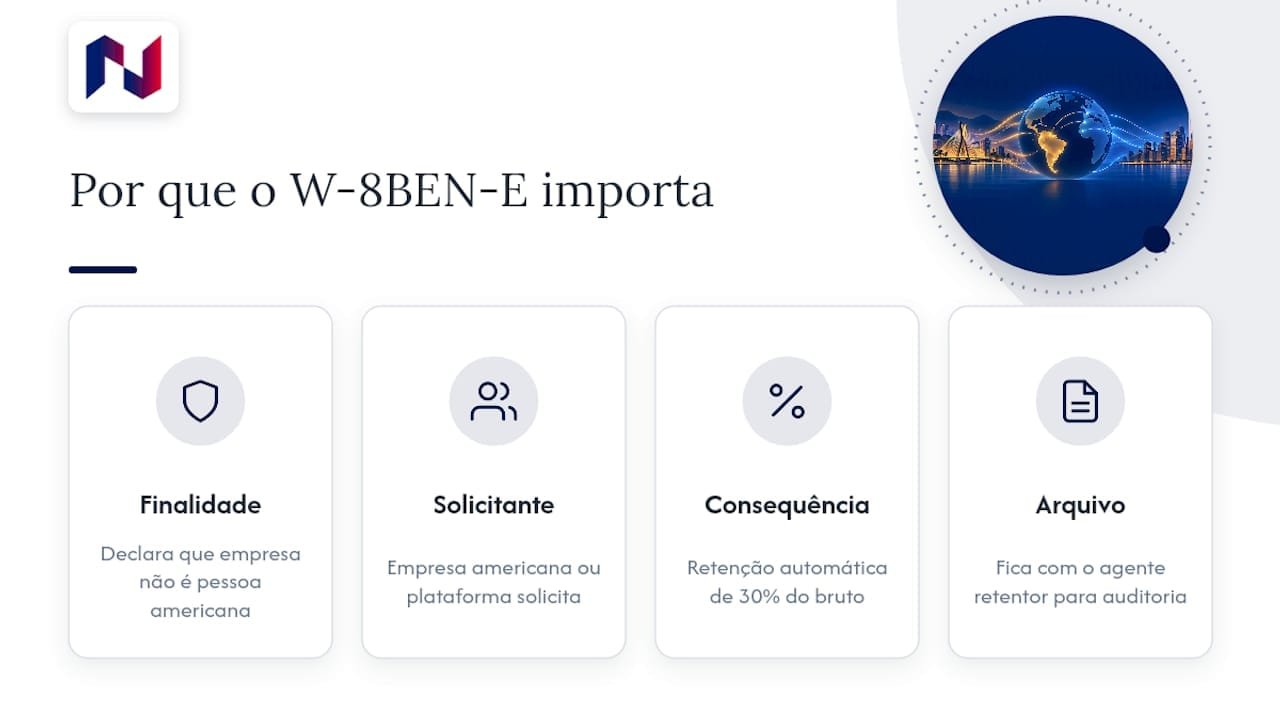
Na prática, é a certificação que uma entidade estrangeira, no caso, sua empresa brasileira, apresenta para provar que não é uma pessoa americana e para declarar como deve ser tratada perante as regras de retenção de impostos dos Estados Unidos.
Quem solicita o formulário não é o governo americano diretamente. É o agente retentor: a empresa americana que paga sua fatura, a plataforma de pagamentos, o banco ou a instituição financeira estrangeira (FFI) com a qual sua empresa mantém relacionamento.
Essas entidades têm obrigação legal de coletar documentação de quem recebe pagamentos de fonte americana, e o W-8BEN-E é a peça central desse processo de conformidade.
A consequência prática de não entregar o formulário, ou de entregá-lo com erros, é dura: retenção automática de 30% sobre o valor bruto do pagamento.
Isso vale para royalties, serviços prestados a empresas americanas, dividendos, juros e diversas outras categorias de renda de fonte americana. Não se trata de uma multa discricionária. É o comportamento padrão do sistema de retenção americano quando não há documentação válida.
Para uma empresa brasileira que fatura em dólar contra clientes americanos, essa retenção pode representar uma fatia relevante da receita líquida de um contrato inteiro, retida antes mesmo do dinheiro chegar à conta bancária brasileira. É por isso que o formulário, apesar de burocrático, importa tanto quanto um contrato bem redigido.
Vale reforçar: o W-8BEN-E não é enviado ao IRS pela empresa brasileira. Ele fica arquivado com o agente retentor, que o mantém para fins de auditoria e conformidade. A responsabilidade de guardar o documento correto é do pagador americano, mas a responsabilidade de preenchê-lo corretamente é sua.
Quem deve usar W-8BEN-E e quando considerar outro formulário
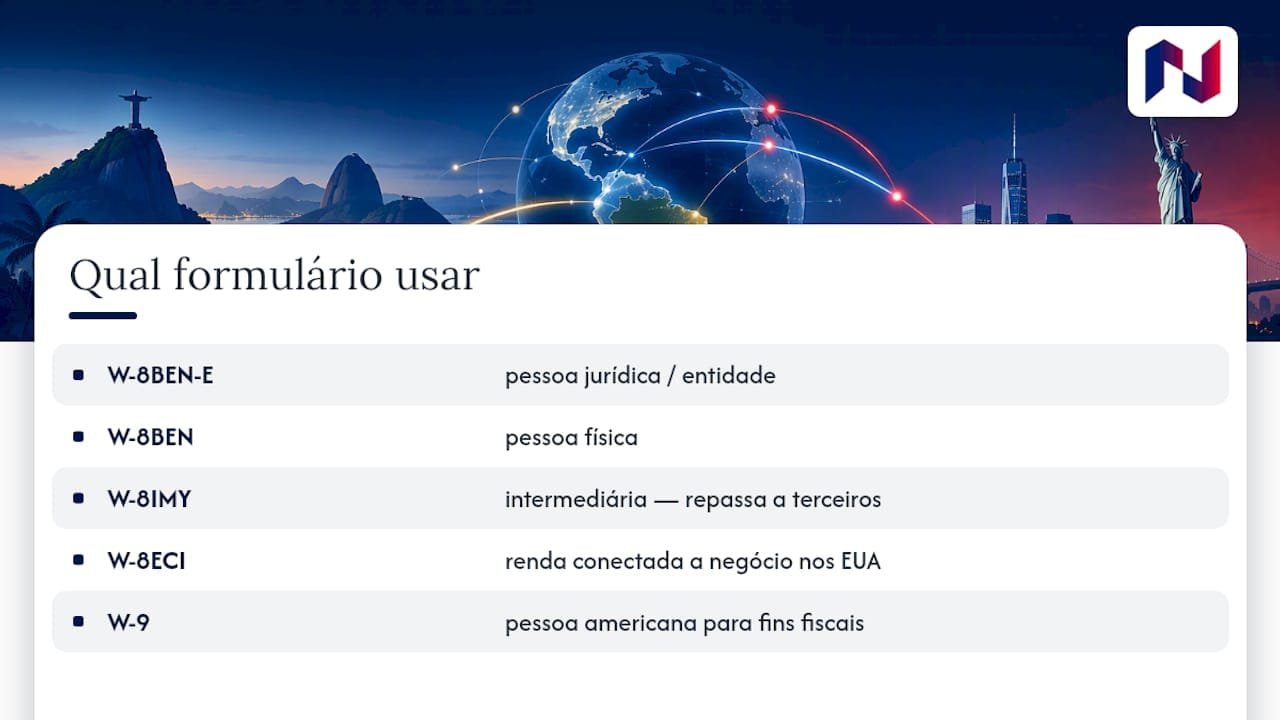
O critério que define qual formulário usar é simples na teoria: pessoa jurídica preenche W-8BEN-E, pessoa física preenche W-8BEN. Uma LTDA, uma holding, uma sociedade limitada unipessoal ou qualquer estrutura societária brasileira reconhecida como entidade se encaixa no primeiro grupo.
A complexidade aparece nos casos de fronteira. Uma disregarded entity, aquela que para fins fiscais americanos é “ignorada” e tratada como extensão do seu proprietário, exige atenção redobrada: quem assina o formulário e como a entidade é classificada dependem de quem é o dono final.
Parcerias (partnerships) e contas mantidas por instituições financeiras estrangeiras (FFIs) também têm tratamento específico dentro das instruções do IRS.
Existem ainda situações em que nenhum dos dois formulários serve. Quando a entidade estrangeira atua como intermediária, recebendo pagamentos para repassar a terceiros, o formulário correto é o W-8IMY.
Quando a renda está efetivamente conectada a um comércio ou negócio dentro dos Estados Unidos, entra o W-8ECI. E se, por algum motivo, sua empresa tiver status de pessoa americana para fins fiscais, o formulário correto passa a ser o W-9, não um W-8 de forma alguma.
Antes de preencher qualquer coisa, vale confirmar com quem prepara sua contabilidade qual categoria realmente se aplica à sua operação. Um erro nessa escolha inicial compromete todo o restante do preenchimento.
W-8BEN e W-8BEN-E: qual a diferença na prática
A distinção central é curta: W-8BEN serve para indivíduos, W-8BEN-E serve para entidades. Um freelancer brasileiro que recebe pagamentos avulsos de uma empresa americana preenche o W-8BEN. Uma empresa brasileira, seja MEI transformado em pessoa jurídica, LTDA ou holding patrimonial com participação em ativos americanos, preenche o W-8BEN-E.
Confundir os dois tem custo real. Plataformas de pagamento e agentes retentores costumam rejeitar automaticamente o formulário errado, o que trava o pagamento até a correção. Em outros casos, o erro passa despercebido no primeiro momento e só aparece quando a retenção de 30% já foi aplicada, exigindo depois um pedido de restituição junto ao IRS, processo lento e burocrático.
Para ilustrar: um MEI que presta serviço de consultoria remota para uma empresa americana, atuando como pessoa física perante o Fisco brasileiro, ainda assim pode precisar do W-8BEN-E se a receita for formalizada por pessoa jurídica. Já uma holding brasileira que detém participação em uma LLC americana usa o W-8BEN-E para declarar sua posição de beneficiária estrangeira sobre distribuições recebidas.
Como preencher o W-8BEN-E passo a passo nas partes essenciais
O formulário tem 30 partes, mas a maioria das empresas brasileiras só precisa preencher um subconjunto específico: a Parte I, a linha de classificação Chapter 3, a eventual reivindicação de tratado e a parte FATCA correspondente ao seu status. Vamos por ordem.
Parte I, identificação da entidade. A linha 1 pede o nome legal completo da empresa, exatamente como registrado nos documentos societários brasileiros. A linha 2 pede o país de constituição, que será Brazil.
A linha 6 exige o endereço permanente da sede, e aqui vale um alerta direto: não use caixa postal (P.O. box) nesse campo, pois as instruções do IRS exigem endereço físico real. A linha 7 é reservada para endereço de correspondência, caso seja diferente, e ali sim uma caixa postal é aceitável.
A linha 5 pede o Número de Identificação Fiscal americano, o EIN (Employer Identification Number), mas só é obrigatória em situações específicas: quando a entidade reivindica benefícios de tratado que exigem esse número, ou quando o agente retentor solicita para fins de reporte.
Empresas brasileiras que só recebem pagamentos pontuais, sem estrutura societária nos Estados Unidos, muitas vezes não precisam desse campo.
Linha 4, o status para fins de Chapter 3. Essa é a classificação que define como a entidade é vista para fins de retenção geral, seguindo princípios de imposto americano: corporation, partnership, disregarded entity, simple trust, complex trust, entre outras opções.
Uma LTDA brasileira normalmente se classifica como corporation para esse fim, mas isso depende de como a estrutura societária foi organizada e de eventuais eleições fiscais feitas nos Estados Unidos. Esse é um dos pontos em que vale confirmar com quem acompanha sua contabilidade internacional antes de marcar a caixa.
Linha 14, reivindicação de benefícios de tratado. O Brasil não tem um tratado tributário abrangente para evitar bitributação com os Estados Unidos, o que limita as reivindicações possíveis nessa linha para a maioria das empresas brasileiras.
Antes de marcar qualquer benefício de tratado, é preciso confirmar se existe base legal real para isso; caso contrário, deixe a seção em branco. Empresas com estrutura mais complexa, envolvendo LLCs americanas ou holdings intermediárias, podem ter implicações de bitributação que exigem análise específica sobre tratados e LLC.
Partes FATCA, o status de Chapter 4. Aqui está a decisão mais sensível do formulário inteiro: definir se a empresa é uma Active NFFE, uma Passive NFFE, uma FFI reportante ou outra categoria prevista nas instruções.
Uma Active NFFE é, de forma simplificada, uma entidade não financeira cuja receita operacional vem majoritariamente de atividades comerciais reais, não de investimentos passivos.
Uma Passive NFFE tem parcela relevante de renda passiva, como juros, dividendos ou aluguéis, e exige identificação adicional dos controladores substanciais (substantial owners).
Se a entidade atua como instituição financeira, mantendo contas de terceiros ou operando como fundo de investimento, o enquadramento correto passa a ser de FFI, com exigência de GIIN (Global Intermediary Identification Number) ou declaração de que o número está “applied for”.
Campos auxiliares, linhas 9b, 10 e 11. A linha 9b pede o GIIN quando aplicável. A linha 10 é usada em casos específicos de reivindicação de tratado com referência a artigo e parágrafo.
A linha 11 trata de disregarded entities e hybrid entities, situações em que a estrutura societária exige uma camada extra de explicação sobre quem, de fato, é o beneficiário para fins fiscais americanos.
- Confirme o nome legal e o endereço físico antes de qualquer outra linha, pois erros aqui invalidam o formulário inteiro.
- Marque a linha 4 (Chapter 3) somente depois de confirmar com a contabilidade qual classificação de entidade se aplica à sua estrutura.
- Deixe a linha 14 (tratado) em branco se não houver base legal clara, já que o Brasil não tem tratado tributário amplo com os Estados Unidos.
- Escolha o status FATCA (Chapter 4) com base na origem real da receita da empresa, não na suposição de que toda PME é automaticamente NFFE.
- Preencha GIIN apenas se a entidade de fato se qualificar como instituição financeira estrangeira.
Dica profissional: antes de assinar, releia a linha 4 e a parte FATCA em conjunto: uma classificação de Chapter 3 correta com um status de Chapter 4 incoerente é o erro que mais gera pedido de correção pelo agente retentor.
Classificação FATCA: por que essa decisão é a mais delicada do formulário
A escolha entre NFFE e FFI parece simples até você olhar de perto as atividades da empresa. Uma FFI, na definição do FATCA, é toda entidade que aceita depósitos, mantém ativos financeiros de terceiros como parte relevante do negócio, ou atua como fundo de investimento, corretora ou seguradora.
Uma NFFE é qualquer entidade estrangeira que não se encaixa nessa descrição, dividida entre Active (receita majoritariamente operacional) e Passive (receita majoritariamente de investimentos).
Na prática contábil, essa é a principal fonte de erro no W-8BEN-E: muitas PMEs brasileiras presumem, sem verificar, que são NFFEs simplesmente porque não se veem como “instituição financeira” no sentido coloquial.
Uma holding patrimonial brasileira que concentra participações em outras empresas e recebe dividendos como principal fonte de renda pode, dependendo da proporção, se qualificar como Passive NFFE ou até se aproximar de critérios de FFI, algo que muda completamente as exigências de documentação.
Os riscos de marcar o status errado não são abstratos. O agente retentor pode simplesmente rejeitar o formulário e pedir correção, o que trava o pagamento. Pode exigir a apresentação de um GIIN que a empresa não tem, porque o formulário sinalizou um status de FFI incompatível com a realidade operacional.
Ou, no pior cenário, o formulário passa pela análise inicial, mas a classificação incorreta aparece depois em uma auditoria, gerando exigência retroativa de retenção.
A recomendação prática é documentar por escrito o raciocínio usado para chegar à classificação: qual é a composição da receita da empresa, se há atividades financeiras relevantes, se existe participação em fundos ou estruturas de investimento. Esse registro interno serve como defesa caso o agente retentor ou o IRS questione a escolha depois.
Quando a estrutura envolve holding, múltiplas entidades ou participação cruzada em LLCs americanas, o caminho mais seguro é buscar apoio contábil especializado antes de assinar, porque o custo de corrigir depois costuma ser maior do que o custo de verificar antes.
Validade de três anos e quando você precisa atualizar o formulário
A regra de validade do W-8BEN-E é objetiva: o formulário permanece válido desde a data da assinatura até o último dia do terceiro ano civil subsequente. Assinado em qualquer momento de 2026, por exemplo, o documento vale até 31 de dezembro de 2029, salvo alguma mudança que o torne incorreto antes disso.
E é exatamente essa ressalva que costuma pegar empresas desatentas. Mudança de endereço, alteração na composição societária, reorganização que muda a classificação Chapter 3 ou Chapter 4, tudo isso conta como mudança de circunstâncias. Quando qualquer uma dessas informações deixa de refletir a realidade, o formulário anterior perde a validade antes mesmo do prazo de três anos terminar.
A regra prática aqui tem prazo curto: havendo mudança de circunstâncias que torne as informações incorretas, a empresa tem 30 dias para notificar o agente retentor e apresentar um novo W-8BEN-E. Não é um prazo simbólico.
Descumprir essa janela expõe a empresa ao mesmo risco de retenção de 30% que valeria para quem nunca entregou o formulário, porque o pagador passa a operar com documentação tecnicamente inválida.
Manter um controle simples, como uma planilha com a data de assinatura de cada formulário entregue a cada agente retentor, evita a surpresa de um pagamento retido por um detalhe administrativo que passou despercebido.
Erros comuns e checklist final antes de enviar o formulário
Os erros que mais geram retenção ou rejeição se dividem em dois grupos: falhas formais e falhas de classificação. Entre as formais, destacam-se assinatura inválida (seja rasurada, incompleta ou sem autenticação eletrônica adequada), uso de caixa postal no campo de endereço permanente, e nome legal que não corresponde exatamente ao registro societário brasileiro.
Sobre assinatura eletrônica: o IRS aceita esse formato, mas somente quando a plataforma usada implementa métodos que autenticam data, hora e identidade do signatário conforme padrões técnicos aceitos. Simplesmente digitar o nome em um campo de texto, sem essa camada de autenticação, pode não satisfazer a exigência e invalidar o documento inteiro.
Entre os erros de classificação, os mais recorrentes são marcar Active NFFE ou Passive NFFE sem ter analisado de fato a composição da receita, e reivindicar benefícios de tratado tributário sem base legal real, algo particularmente arriscado no caso brasileiro, dado que o Brasil não tem tratado tributário amplo com os Estados Unidos.
Esses dois erros aparecem com frequência em situações descritas em relatos de erros tributários cometidos por estrangeiros ao abrir empresa nos EUA, muitas vezes ligados à pressa de formalizar a operação sem checar a documentação com calma.
Antes de entregar o formulário ao agente retentor, vale passar por esta revisão:
- Confirme se o nome legal da empresa está idêntico ao registro societário brasileiro.
- Verifique se o endereço da linha 6 é físico, nunca uma caixa postal.
- Releia a linha 4 e confirme que a classificação de Chapter 3 reflete a estrutura real da entidade.
- Documente por escrito por que a empresa se qualifica como Active NFFE, Passive NFFE ou outro status de Chapter 4.
- Deixe a linha 14 em branco se não houver base legal para reivindicar tratado.
- Confirme se a assinatura, eletrônica ou física, atende aos requisitos de autenticação exigidos.
- Anote a data de assinatura para controlar o prazo de validade de três anos.
- Guarde uma cópia interna do formulário entregue a cada agente retentor, com a data de envio.
Perspectiva Naventia sobre quando buscar apoio especializado
Empresas brasileiras com operação simples, poucos clientes americanos e receita concentrada em serviços, muitas vezes conseguem preencher o W-8BEN-E sem apoio externo, seguindo as instruções linhas a linha.
O cenário muda quando entram estruturas mais complexas: holdings com participação em LLCs americanas, empresas com receita mista entre operacional e investimento, ou dúvidas reais sobre se a entidade se qualifica como FFI.
Nesses casos, a Naventia atua em pontos específicos do processo: diagnóstico da classificação Chapter 3 e Chapter 4 da entidade, apoio na preparação do formulário propriamente dito, orientação sobre a necessidade de obter EIN ou GIIN, e interlocução técnica com o agente retentor quando surgem dúvidas de conformidade.
Estruturas societárias com múltiplas camadas, presença de investimentos passivos relevantes ou necessidade de reivindicar algum benefício específico costumam ser os sinais mais claros de que vale buscar essa camada extra de análise.
Nossa abordagem nesse tipo de caso inclui o acompanhamento próximo de mudanças de interpretação e exigências práticas dos agentes retentores americanos, que podem mudar com frequência maior do que a legislação em si.
Para empresas que já estão avaliando entrada mais ampla no mercado americano, o guia de internacionalização da Naventia reúne o contexto estratégico que costuma vir junto da conformidade fiscal: escolha de estrutura, abertura de conta bancária e planejamento tributário internacional.
O que realmente importa no preenchimento do W-8BEN-E
A parte que mais recebe atenção nos guias sobre o tema costuma ser o preenchimento formal: nome, endereço, assinatura. É importante, mas é também a parte mais fácil de acertar.
O ponto que decide se sua empresa vai sofrer retenção de 30% ou não é a classificação FATCA, e é justamente aí que a maioria dos conteúdos disponíveis passa rápido demais.
Minha visão, depois de acompanhar como esse formulário costuma travar pagamentos de empresas brasileiras, é que o erro mais caro não é técnico, é de suposição.
Empresas assumem que são Active NFFE porque “não são banco”, sem examinar de fato a composição da receita. Essa suposição custa caro quando aparece em uma auditoria ou numa recusa do agente retentor meses depois do pagamento já ter sido feito.
Priorize a análise de classificação antes de qualquer outra linha do formulário. O resto é formulário. Isso é estratégia fiscal.
— Flavio Inacarato
Como a Naventia ajuda sua empresa a resolver isso sem perder receita
Preparar corretamente o W-8BEN-E evita a dor de cabeça de ver um pagamento retido em 30% por um detalhe de classificação que passou despercebido. Oferecemos consultoria estratégica para empresas que precisam dessa camada de segurança: diagnóstico da classificação Chapter 3 e Chapter 4, apoio na preparação do formulário e acompanhamento até a entrega ao agente retentor.
O serviço funciona sob demanda, dentro de um escopo definido conforme o caso: não é um pacote fechado nem uma assinatura recorrente, é consultoria estruturada para necessidades específicas. Quando a dúvida vai além do formulário e envolve escolha de estrutura societária, abertura de empresa nos Estados Unidos ou planejamento tributário mais amplo, a equipe acompanha esses próximos passos.
Se sua empresa tem estrutura societária com múltiplas camadas, participação em LLCs americanas ou qualquer dúvida sobre GIIN e status FATCA, vale conversar com a equipe antes de assinar o formulário. Conheça os serviços da Naventia e agende uma conversa inicial para entender o escopo adequado ao seu caso.
Fontes
Para quem quer verificar diretamente na fonte cada regra citada aqui, estes são os documentos oficiais que sustentam o conteúdo deste guia:
- Form W-8BEN-E (IRS) PDF
Para quem opera com contratação internacional e avalia regimes de trabalho no exterior além da questão fiscal, o conteúdo sobre Employer of Record em Portugal também traz contexto útil sobre compliance em operações internacionais.
Perguntas frequentes
No W-8BEN-E empresa brasileira, o formulário está disponível em português?
Não. O W-8BEN-E e suas instruções são publicados oficialmente pelo IRS apenas em inglês, sem versão traduzida disponível. Empresas brasileiras costumam contar com apoio contábil ou consultoria especializada para interpretar corretamente cada campo antes de assinar.
No W-8BEN-E empresa brasileira, a assinatura precisa corresponder exatamente aos dados da conta?
Sim, o nome e os dados usados na assinatura devem corresponder ao registro legal da empresa e à pessoa autorizada a assinar em seu nome. Qualquer divergência entre o formulário e os dados já registrados junto ao agente retentor tende a gerar pedido de correção antes que o pagamento seja liberado.
É necessário assinar o W-8BEN-E eletronicamente por algum sistema específico?
O IRS aceita assinatura eletrônica, mas somente quando a plataforma usada autentica de forma adequada a identidade do signatário, além de data e hora do envio, segundo as instruções do IRS. Digitar apenas o nome em um campo de texto, sem esse tipo de autenticação, pode não ser suficiente para validar o documento.
No W-8BEN-E empresa brasileira, o tax id americano é o mesmo que o CNPJ?
Não, são números diferentes de sistemas fiscais distintos. O CNPJ identifica a empresa perante o Fisco brasileiro, enquanto o EIN, quando exigido no W-8BEN-E, identifica a entidade perante o IRS, sendo necessário apenas em situações específicas de reivindicação de tratado ou exigência do agente retentor.