
O imposto sobre remessa ao exterior pode envolver dois tributos distintos: o IOF, cobrado sobre a operação de câmbio, e o IRRF, que incide sobre a natureza econômica do valor enviado.
Antes de fechar o câmbio, confirme a finalidade da remessa, a residência fiscal de quem recebe e a documentação que comprova essa operação. Também vale checar se há obrigação de declarar o envio na DIRF, na DIRPF ou, em certos casos, na CBE.
Em resumo:
- A alíquota do IRRF varia entre 15% e 25%, dependendo da jurisdição fiscal do beneficiário, além de depender da natureza do pagamento.
- O IOF incidente varia de 1,10% a 3,5%, conforme a finalidade declarada da remessa e pode incluir um percentual adicional para operações de crédito específicas.
- Remessas para estudos, pesquisas, despesas médicas ou necessidades pessoais com documentos comprobatórios podem ser totalmente isentas ou ter alíquotas reduzidas.
- A retenção do IRRF é responsabilidade da fonte pagadora, que deve recolher até a data do fato gerador, além de declarar na DIRF, e a remessa deve ser informada na DIRPF ou CBE se aplicável.
- A conformidade na classificação da operação e documentação adequada evitam problemas fiscais, especialmente em operações frequentes ou estruturas societárias internacionais.
Índice
- Imposto sobre remessa ao exterior: quais impostos incidem (IRRF e IOF)
- Imposto sobre remessa ao exterior: quando é isenta ou tem alíquota reduzida
- Como calcular o IRRF e quem é responsável pelo recolhimento
- Quais declarações acompanham a remessa: DIRF, DIRPF e CBE
- Checklist de imposto sobre remessa ao exterior antes de enviar dinheiro
- Perspectiva da Naventia sobre riscos tributários em remessas internacionais
- Como a Naventia ajuda empresas brasileiras a estruturar remessas com segurança
- Fontes
- Perguntas frequentes
Imposto sobre remessa ao exterior: quais impostos incidem (IRRF e IOF)
Confundir os dois tributos é o erro mais comum entre quem envia dinheiro para fora do país.
O IRRF (Imposto de Renda Retido na Fonte) recai sobre o conteúdo econômico do pagamento: um serviço prestado, um lucro distribuído, um empréstimo remunerado. Já o IOF (Imposto sobre Operações Financeiras) incide sobre a própria transação cambial, independente do que está sendo pago.
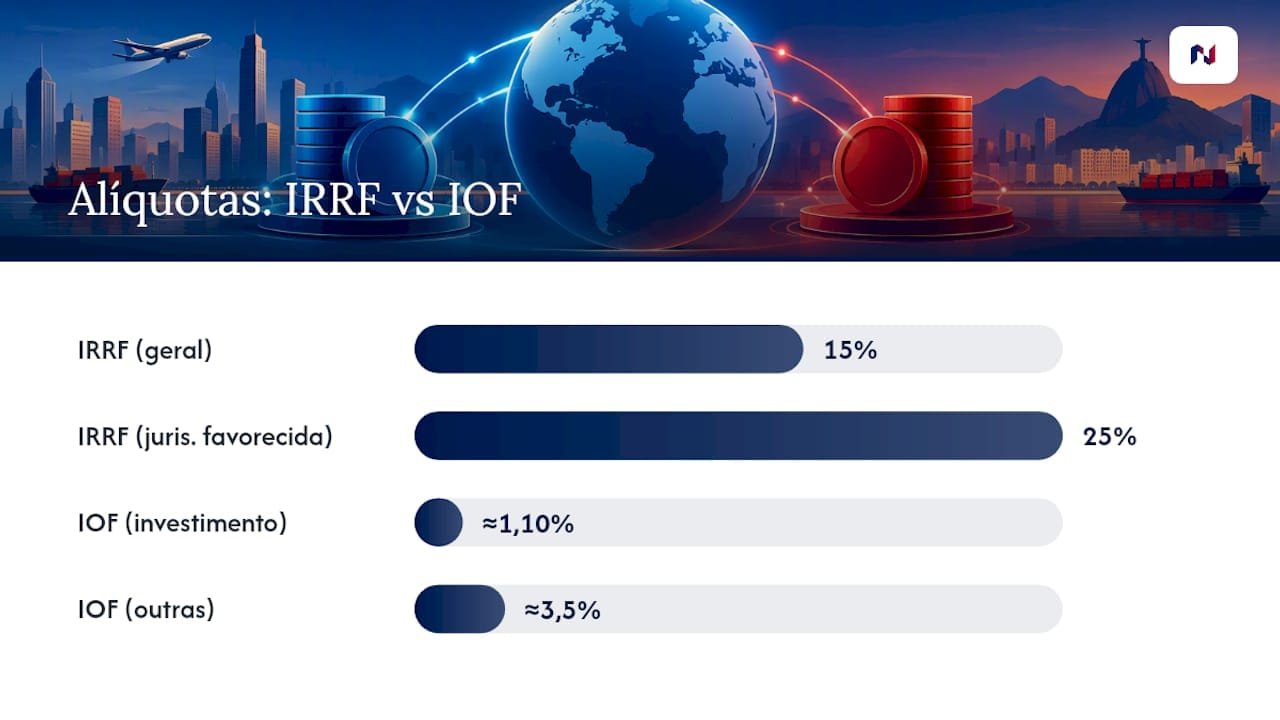
A alíquota geral do IRRF sobre remessas a não residentes é de 15%, mas sobe para 25% quando o beneficiário reside em jurisdição de tributação favorecida, segundo orientação da Procuradoria-Geral da Fazenda Nacional.
Um exemplo comum: pagamento por serviço de treinamento prestado por empresa estrangeira, situação que a Solução de Consulta nº 6.007/2022 trata especificamente, confirmando a retenção conforme a natureza técnica do serviço e a jurisdição do prestador.
O IOF, por sua vez, varia conforme a finalidade declarada da remessa:
- cerca de 1,10% para transferências com finalidade de investimento;
- cerca de 3,5% para a maioria das demais remessas ao exterior;
- um percentual adicional para operações de crédito específicas, quando aplicável.
Esses percentuais estão fixados no decreto que altera o regulamento do IOF.
Dica profissional: a taxa de câmbio que o banco exibe na tela não revela nada sobre retenção de IRRF. São cálculos separados, aplicados sobre bases diferentes, e o valor final da remessa pode variar bastante dependendo de qual imposto pesa mais no seu caso.
Imposto sobre remessa ao exterior: quando é isenta ou tem alíquota reduzida
Nem toda remessa paga a alíquota cheia.
A legislação prevê isenções e reduções para finalidades específicas, desde que a documentação comprove o uso do dinheiro.
- Remessas para custeio de estudos, pesquisa científica ou atividades culturais costumam ser isentas de IRRF,
- conforme a legislação vigente.
- Despesas médico-hospitalares no exterior também recebem tratamento isento na maioria dos casos.
- Para cobertura de gastos pessoais em viagem,
- a Lei nº 14.537/2023 instituiu um escalonamento de alíquotas entre 6% e 9% ao longo do período de 2023 a 2027, sempre respeitando limites monetários definidos por lei.
Documentos como matrícula escolar,
laudo médico, invoice do prestador de serviço e certificado de residência fiscal do beneficiário são frequentemente exigidos pelo banco antes de liberar o câmbio nessas condições.
Guardar esses papéis evita questionamentos posteriores, tanto da instituição financeira quanto da fiscalização.
Como calcular o IRRF e quem é responsável pelo recolhimento
A responsabilidade pela retenção e recolhimento do IRRF é da fonte pagadora, não de quem recebe o valor no exterior.
O recolhimento deve ocorrer na data do fato gerador, ou seja, no momento do pagamento, crédito, entrega ou remessa do valor.
- Identifique a natureza do pagamento (serviço, dividendo, juro,
- aluguel) para saber qual regra tributária se aplica.
- Verifique a jurisdição fiscal do beneficiário: 15% é a regra geral, 25% se houver tributação favorecida no país de destino.
- Calcule a base de cálculo antes de aplicar a alíquota,
- considerando se há cláusula de gross-up no contrato.
- Recolha o imposto até a data do fato gerador, evitando multa por atraso.
A distribuição de lucros e dividendos passou a ter mais fiscalização desde que a Receita Federal reforçou orientações sobre o recolhimento do IRRF,
destacando a responsabilidade da pessoa jurídica pagadora e a necessidade de escrituração via EFD-Reinf e DCTFWeb.
Dica profissional: se o contrato prevê que a empresa brasileira assume o imposto retido (gross-up), o valor efetivamente pago sobe. Simule os dois cenários antes de assinar qualquer contrato internacional envolvendo pagamentos recorrentes.
Quais declarações acompanham a remessa: DIRF, DIRPF e CBE
Enviar o dinheiro e recolher o imposto não encerra a obrigação.
A Receita Federal exige que remessas a residentes no exterior constem na DIRF entregue pela fonte pagadora, mesmo quando não houve retenção.
- DIRF: geralmente obrigatória para quem pagou, creditou ou remeteu valores a não residentes,
- independentemente de retenção ter ocorrido.
- DIRPF: a pessoa física deve informar remessas na declaração anual, principalmente quando os valores superam certos limites definidos pela Receita.
- O programa oficial está disponível no PGD DIRPF.
- CBE: exigida pelo Banco Central para declarantes com valores significativos mantidos no exterior, sendo o limite anual equivalente a US$ 1 milhão em 31 de dezembro, conforme definido pelo regulamento de capitais internacionais.
Empresas que enviam recursos para constituir ou capitalizar estrutura no exterior costumam esbarrar justamente na CBE: o valor da remessa pode não gerar IRRF, mas ainda assim compor um ativo que precisa ser declarado ao Banco Central todo ano.
Checklist de imposto sobre remessa ao exterior antes de enviar dinheiro
Reduzir o risco de classificação errada da remessa começa antes do câmbio ser fechado, não depois.
- Monte uma ficha da operação com remetente, beneficiário, finalidade, natureza do valor e quem assume o imposto.
- Reúna contrato, invoice ou nota fiscal que comprove a finalidade declarada ao banco.
- Obtenha certificado de residência fiscal do beneficiário quando a alíquota depender da jurisdição.
- Para remessas de saúde ou educação, tenha em mãos laudo médico ou comprovante de matrícula.
- Guarde toda a documentação por pelo menos cinco anos, incluindo comprovantes de retenção e deliberações societárias.
Dica profissional: bancos e fintechs pedem documentação parecida, mas o rigor na análise varia.
Corretoras de câmbio menores tendem a exigir menos comprovação na entrada, o que não elimina sua responsabilidade fiscal se a classificação estiver errada.
Perspectiva da Naventia sobre riscos tributários em remessas internacionais
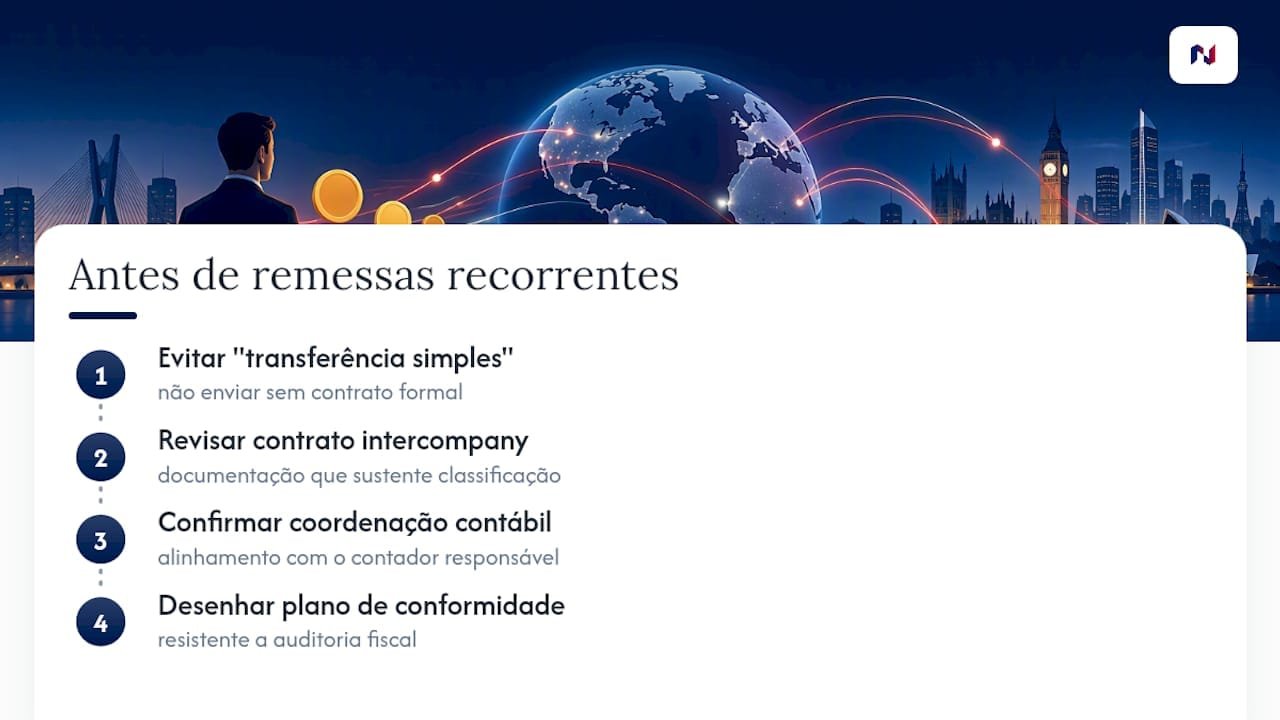
O erro mais recorrente entre empresas brasileiras que internacionalizam não é a alíquota errada, é a ausência de documentação que sustente a classificação escolhida. Muitas remessas de dividendos, royalties ou pagamentos intercompany são tratadas como “transferência simples”, sem contrato formal por trás, o que expõe a empresa em uma fiscalização posterior.
As mudanças recentes sobre lucros e dividendos tornam esse cuidado ainda mais urgente para quem opera com estrutura societária nos EUA ligada ao Brasil.
Antes de qualquer remessa recorrente, vale revisar o contrato intercompany, confirmar a coordenação com o contador responsável e desenhar um plano de conformidade que resista a uma auditoria.
— Flavio Inacarato
Como a Naventia ajuda empresas brasileiras a estruturar remessas com segurança
Acertar o imposto sobre remessa ao exterior antes de fechar o câmbio evita retrabalho.
A Naventia é a alternativa a resolver isso sozinho com base em fórum de internet: enquanto a maioria das empresas brasileiras descobre a alíquota errada só depois que o banco já reteve o imposto, a Naventia estrutura o contrato e o fluxo tributário antes do primeiro real sair do país.
O trabalho combina planejamento fiscal internacional, estruturação societária nos Estados Unidos e coordenação com a contabilidade brasileira, para que a classificação de cada remessa (serviço, dividendo, aporte) já esteja definida em contrato antes da operação cambial.
Isso evita duas dores comuns: a retenção indevida de IRRF por má classificação e o gross-up surpresa que aparece quando o contrato não define quem paga o quê.
Se sua empresa está enviando ou recebendo recursos internacionais com frequência, ou planeja abrir estrutura nos EUA em 2026,
conheça os serviços de consultoria da Naventia e agende uma conversa antes de fechar o próximo contrato internacional.
Fontes
- IRRF Fonte — Procuradoria-Geral da Fazenda Nacional
- D12499 — decreto que altera regulamento do IOF
- Perguntas e respostas DIRF — Receita Federal (DIRF 2025)
Perguntas frequentes
Qual é o imposto sobre remessa ao exterior?
Geralmente dois tributos incidem: o IOF,
sobre a operação de câmbio, e o IRRF, sobre a natureza econômica do valor enviado (serviço, dividendo, juro).
A alíquota do IRRF varia entre 15% e 25% conforme a jurisdição fiscal do beneficiário.
Quais são as taxas para remessa internacional?
O IOF varia conforme a finalidade: 1,10% para investimento e 3,5% para a maioria das demais remessas, de acordo com o decreto que regula o IOF.
Para gastos pessoais, a alíquota de IRRF segue o escalonamento entre 6% e 9% previsto na Lei nº 14.537/2023.
Como é tributado o recebimento de remessas do exterior?
O tratamento tributário depende da natureza do valor recebido e de quem é o beneficiário no Brasil.
Pessoa física deve informar o valor na DIRPF, enquanto a fonte pagadora no exterior segue as regras do país de origem, não as brasileiras.
Tem imposto sobre nota de remessa?
A nota de remessa em si não gera imposto, mas serve como documento comprobatório da finalidade declarada ao banco.
É a natureza da operação descrita na nota (serviço, investimento, doação) que determina se há incidência de IRRF e qual alíquota de IOF se aplica.
Quanto custa contratar consultoria para planejamento tributário de remessas?
O valor da consultoria da Naventia é definido conforme o escopo do projeto, incluindo revisão contratual, estruturação societária e planejamento fiscal internacional.
Os detalhes de cada serviço estão disponíveis na página de serviços da Naventia.